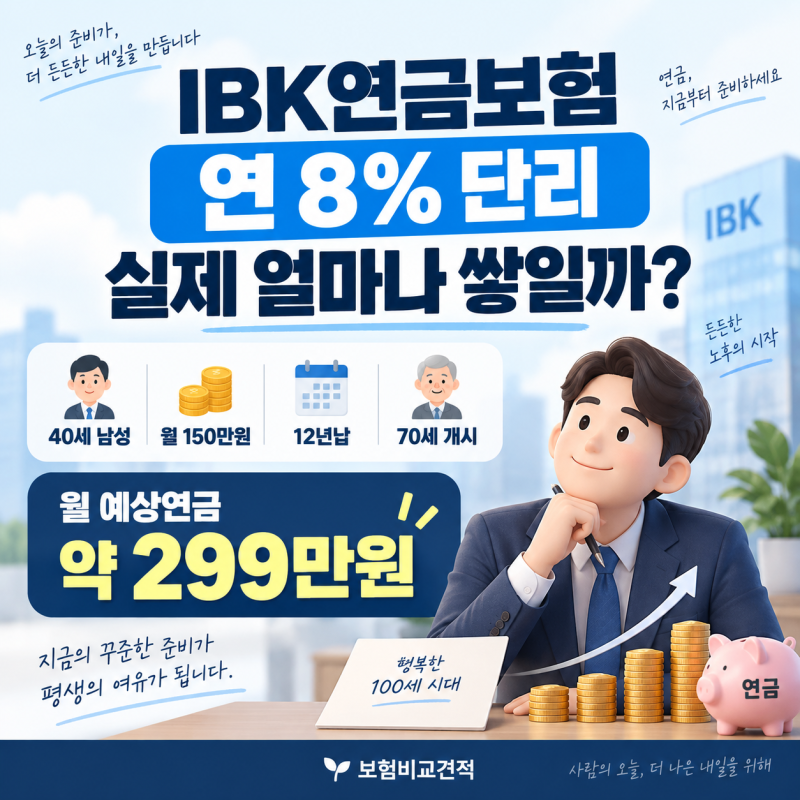


IBK변액연금은 0세부터 가입 가능하며, 초기 20년간 연단리 8%의 최저연금기준금액 보증 구조를 제공합니다. 이 상품은 부모의 노후자금으로 활용 후 자녀에게 승계하는 2세대 연금통장 구조로 장기간 운용 시 유리합니다.
하지만 제안서상의 연금액은 다른 상품과 비교 시 낮을 수 있으며, 실제 수령액은 펀드 운용 성과와 보증 이율 적용 방식에 따라 달라질 수 있습니다. IBK 변액연금보험은 자녀를 위한 장기적인 노후 대비책으로 많은 부모님들의 관심을 받고 있습니다.
특히 0세부터 가입이 가능하고, 초기 20년 동안 연단리 8%의 최저연금기준금액을 보증한다는 점은 매력적인 요소로 다가옵니다.
이는 단순히 자녀의 연금뿐만 아니라, 부모의 노후 생활비로 활용한 뒤 자녀에게 승계하는 '2세대 연금통장' 구조를 가능하게 하여 긴 시간을 활용한 복리 효과를 기대할 수 있습니다.
하지만 이러한 높은 보증 이율만 보고 섣불리 가입을 결정하기 전에 반드시 알아야 할 중요한 사실들이 있습니다. IBK 변액연금보험의 핵심은 '돈 x 시간 = 결과'라는 연금의 기본 원리에 충실하다는 점입니다.
어린 나이부터 시작할수록 연금 개시 시점에 더 큰 자산을 형성할 수 있는 구조입니다. 또한 변액보험임에도 불구하고, 투자 성과가 기대에 미치지 못하더라도 계약에서 정한 최저연금기준금액을 보증하여 안정성을 확보합니다.
그러나 여기서 주의할 점은 '최저' 보증이라는 사실입니다. 제안서에 제시된 연금액은 최저보증 이율을 기준으로 한 예시일 뿐, 실제 연금액은 펀드 운용 성과에 따라 달라질 수 있습니다.
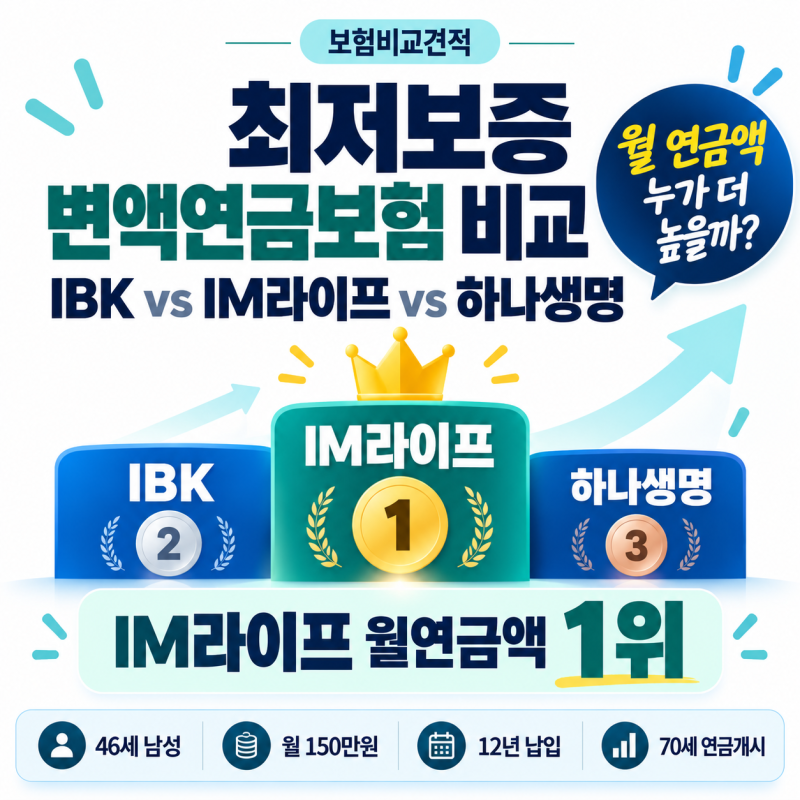
특히 타사 변액연금 상품과 비교했을 때, IBK의 제안서상 연금액이 낮게 보이는 경우가 있는데, 이는 각 상품의 최대 주식 편입비율이나 운용 전략의 차이에서 비롯될 수 있습니다.
단순히 숫자에만 의존하기보다, 2개의 통장 구조(최저보증 기준금액과 실제 투자 적립금)를 이해하고 자신에게 맞는 상품을 선택하는 지혜가 필요합니다. 결론적으로 IBK 변액연금보험은 장기적인 관점에서 자녀와 부모 모두의 노후를 대비할 수 있는 효과적인 금융 상품입니다.
특히 0세부터 시작하는 2세대 연금통장으로서의 잠재력은 매우 큽니다.
하지만 연단리 8% 보증 이율의 의미를 정확히 이해하고, 실제 연금액이 어떻게 산정되는지, 그리고 다른 변액연금 상품들과의 비교를 통해 자신의 재정 상황과 투자 성향에 가장 적합한 선택을 하는 것이 중요합니다.
전문가와 충분히 상담하여 자신에게 최적화된 노후 설계 방안을 모색하시길 바랍니다.
하지만 제안서상의 연금액은 다른 상품과 비교 시 낮을 수 있으며, 실제 수령액은 펀드 운용 성과와 보증 이율 적용 방식에 따라 달라질 수 있습니다. IBK 변액연금보험은 자녀를 위한 장기적인 노후 대비책으로 많은 부모님들의 관심을 받고 있습니다.
특히 0세부터 가입이 가능하고, 초기 20년 동안 연단리 8%의 최저연금기준금액을 보증한다는 점은 매력적인 요소로 다가옵니다.
이는 단순히 자녀의 연금뿐만 아니라, 부모의 노후 생활비로 활용한 뒤 자녀에게 승계하는 '2세대 연금통장' 구조를 가능하게 하여 긴 시간을 활용한 복리 효과를 기대할 수 있습니다.
하지만 이러한 높은 보증 이율만 보고 섣불리 가입을 결정하기 전에 반드시 알아야 할 중요한 사실들이 있습니다. IBK 변액연금보험의 핵심은 '돈 x 시간 = 결과'라는 연금의 기본 원리에 충실하다는 점입니다.
어린 나이부터 시작할수록 연금 개시 시점에 더 큰 자산을 형성할 수 있는 구조입니다. 또한 변액보험임에도 불구하고, 투자 성과가 기대에 미치지 못하더라도 계약에서 정한 최저연금기준금액을 보증하여 안정성을 확보합니다.
그러나 여기서 주의할 점은 '최저' 보증이라는 사실입니다. 제안서에 제시된 연금액은 최저보증 이율을 기준으로 한 예시일 뿐, 실제 연금액은 펀드 운용 성과에 따라 달라질 수 있습니다.
특히 타사 변액연금 상품과 비교했을 때, IBK의 제안서상 연금액이 낮게 보이는 경우가 있는데, 이는 각 상품의 최대 주식 편입비율이나 운용 전략의 차이에서 비롯될 수 있습니다.
단순히 숫자에만 의존하기보다, 2개의 통장 구조(최저보증 기준금액과 실제 투자 적립금)를 이해하고 자신에게 맞는 상품을 선택하는 지혜가 필요합니다. 결론적으로 IBK 변액연금보험은 장기적인 관점에서 자녀와 부모 모두의 노후를 대비할 수 있는 효과적인 금융 상품입니다.
특히 0세부터 시작하는 2세대 연금통장으로서의 잠재력은 매우 큽니다.
하지만 연단리 8% 보증 이율의 의미를 정확히 이해하고, 실제 연금액이 어떻게 산정되는지, 그리고 다른 변액연금 상품들과의 비교를 통해 자신의 재정 상황과 투자 성향에 가장 적합한 선택을 하는 것이 중요합니다.
전문가와 충분히 상담하여 자신에게 최적화된 노후 설계 방안을 모색하시길 바랍니다.