개인연금저축계좌는 노후 준비를 위한 세금 혜택이 큰 주식 계좌로, 소득 제한 없이 누구나 가입 가능하며 복수 계좌 개설도 허용됩니다.
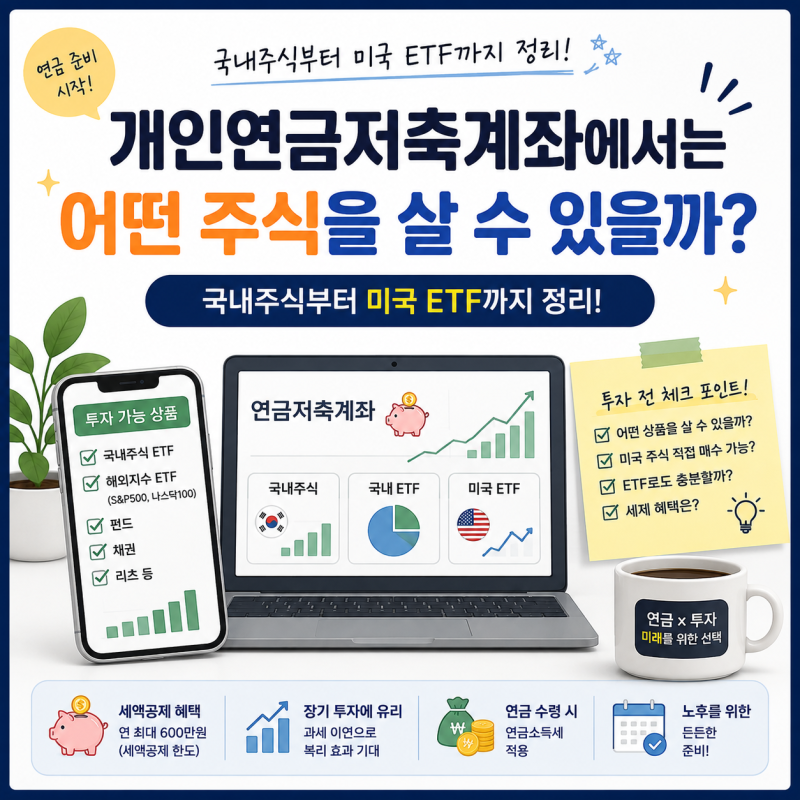
이 계좌에서는 삼성전자 같은 국내외 개별 주식은 직접 매수할 수 없으며, 국내 증시에 상장된 다양한 ETF와 펀드를 통해 간접 투자해야 합니다.
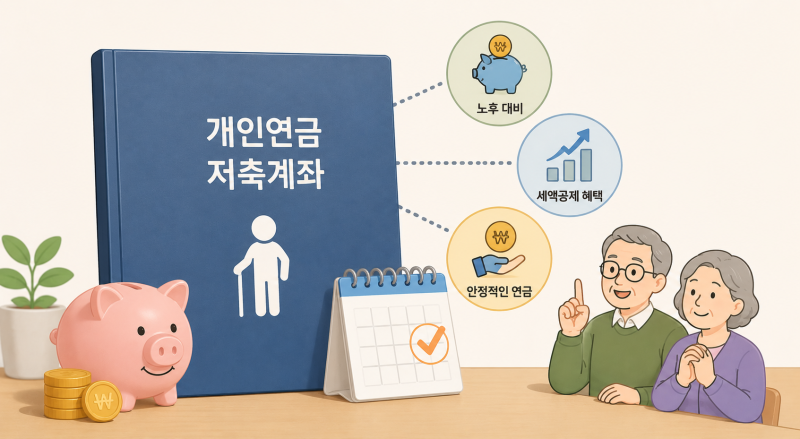
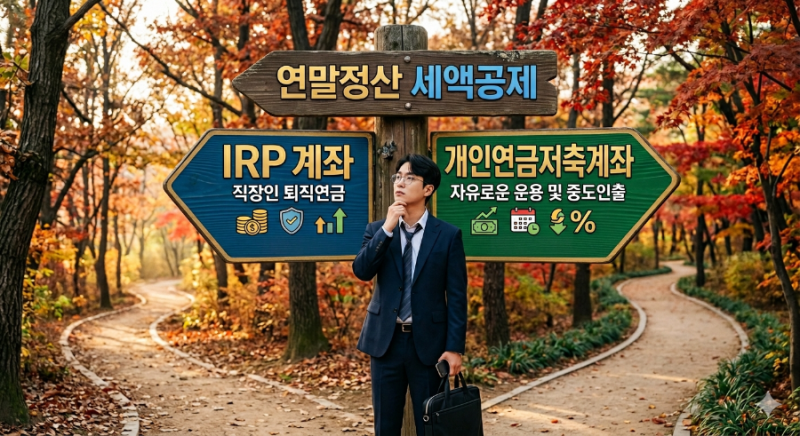
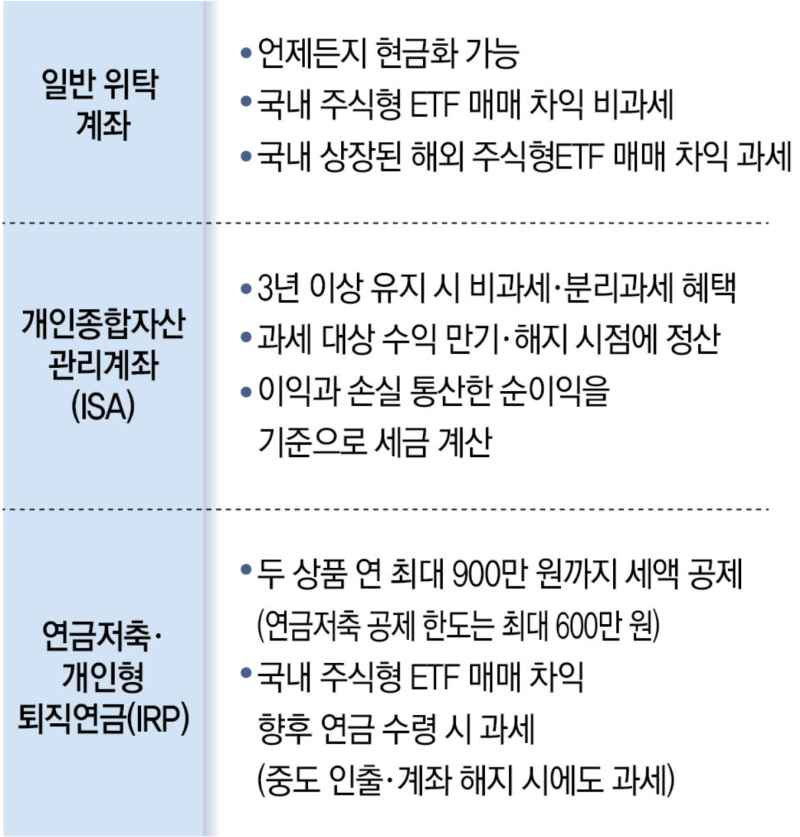
연말정산 세액공제, 과세이연 및 복리 효과, 연금 수령 시 저율 과세 등의 장점이 있어 장기적인 노후 자금 마련에 유리합니다. 개인연금저축계좌는 정부가 국민의 노후 준비를 장려하기 위해 세금 혜택을 제공하는 핵심 금융 상품입니다.
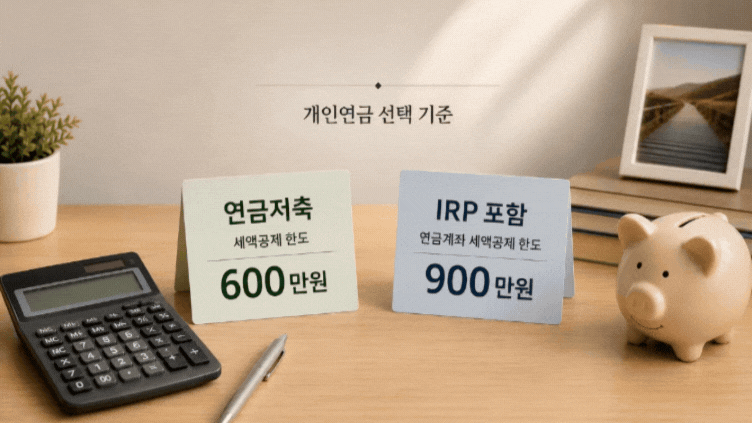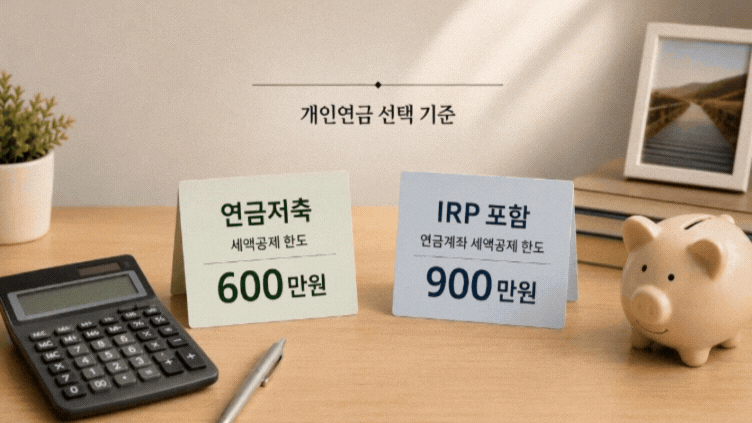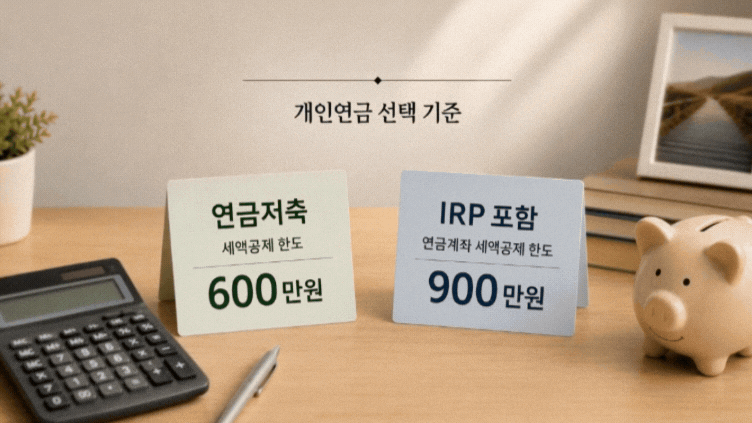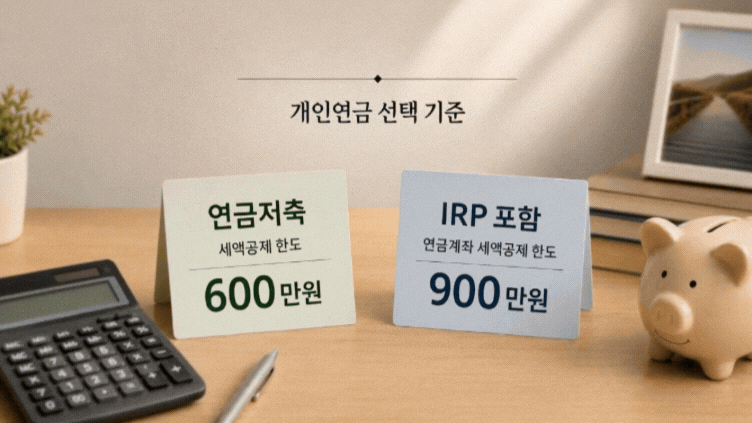
소득 유무와 관계없이 주부, 학생, 미성년자까지 가입할 수 있으며, 연간 최대 600만원까지 세액공제 혜택을 받을 수 있어 연말정산 시 절세 효과가 매우 큽니다.
또한, 투자 수익에 대한 세금을 연금 수령 시점까지 미루는 과세이연과 복리 효과를 극대화할 수 있다는 점이 큰 장점으로 꼽힙니다. 하지만 개인연금저축계좌의 투자 방식에는 일반 주식 계좌와 다른 중요한 제약이 있습니다.
많은 사람이 오해하는 것과 달리, 이 계좌로는 삼성전자나 애플 같은 국내외 개별 주식을 직접 매수할 수 없습니다. 대신 국내 증시에 상장된 상장지수펀드(ETF)나 펀드를 통해 간접적으로 투자해야 합니다.
예를 들어, 미국 S&P500이나 나스닥100 지수를 추종하는 국내 상장 ETF는 개인연금저축계좌에서 투자 가능한 대표적인 상품입니다. 따라서 개인연금저축계좌는 단기적인 시세차익보다는 장기적인 관점에서 꾸준히 자산을 불려나가는 데 적합합니다.
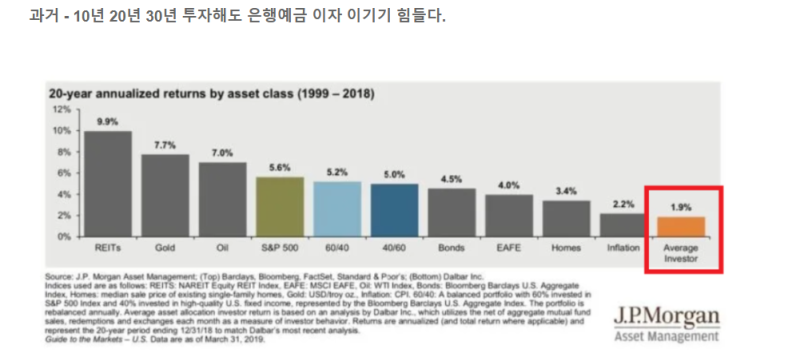
특히 30~40대처럼 연금 수령까지 시간이 충분한 투자자에게는 S&P500 ETF와 같이 안정적이면서도 성장성이 높은 상품을 활용하여 복리 효과를 누리는 것이 효과적인 노후 준비 전략이 될 수 있습니다.
이 계좌에서는 삼성전자 같은 국내외 개별 주식은 직접 매수할 수 없으며, 국내 증시에 상장된 다양한 ETF와 펀드를 통해 간접 투자해야 합니다.
연말정산 세액공제, 과세이연 및 복리 효과, 연금 수령 시 저율 과세 등의 장점이 있어 장기적인 노후 자금 마련에 유리합니다. 개인연금저축계좌는 정부가 국민의 노후 준비를 장려하기 위해 세금 혜택을 제공하는 핵심 금융 상품입니다.
소득 유무와 관계없이 주부, 학생, 미성년자까지 가입할 수 있으며, 연간 최대 600만원까지 세액공제 혜택을 받을 수 있어 연말정산 시 절세 효과가 매우 큽니다.
또한, 투자 수익에 대한 세금을 연금 수령 시점까지 미루는 과세이연과 복리 효과를 극대화할 수 있다는 점이 큰 장점으로 꼽힙니다. 하지만 개인연금저축계좌의 투자 방식에는 일반 주식 계좌와 다른 중요한 제약이 있습니다.
많은 사람이 오해하는 것과 달리, 이 계좌로는 삼성전자나 애플 같은 국내외 개별 주식을 직접 매수할 수 없습니다. 대신 국내 증시에 상장된 상장지수펀드(ETF)나 펀드를 통해 간접적으로 투자해야 합니다.
예를 들어, 미국 S&P500이나 나스닥100 지수를 추종하는 국내 상장 ETF는 개인연금저축계좌에서 투자 가능한 대표적인 상품입니다. 따라서 개인연금저축계좌는 단기적인 시세차익보다는 장기적인 관점에서 꾸준히 자산을 불려나가는 데 적합합니다.
특히 30~40대처럼 연금 수령까지 시간이 충분한 투자자에게는 S&P500 ETF와 같이 안정적이면서도 성장성이 높은 상품을 활용하여 복리 효과를 누리는 것이 효과적인 노후 준비 전략이 될 수 있습니다.