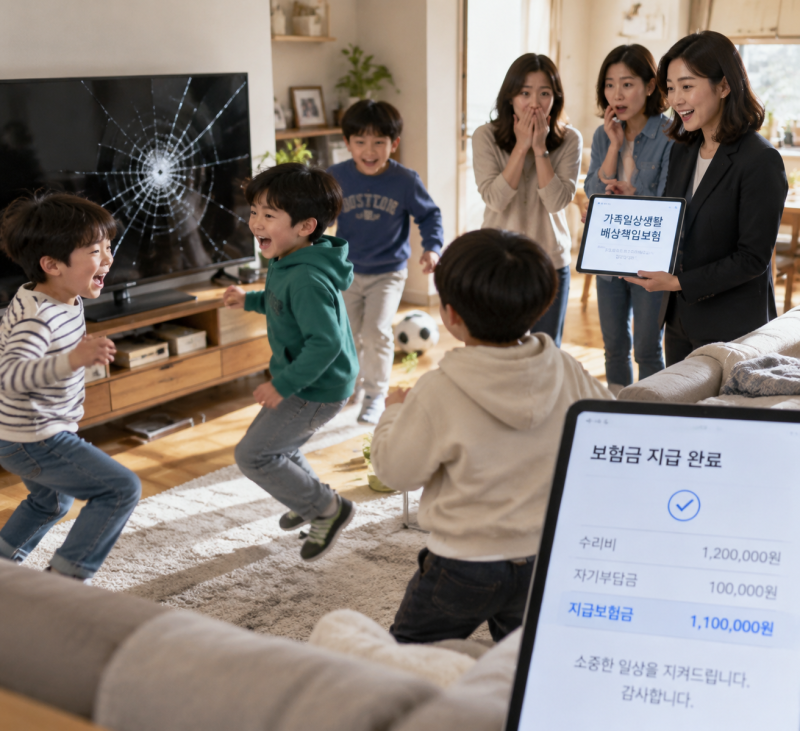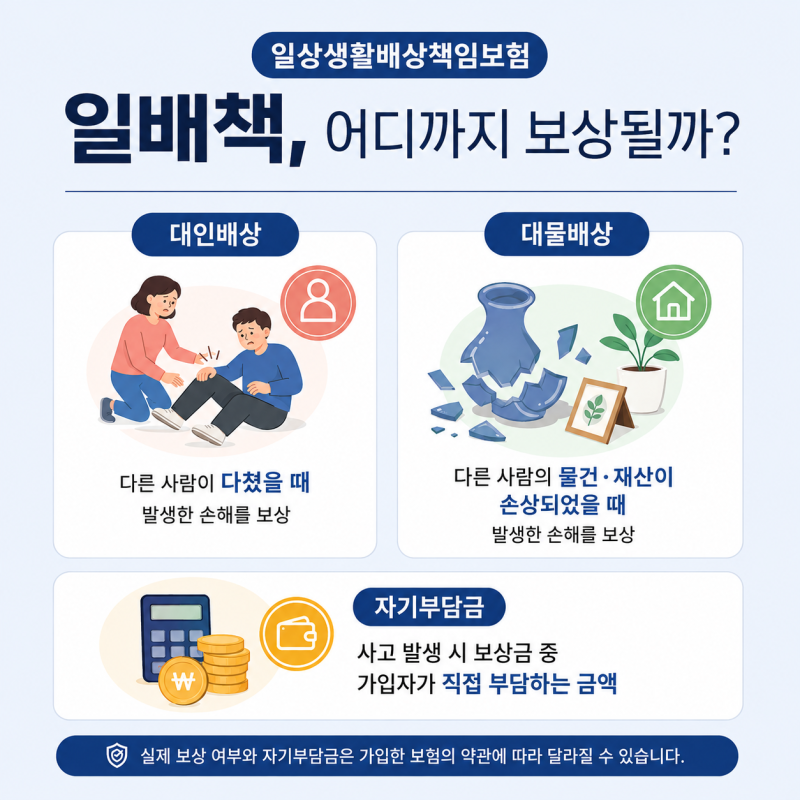
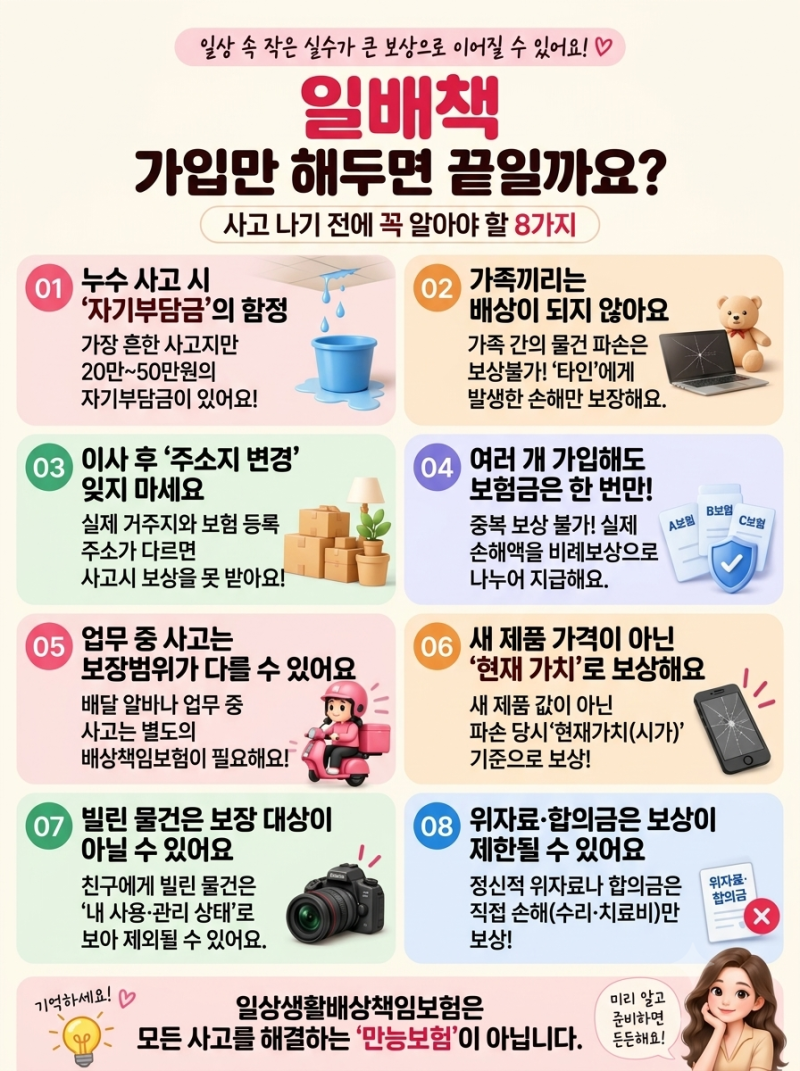

일상배상책임보험은 월 1천원 내외의 저렴한 보험료로 타인에게 입힌 신체나 재물 피해를 최대 1억 원까지 보장하는 필수 특약입니다. 대인사고는 자기부담금이 없지만, 대물사고는 누수 50만원, 그 외 20만원의 자기부담금이 발생할 수 있습니다.
가족 구성원 중 여러 명이 일상배상책임보험에 가입되어 있다면, 실제 손해액이 총 보상 한도보다 적을 경우 자기부담금을 0원으로 처리할 수 있습니다.
일상생활 속 예기치 않은 사고는 언제든 발생할 수 있으며, 이때 타인에게 입힌 피해에 대한 법률상 배상 책임은 막대한 경제적 부담으로 이어질 수 있습니다. 이러한 위험에 대비하는 가장 효과적인 방법 중 하나가 바로 '일상배상책임보험'입니다.
월 1천 원 안팎의 저렴한 보험료로 대인 및 대물 피해를 최대 1억 원까지 보장해주는 이 특약은 '가성비 최고의 국민 특약'으로 불리지만, 막상 사고가 발생했을 때 자기부담금 조항 때문에 당황하는 경우가 많습니다.
특히 누수 사고와 같이 고액의 배상금이 발생하는 경우, 자기부담금은 큰 부담으로 다가올 수 있습니다. 일상배상책임보험의 자기부담금은 가입 시기에 따라 다르게 적용됩니다.
2009년 7월 이전 가입 건은 자기부담금이 2만원이었으나, 이후에는 대인사고는 자기부담금이 없으며, 대물사고의 경우 누수는 50만원, 그 외 사고는 20만원이 일반적입니다. 하지만 여기서 중요한 팩트가 있습니다.
만약 가족 구성원 중 여러 명이 각자 일상배상책임보험에 가입되어 있다면, 자기부담금을 합법적으로 '0원'으로 만들 수 있는 방법이 존재합니다.
예를 들어, 아파트 누수로 1천만원의 피해가 발생했고, 가족 3명이 각각 일상배상책임보험에 가입되어 있다면, 각 보험의 자기부담금 50만원씩 총 150만원이 발생할 것처럼 보입니다.
그러나 실제 손해액이 각 보험사의 보상 한도를 합산한 금액보다 적을 경우, 자기부담금은 0원으로 처리되고 실제 손해액 전액이 보험사에서 비례하여 보상됩니다. 이는 실손보험의 비례 보상 원칙과 유사하게 적용되는 부분입니다.
따라서 일상배상책임보험은 단독 상품이 아닌 종합보험, 운전자보험, 주택화재보험 등 다양한 상품의 특약 형태로 가입할 수 있으며, 특히 '가족일상생활배상책임' 특약은 보장 범위가 가장 넓어 유리합니다.
사고 발생 시에는 주민등록등본 및 가족관계증명서를 통해 사고 당시의 동거 및 생계 공유 여부를 엄격히 확인하므로, 약관 내용을 정확히 이해하고 가입하는 것이 중요합니다.
이처럼 일상배상책임보험은 예상치 못한 사고로부터 우리 가족의 경제적 안정을 지켜주는 든든한 방패 역할을 할 수 있으니, 가입 현황을 점검하고 필요하다면 가족 중복 가입을 통해 자기부담금 부담을 최소화하는 전략을 고려해 보시길 바랍니다.
가족 구성원 중 여러 명이 일상배상책임보험에 가입되어 있다면, 실제 손해액이 총 보상 한도보다 적을 경우 자기부담금을 0원으로 처리할 수 있습니다.
일상생활 속 예기치 않은 사고는 언제든 발생할 수 있으며, 이때 타인에게 입힌 피해에 대한 법률상 배상 책임은 막대한 경제적 부담으로 이어질 수 있습니다. 이러한 위험에 대비하는 가장 효과적인 방법 중 하나가 바로 '일상배상책임보험'입니다.
월 1천 원 안팎의 저렴한 보험료로 대인 및 대물 피해를 최대 1억 원까지 보장해주는 이 특약은 '가성비 최고의 국민 특약'으로 불리지만, 막상 사고가 발생했을 때 자기부담금 조항 때문에 당황하는 경우가 많습니다.
특히 누수 사고와 같이 고액의 배상금이 발생하는 경우, 자기부담금은 큰 부담으로 다가올 수 있습니다. 일상배상책임보험의 자기부담금은 가입 시기에 따라 다르게 적용됩니다.
2009년 7월 이전 가입 건은 자기부담금이 2만원이었으나, 이후에는 대인사고는 자기부담금이 없으며, 대물사고의 경우 누수는 50만원, 그 외 사고는 20만원이 일반적입니다. 하지만 여기서 중요한 팩트가 있습니다.
만약 가족 구성원 중 여러 명이 각자 일상배상책임보험에 가입되어 있다면, 자기부담금을 합법적으로 '0원'으로 만들 수 있는 방법이 존재합니다.
예를 들어, 아파트 누수로 1천만원의 피해가 발생했고, 가족 3명이 각각 일상배상책임보험에 가입되어 있다면, 각 보험의 자기부담금 50만원씩 총 150만원이 발생할 것처럼 보입니다.
그러나 실제 손해액이 각 보험사의 보상 한도를 합산한 금액보다 적을 경우, 자기부담금은 0원으로 처리되고 실제 손해액 전액이 보험사에서 비례하여 보상됩니다. 이는 실손보험의 비례 보상 원칙과 유사하게 적용되는 부분입니다.
따라서 일상배상책임보험은 단독 상품이 아닌 종합보험, 운전자보험, 주택화재보험 등 다양한 상품의 특약 형태로 가입할 수 있으며, 특히 '가족일상생활배상책임' 특약은 보장 범위가 가장 넓어 유리합니다.
사고 발생 시에는 주민등록등본 및 가족관계증명서를 통해 사고 당시의 동거 및 생계 공유 여부를 엄격히 확인하므로, 약관 내용을 정확히 이해하고 가입하는 것이 중요합니다.
이처럼 일상배상책임보험은 예상치 못한 사고로부터 우리 가족의 경제적 안정을 지켜주는 든든한 방패 역할을 할 수 있으니, 가입 현황을 점검하고 필요하다면 가족 중복 가입을 통해 자기부담금 부담을 최소화하는 전략을 고려해 보시길 바랍니다.