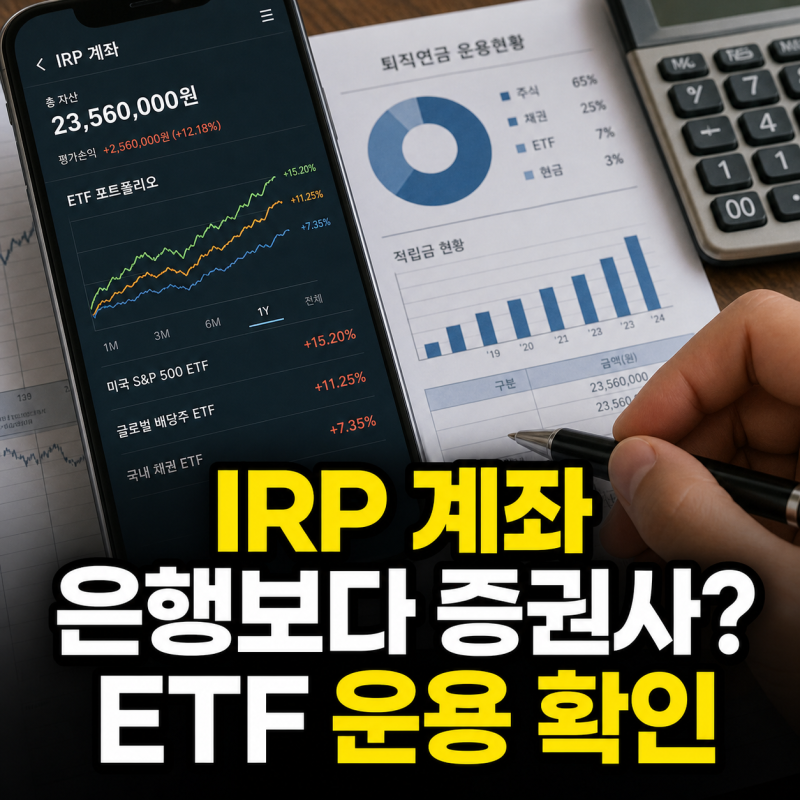

IRP 계좌는 퇴직금 운용 및 세액공제 혜택으로 많은 관심을 받고 있습니다. 그러나 모든 사람에게 최적의 IRP 계좌는 없으며, 개인의 퇴직금 운용 목적과 투자 성향에 따라 은행과 증권사 중 유리한 선택이 달라집니다.
특히 , 예금 중심의 안정적 운용을 선호하는지, ETF 등 직접 투자를 통한 수익률을 추구하는지에 따라 금융기관 선택의 중요성이 강조되고 있습니다.
실제 블로그 후기들을 살펴보면, 퇴직금을 바로 인출할 계획이라면 계좌 개설 및 해지 편의성을, 장기간 운용할 경우 수수료와 상품 라인업을 중요하게 고려하는 경향이 있습니다.
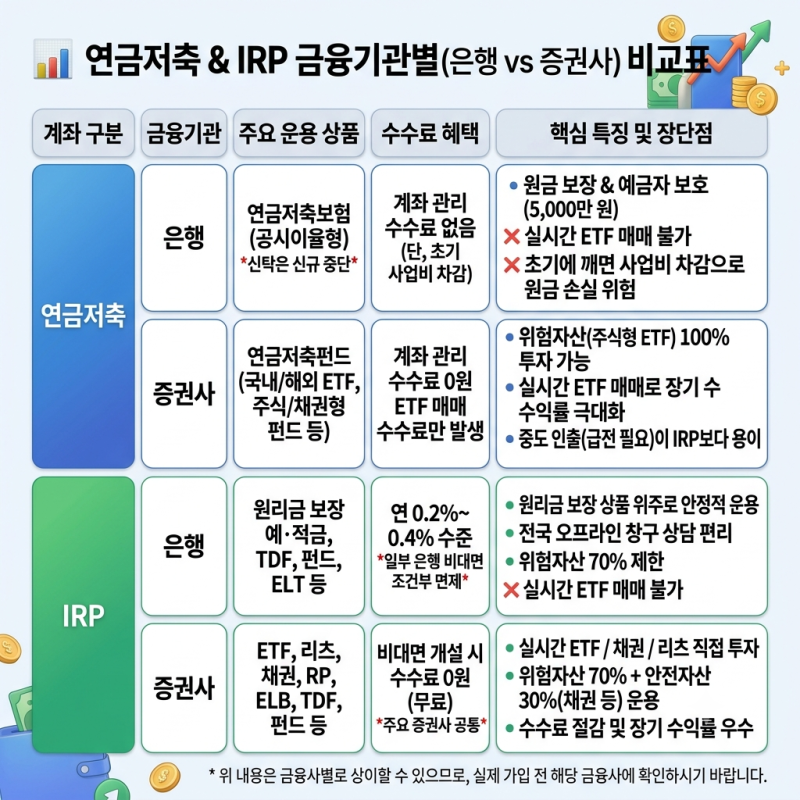
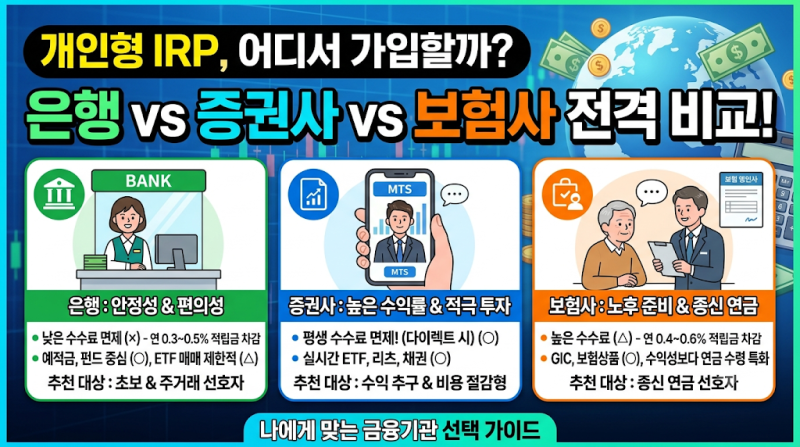
은행 IRP는 접근성과 원리금 보장 상품의 장점이 부각되지만, 증권사는 다양한 투자 상품으로 높은 수익률을 기대할 수 있다는 점이 특징입니다.
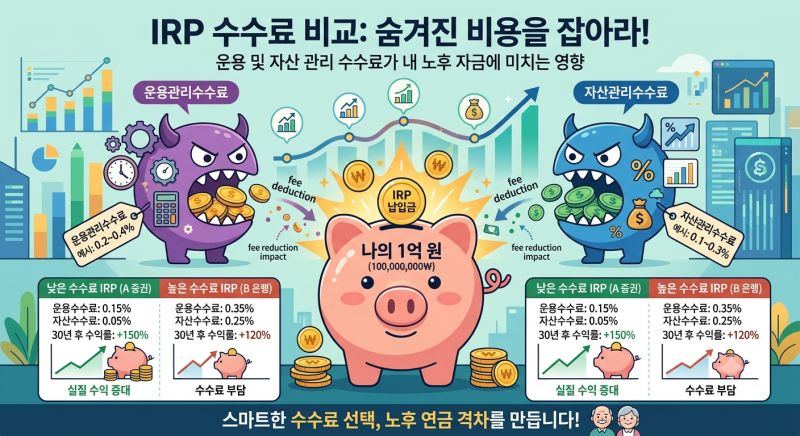
IRP 계좌 선택 시에는 단순히 '수수료 0원' 문구에 현혹되기보다, 운용관리 및 자산관리 수수료 면제 조건과 펀드 자체의 총보수를 함께 확인하는 것이 중요합니다.
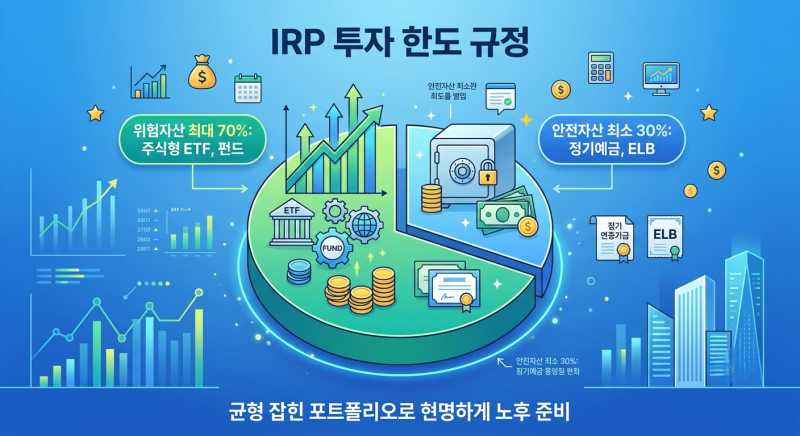
또한, 법적으로 안전자산 30% 의무를 충족하면서도 수익률을 높일 수 있는 TDF(타깃데이트펀드)와 같은 상품 조합을 고려하는 것이 현명한 선택입니다.