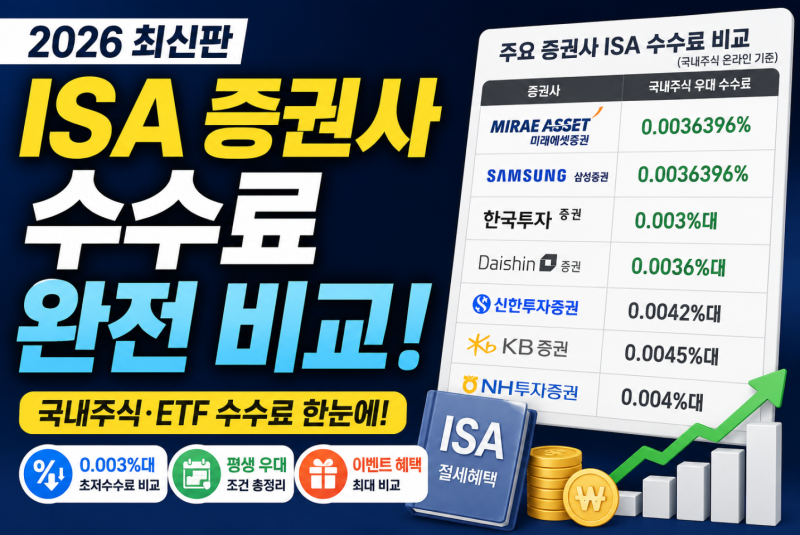
ISA 계좌는 정부의 세제 혜택 확대에 힘입어 직장인과 개인 투자자들에게 필수적인 재테크 수단으로 자리 잡았습니다. 많은 분들이 절세 혜택에 집중하지만, 증권사별 수수료 체계는 천차만별이므로 잘못 선택할 경우 아낀 세금보다 더 많은 수수료를 지불할 수 있습니다. 특히 ISA 계좌는 한 사람당 하나만 개설 가능하며, 장기 투자 시 수수료 차이가 수익률에 수십만 원에서 수백만 원의 영향을 미칠 수 있어 신중한 선택이 필요합니다.
실제 사용자들은 수수료율의 소수점 단위 비교보다는 '평생 우대' 조건인지 '기간 한정' 조건인지를 먼저 확인해야 한다고 강조합니다. 기간 한정 우대는 2년 차부터 일반 수수료로 전환되어 장기 계좌인 ISA의 혜택을 온전히 누리기 어렵기 때문입니다. 또한, 국내 주식과 ETF 수수료가 다르게 책정될 수 있으므로, ETF 위주 투자자는 광고 문구에 현혹되지 않고 ETF 요율을 개별적으로 확인하는 것이 중요합니다.
증권사 선택 시에는 유관기관 제비용 부담 여부도 확인해야 할 중요한 요소입니다. '수수료 평생 무료'라는 문구는 증권사 영업수수료에 한정되며, 유관기관 제비용은 모든 증권사에서 소액 발생합니다. 따라서 단순히 수수료율 숫자 비교에 매몰되기보다, 우대 기간, 상품별 수수료 차이, 그리고 유관기관 제비용과 같은 숨겨진 조건을 종합적으로 고려하여 자신에게 가장 유리한 증권사를 선택하는 것이 현명한 투자 전략입니다.