AI 핵심 요약
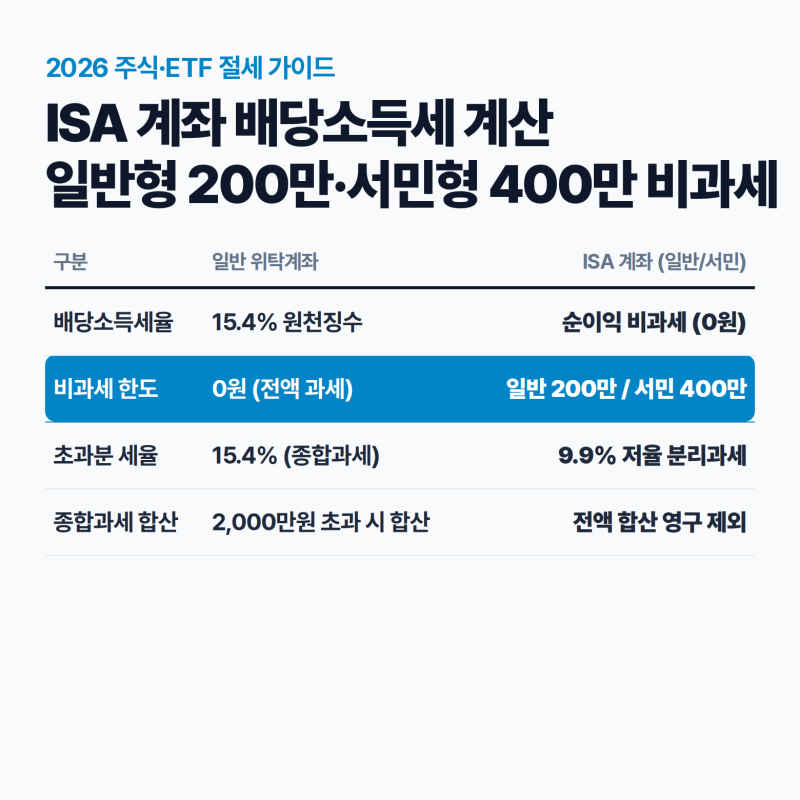
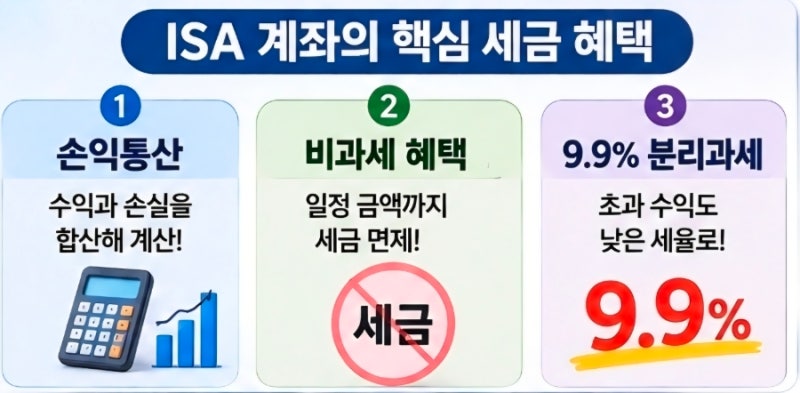
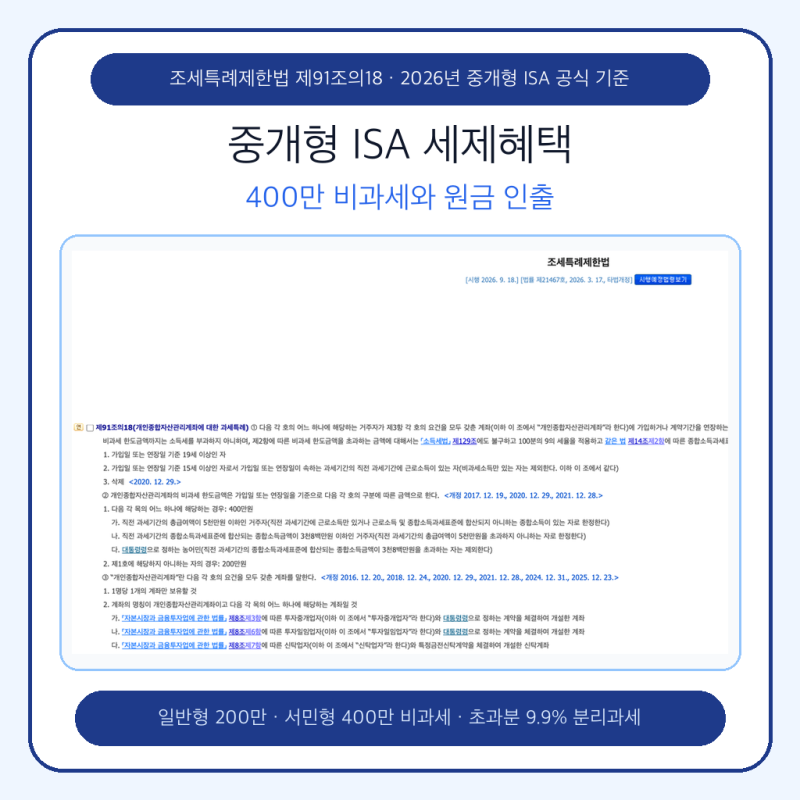
개인종합자산관리계좌인 ISA는 예금과 주식, ETF 등 다양한 금융 상품을 하나의 바구니에 담아 운용하며 비과세 및 저율 과세 혜택을 누릴 수 있는 대표적인 절세 수단입니다. 일반형 기준 200만 원, 서민형은 400만 원까지 순이익에 대해 세금을 부과하지 않으며 초과분은 9.9% 분리과세가 적용됩니다. 다만 가입 시점을 기준으로 직전 3개 과세기간 중 단 한 번이라도 금융소득종합과세 대상자였다면 가입 자격이 엄격히 제한되므로 주의가 필요합니다.
실제 시장에서는 고금리 특판 상품을 선점하기 위해 중개형 계좌를 개설했다가 뒤늦게 자격 부적격 통보를 받는 사례가 빈번하게 발생하고 있습니다. 이는 종합소득세 신고 시점과 금융기관 간 정보 공유 시차 때문인데, 개설 당시에는 승인되더라도 사후 검증 과정에서 과거 이자 및 배당소득 합계가 2,000만 원을 초과한 이력이 발견되면 계좌가 동결될 수 있습니다. 따라서 본인의 과거 소득 이력을 면밀히 검토한 후 계좌를 운용하는 것이 자산 관리의 핵심입니다.
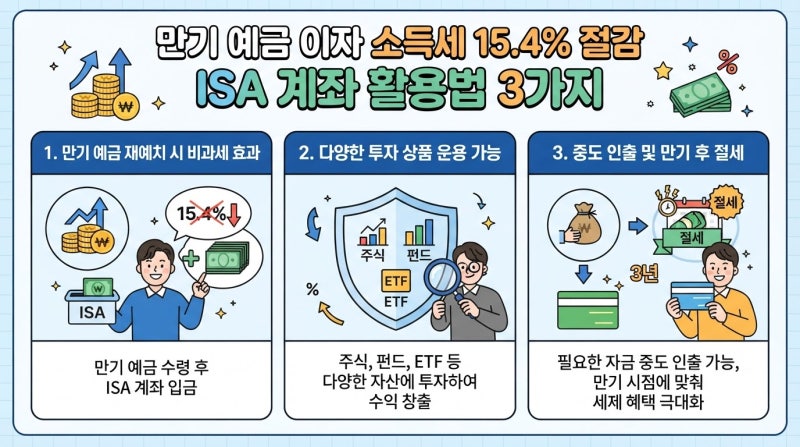
금융소득이 점차 증가할 것으로 예상되는 투자자라면 과세 대상자가 되기 전 미리 계좌를 개설해 두는 것이 전략적으로 유리합니다. 가입 당시 요건을 충족했다면 이후 소득이 늘어나 종합과세 대상이 되더라도 기존 계약은 만기까지 유지하며 절세 혜택을 지속할 수 있기 때문입니다. 3년의 의무 가입 기간을 고려하여 장기적인 자산 배분 계획을 세우고, 손익통산 기능을 적극 활용해 실질 수익률을 극대화하는 지혜가 요구됩니다.