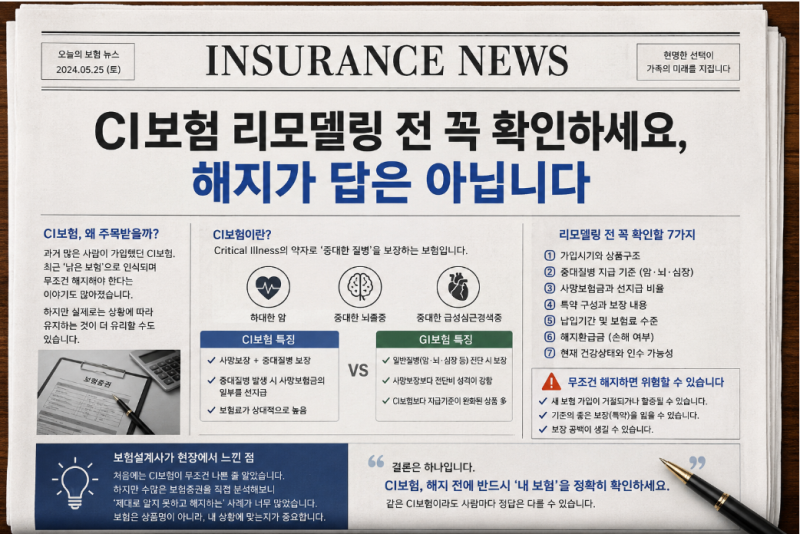
CI보험은 종신보험을 기반으로 중대한 질병 발생 시 사망보험금의 일부를 미리 지급하는 구조입니다. 일반 종신보험보다 보험료가 30~40% 높으며, 질병 보험금 수령 시 남은 사망보험금이 줄어드는 특징이 있습니다.
오래된 CI보험은 '중대한' 질병의 까다로운 약관 정의와 함께 현재 가입 어려운 알짜 특약이 포함될 수 있어 해지 전 신중한 검토가 필요합니다. CI보험은 한때 '사망과 질병을 한 번에 해결하는 만능 보험'으로 불리며 많은 이들의 관심을 받았습니다.
하지만 시간이 지나면서 '보장받기 까다롭다', '차라리 해지하는 게 낫다'는 인식이 확산되며 많은 가입자들이 해지 여부를 고민하고 있습니다.
특히 10년 이상 꾸준히 보험료를 납입해 온 경우, 감정적인 판단보다는 내가 가입한 CI보험의 본질과 약관 내용을 정확히 이해하는 것이 중요합니다. CI보험의 핵심은 평생 사망을 보장하는 종신보험을 뼈대로 한다는 점입니다.
여기에 약관에서 정한 '중대한 질병'이나 '중대한 수술' 발생 시 사망보험금의 일부를 미리 선지급하는 구조로 설계되어 있습니다. 여기서 중요한 사실은 이 질병 보험금이 추가적인 보장이 아니라, 유가족에게 지급될 사망보험금을 미리 당겨 쓰는 형태라는 것입니다.
예를 들어 1억 원 가입금액 중 80%를 선지급받으면, 이후 남은 사망보험금은 2천만 원으로 줄어들게 됩니다.
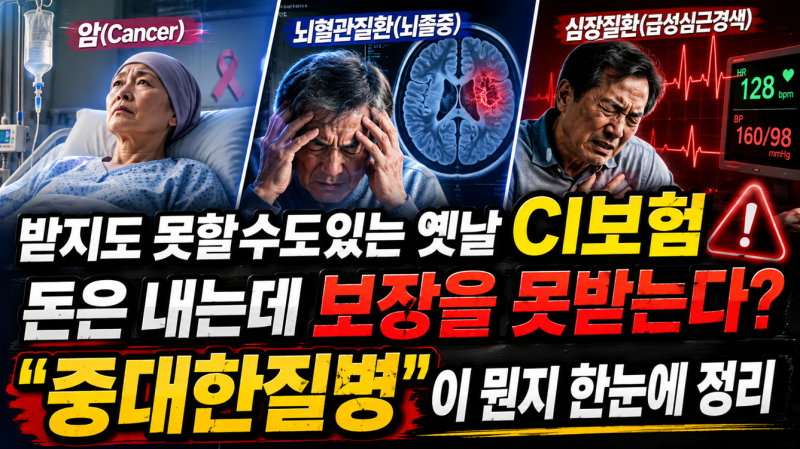
또한, '중대한'이라는 단어가 붙은 질병은 일반적인 질병 진단과 달리 매우 까다로운 약관상의 조건을 충족해야만 보험금이 지급되는 경우가 많아 보장 공백이 발생할 수 있습니다.
동일한 보장의 일반 종신보험 대비 보험료가 30~40%가량 높게 책정되어 있다는 점도 간과할 수 없는 부분입니다. 그럼에도 불구하고 무조건적인 해지는 신중해야 합니다.
특히 2000년대 초중반에 가입한 오래된 CI보험의 경우, 현재는 가입하기 어려운 통원치료비, 입원일당, 일상생활배상책임, 종수술비 등 다양한 알짜 특약들이 포함되어 있을 가능성이 높습니다.
새로운 보험으로 갈아타는 과정에서 이러한 소중한 보장들을 잃을 수도 있습니다. 따라서 해지환급금만 보고 섣불리 결정하기보다는, 잔여 납입 기간, 해약환급금, 그리고 각 특약의 보장 내용과 조건을 면밀히 분석해야 합니다.
부족한 부분은 보완하고, 유지할 가치가 있는 보장은 그대로 가져가는 현명한 리모델링 전략을 세우는 것이 장기적인 관점에서 더 이득이 될 수 있습니다.
오래된 CI보험은 '중대한' 질병의 까다로운 약관 정의와 함께 현재 가입 어려운 알짜 특약이 포함될 수 있어 해지 전 신중한 검토가 필요합니다. CI보험은 한때 '사망과 질병을 한 번에 해결하는 만능 보험'으로 불리며 많은 이들의 관심을 받았습니다.
하지만 시간이 지나면서 '보장받기 까다롭다', '차라리 해지하는 게 낫다'는 인식이 확산되며 많은 가입자들이 해지 여부를 고민하고 있습니다.
특히 10년 이상 꾸준히 보험료를 납입해 온 경우, 감정적인 판단보다는 내가 가입한 CI보험의 본질과 약관 내용을 정확히 이해하는 것이 중요합니다. CI보험의 핵심은 평생 사망을 보장하는 종신보험을 뼈대로 한다는 점입니다.
여기에 약관에서 정한 '중대한 질병'이나 '중대한 수술' 발생 시 사망보험금의 일부를 미리 선지급하는 구조로 설계되어 있습니다. 여기서 중요한 사실은 이 질병 보험금이 추가적인 보장이 아니라, 유가족에게 지급될 사망보험금을 미리 당겨 쓰는 형태라는 것입니다.
예를 들어 1억 원 가입금액 중 80%를 선지급받으면, 이후 남은 사망보험금은 2천만 원으로 줄어들게 됩니다.
또한, '중대한'이라는 단어가 붙은 질병은 일반적인 질병 진단과 달리 매우 까다로운 약관상의 조건을 충족해야만 보험금이 지급되는 경우가 많아 보장 공백이 발생할 수 있습니다.
동일한 보장의 일반 종신보험 대비 보험료가 30~40%가량 높게 책정되어 있다는 점도 간과할 수 없는 부분입니다. 그럼에도 불구하고 무조건적인 해지는 신중해야 합니다.
특히 2000년대 초중반에 가입한 오래된 CI보험의 경우, 현재는 가입하기 어려운 통원치료비, 입원일당, 일상생활배상책임, 종수술비 등 다양한 알짜 특약들이 포함되어 있을 가능성이 높습니다.
새로운 보험으로 갈아타는 과정에서 이러한 소중한 보장들을 잃을 수도 있습니다. 따라서 해지환급금만 보고 섣불리 결정하기보다는, 잔여 납입 기간, 해약환급금, 그리고 각 특약의 보장 내용과 조건을 면밀히 분석해야 합니다.
부족한 부분은 보완하고, 유지할 가치가 있는 보장은 그대로 가져가는 현명한 리모델링 전략을 세우는 것이 장기적인 관점에서 더 이득이 될 수 있습니다.