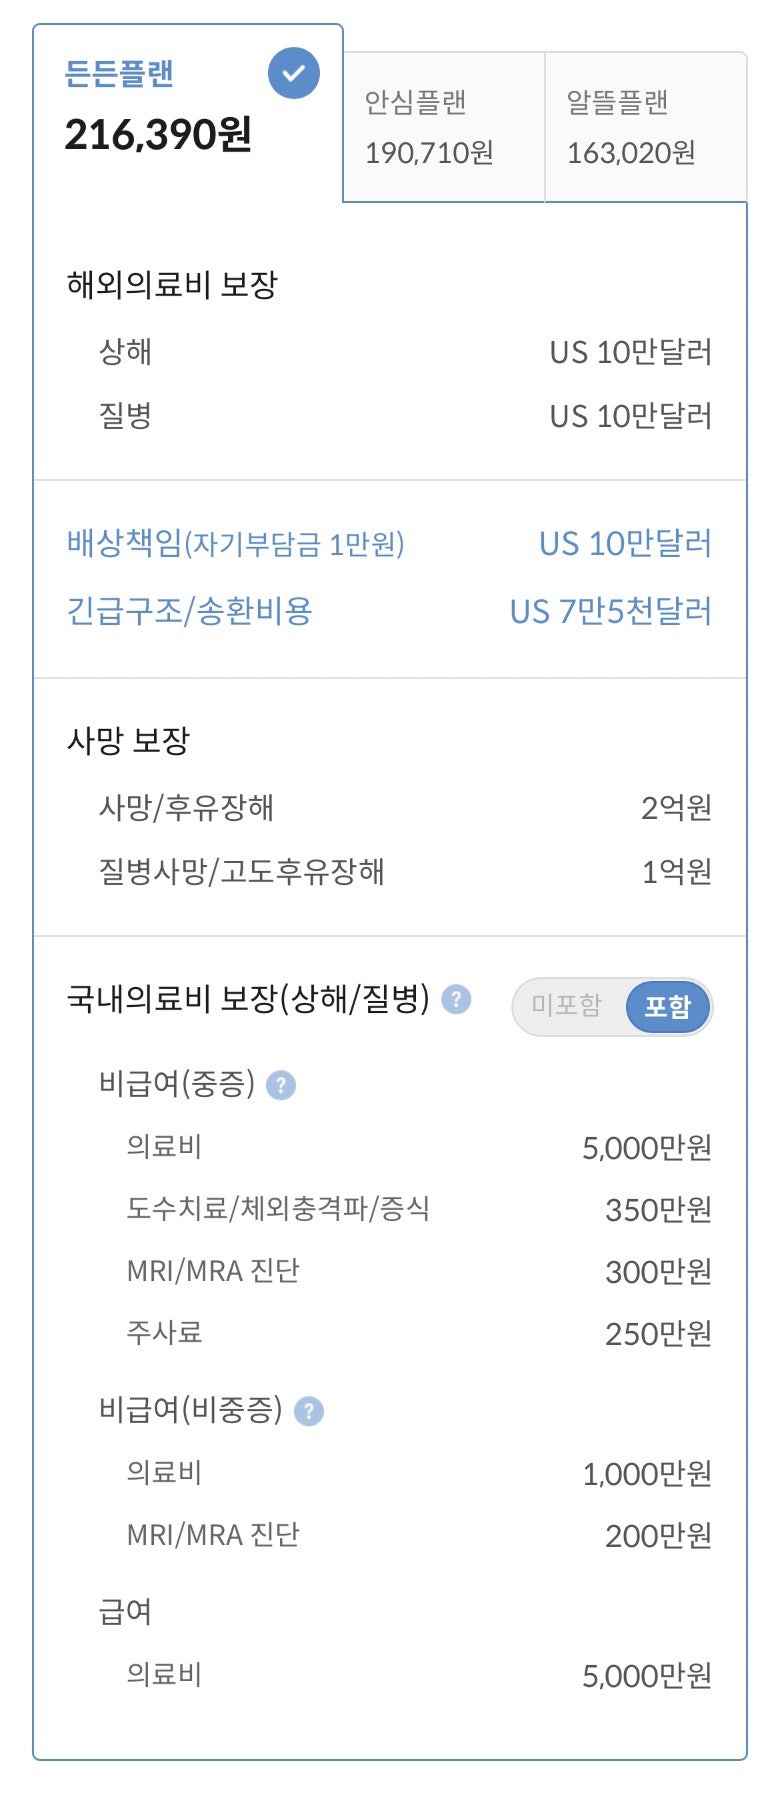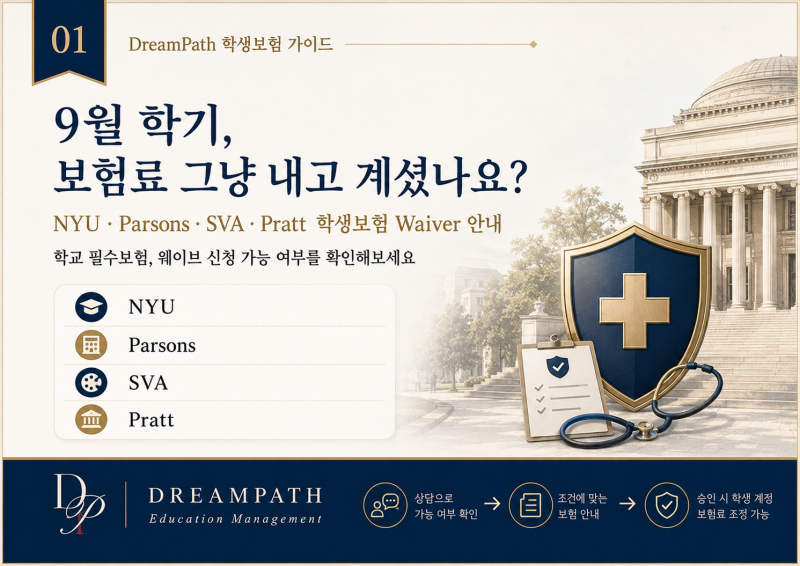
미국 유학생의 경우 학교 지정 보험은 연간 최대 400만원에 달해 큰 부담이 됩니다. 국내 유학생보험은 연간 50만원에서 200만원 수준으로 훨씬 저렴하지만, 학교 요구 조건을 반드시 충족해야 합니다.
학교 보험료를 면제받고 사설 보험으로 교체하여 백만원 이상 절약한 사례도 있어 꼼꼼한 비교가 중요합니다. 해외 유학 시 보험은 선택이 아닌 필수입니다. 특히 미국은 상상을 초월하는 의료비로 유학생들에게 큰 부담을 줍니다.
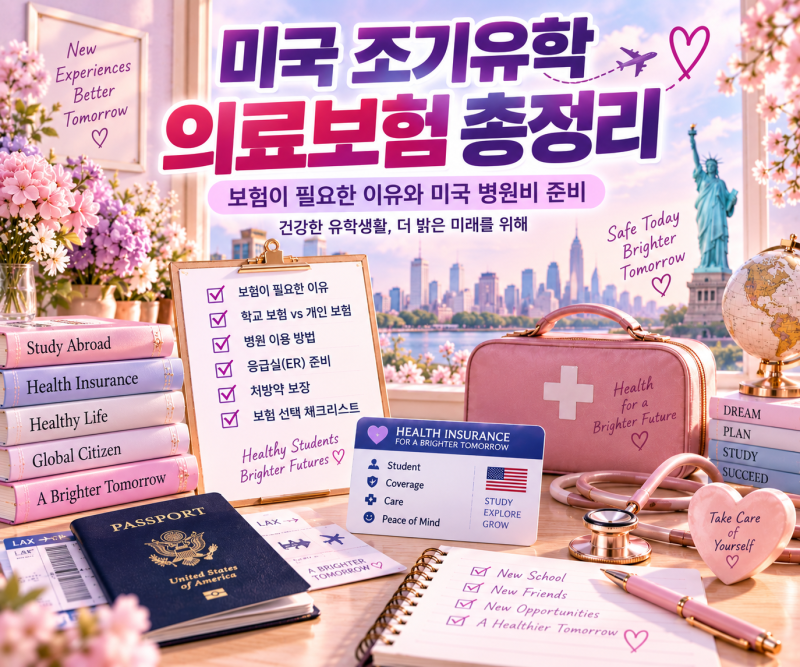
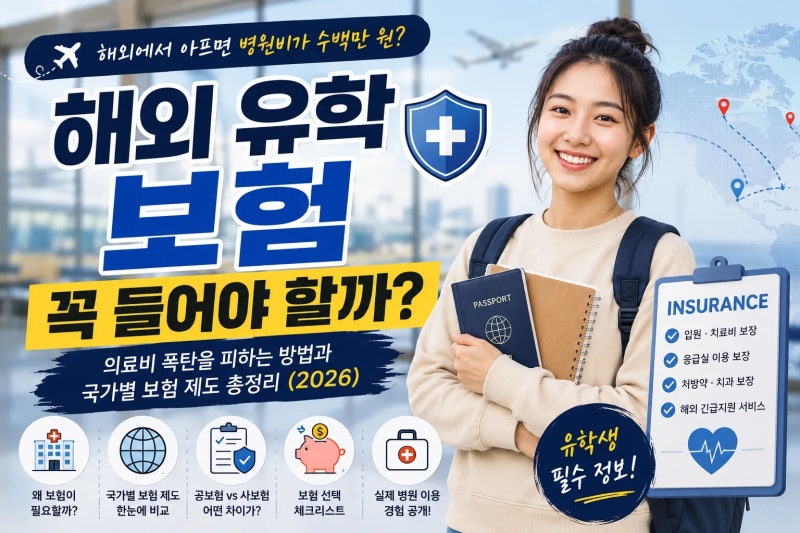
한국 국민건강보험에 익숙한 유학생들은 독감으로 응급실 방문 시 수천 달러 청구서, 간단한 검사에 한 달 치 생활비가 사라지는 경험을 합니다. 유학생보험은 의료비 폭탄을 피하는 중요한 안전장치입니다. 미국 대학 지정 건강보험은 연간 200~400만원으로 큰 부담입니다.
국내 유학생보험은 50~200만원으로 저렴하지만, 학교가 제시하는 "Annual limit $500,000 이상" 등 구체적인 보장 조건을 확인해야 합니다. 학교 보험료 면제 후 사설 유학생보험으로 교체해 백만원 이상 절약한 사례도 많습니다.
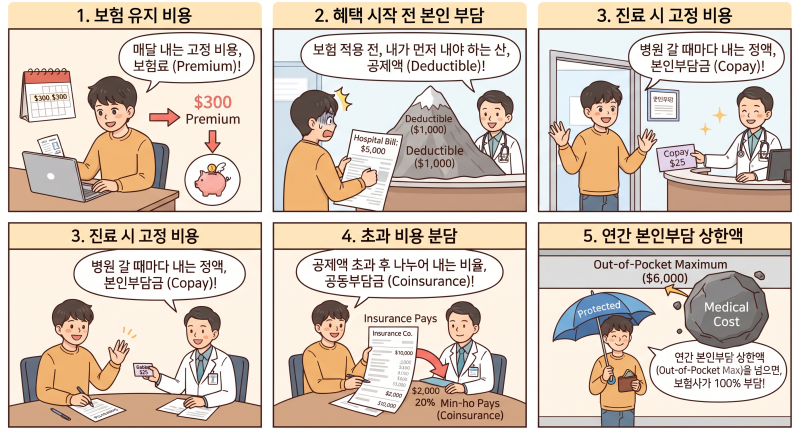
유학생보험 가입 시 저렴한 상품보다 유학 국가와 학교의 구체적인 보험 요구 조건을 최우선으로 고려해야 합니다. 디덕터블, 코페이 등 핵심 용어를 이해하고 여러 보험사 상품을 꼼꼼히 비교하여 학교 조건을 충족하는 최적의 유학생보험을 선택하십시오.
불필요한 지출을 줄이고 안전한 유학 생활을 보장합니다.
학교 보험료를 면제받고 사설 보험으로 교체하여 백만원 이상 절약한 사례도 있어 꼼꼼한 비교가 중요합니다. 해외 유학 시 보험은 선택이 아닌 필수입니다. 특히 미국은 상상을 초월하는 의료비로 유학생들에게 큰 부담을 줍니다.
한국 국민건강보험에 익숙한 유학생들은 독감으로 응급실 방문 시 수천 달러 청구서, 간단한 검사에 한 달 치 생활비가 사라지는 경험을 합니다. 유학생보험은 의료비 폭탄을 피하는 중요한 안전장치입니다. 미국 대학 지정 건강보험은 연간 200~400만원으로 큰 부담입니다.
국내 유학생보험은 50~200만원으로 저렴하지만, 학교가 제시하는 "Annual limit $500,000 이상" 등 구체적인 보장 조건을 확인해야 합니다. 학교 보험료 면제 후 사설 유학생보험으로 교체해 백만원 이상 절약한 사례도 많습니다.
유학생보험 가입 시 저렴한 상품보다 유학 국가와 학교의 구체적인 보험 요구 조건을 최우선으로 고려해야 합니다. 디덕터블, 코페이 등 핵심 용어를 이해하고 여러 보험사 상품을 꼼꼼히 비교하여 학교 조건을 충족하는 최적의 유학생보험을 선택하십시오.
불필요한 지출을 줄이고 안전한 유학 생활을 보장합니다.