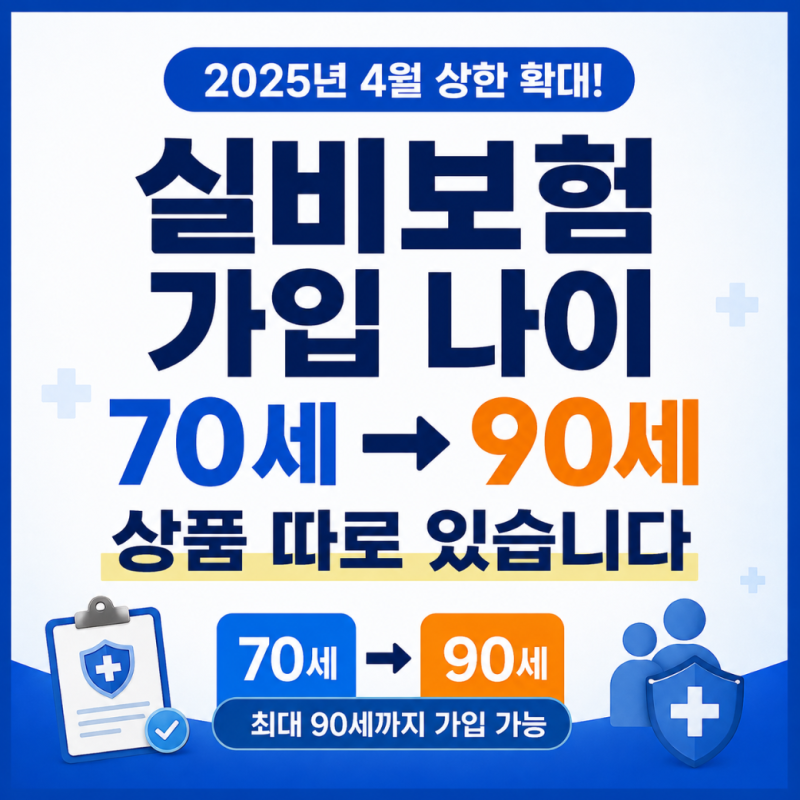
고령층 의료비 보장 강화를 위해 노후실손 및 유병력자 실손보험의 가입연령이 최대 90세, 보장연령은 110세까지 확대되었습니다. 하지만 기존 70~80세 만기 보험은 평균 수명 86.1세와 78세에 집중되는 의료비 지출을 고려할 때 보장 공백이 발생할 수 있습니다.
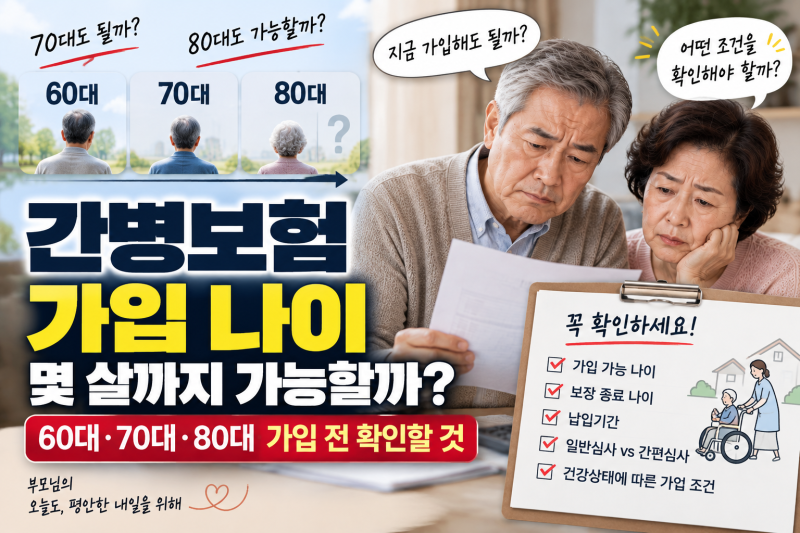
간병보험 등 고령층 보험은 가입 나이와 보장 나이가 다를 수 있으므로, 상품별 납입기간과 실제 가입 가능 연령을 면밀히 확인해야 합니다. 80세 보험 가입을 고려하는 분들이 많아지면서, 고령층을 위한 보험 상품에 대한 관심이 뜨겁습니다.
과거에는 나이가 많으면 보험 가입이 어렵다는 인식이 강했지만, 최근 금융위원회의 발표에 따라 노후실손보험과 유병력자 실손보험의 가입연령이 최대 90세까지, 보장연령은 110세까지 확대되는 등 긍정적인 변화가 있었습니다.
이는 70대, 80대 부모님을 위한 의료비 보장을 강화하려는 노력의 일환으로, 고령층도 더 넓은 선택지를 가질 수 있게 되었습니다. 하지만 무작정 새로운 보험에 가입하기 전에 반드시 확인해야 할 중요한 사실들이 있습니다.
현재 60세의 평균 생존연령이 86.1세에 달하고, 생애 의료비 지출이 78세에 가장 집중된다는 통계를 볼 때, 70세나 80세 만기로 가입된 기존 보험만으로는 충분한 보장을 받기 어려울 수 있습니다.
특히 간병보험과 같은 상품은 "100세 보장"이라는 문구만 보고 80세에도 가입 가능하다고 오해하기 쉽습니다. 실제로는 보험회사와 상품, 납입기간에 따라 가입 가능한 나이가 크게 달라지므로, 보장 나이와 가입 나이를 명확히 구분하여 확인하는 것이 필수적입니다.
따라서 80세 보험 가입을 준비한다면, 먼저 부모님의 기존 보험 가입 내역을 꼼꼼히 살펴보고, 현재 건강 상태와 필요한 보장 내용을 파악하는 것이 중요합니다.
확대된 가입연령을 활용하여 노후실손이나 유병력자 실손보험을 고려하되, 간병보험 등은 납입기간에 따른 실제 가입 가능 연령을 확인해야 합니다.
단순히 "몇 세까지 보장"이라는 문구보다는, 실제 내가 몇 세까지 가입할 수 있고, 어떤 조건으로 보장을 받을 수 있는지 전문가와 상담하여 최적의 설계를 찾는 지혜가 필요합니다.
간병보험 등 고령층 보험은 가입 나이와 보장 나이가 다를 수 있으므로, 상품별 납입기간과 실제 가입 가능 연령을 면밀히 확인해야 합니다. 80세 보험 가입을 고려하는 분들이 많아지면서, 고령층을 위한 보험 상품에 대한 관심이 뜨겁습니다.
과거에는 나이가 많으면 보험 가입이 어렵다는 인식이 강했지만, 최근 금융위원회의 발표에 따라 노후실손보험과 유병력자 실손보험의 가입연령이 최대 90세까지, 보장연령은 110세까지 확대되는 등 긍정적인 변화가 있었습니다.
이는 70대, 80대 부모님을 위한 의료비 보장을 강화하려는 노력의 일환으로, 고령층도 더 넓은 선택지를 가질 수 있게 되었습니다. 하지만 무작정 새로운 보험에 가입하기 전에 반드시 확인해야 할 중요한 사실들이 있습니다.
현재 60세의 평균 생존연령이 86.1세에 달하고, 생애 의료비 지출이 78세에 가장 집중된다는 통계를 볼 때, 70세나 80세 만기로 가입된 기존 보험만으로는 충분한 보장을 받기 어려울 수 있습니다.
특히 간병보험과 같은 상품은 "100세 보장"이라는 문구만 보고 80세에도 가입 가능하다고 오해하기 쉽습니다. 실제로는 보험회사와 상품, 납입기간에 따라 가입 가능한 나이가 크게 달라지므로, 보장 나이와 가입 나이를 명확히 구분하여 확인하는 것이 필수적입니다.
따라서 80세 보험 가입을 준비한다면, 먼저 부모님의 기존 보험 가입 내역을 꼼꼼히 살펴보고, 현재 건강 상태와 필요한 보장 내용을 파악하는 것이 중요합니다.
확대된 가입연령을 활용하여 노후실손이나 유병력자 실손보험을 고려하되, 간병보험 등은 납입기간에 따른 실제 가입 가능 연령을 확인해야 합니다.
단순히 "몇 세까지 보장"이라는 문구보다는, 실제 내가 몇 세까지 가입할 수 있고, 어떤 조건으로 보장을 받을 수 있는지 전문가와 상담하여 최적의 설계를 찾는 지혜가 필요합니다.