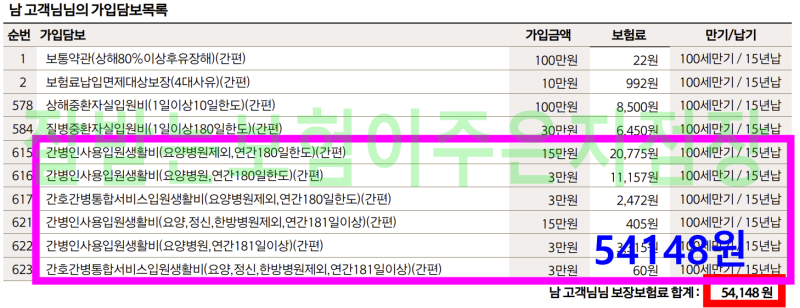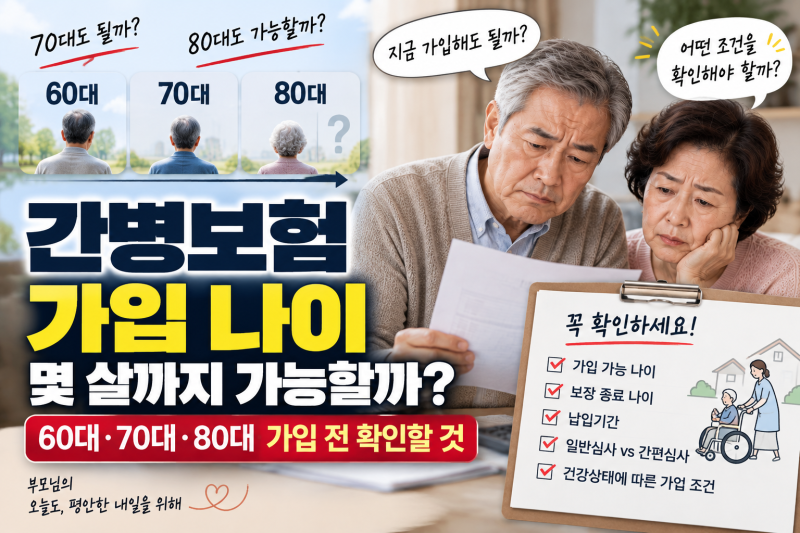
간병보험의 최대 가입 연령은 상품, 보험사, 납입 기간, 건강 상태에 따라 크게 달라집니다. '100세 보장' 문구는 보장 만기일 뿐, 실제 가입 가능 연령은 납입 기간에 따라 훨씬 낮을 수 있어 주의해야 합니다.
80세 가입을 원한다면, 납입 기간을 고려한 실제 가입 가능 연령과 상품별 나이 제한을 먼저 확인하는 것이 중요합니다. 많은 분들이 80세 간병보험 가입을 고려하며 '100세 보장'이라는 문구를 보고 안심하는 경우가 많습니다.
하지만 이는 큰 오해를 불러일으킬 수 있는 부분입니다. 간병보험에서 '100세 보장'은 보험 혜택이 100세까지 지속된다는 의미일 뿐, 80세에도 신규 가입이 가능하다는 뜻은 아닙니다.
실제 가입 가능한 연령은 보험 상품과 회사, 그리고 선택하는 납입 기간에 따라 천차만별로 달라집니다. 예를 들어, 특정 상품이 100세 만기 보장을 제공하더라도, 납입 기간이 20년이라면 최대 가입 연령은 80세가 아닌 60세가 될 수 있습니다.
10년 납입을 선택해야 70세까지 가입이 가능한 식입니다. 즉, 가입 시점의 나이가 많을수록 선택할 수 있는 납입 기간이 짧아지며, 이는 곧 가입 가능 연령의 상한선을 결정하게 됩니다.
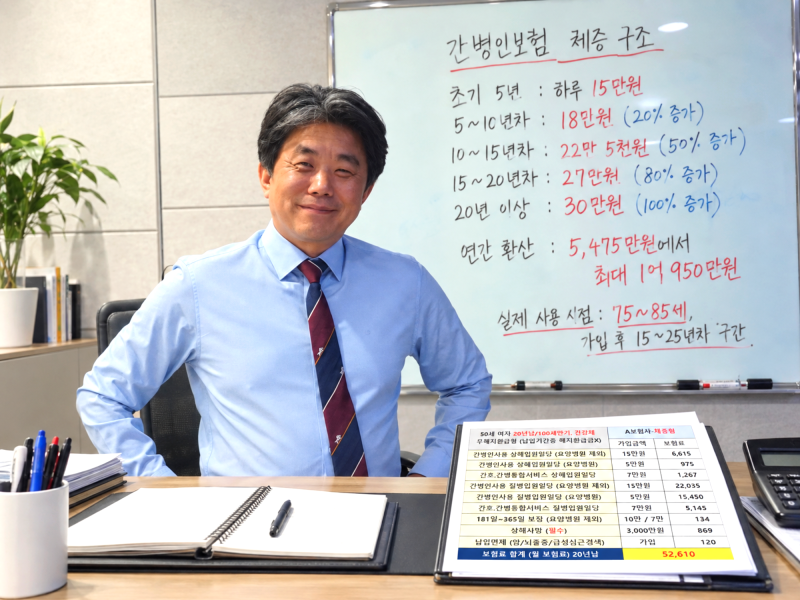
또한, 나이가 많아질수록 보험료는 두 배 가까이 상승할 수 있으므로, 가입을 미룰수록 더 높은 비용을 지불하게 됩니다. 현재 간병비가 하루 15만원 이상임을 고려할 때, 일당 설정 시 물가 상승을 반영한 체증형 상품을 고려하는 것도 현명한 선택입니다.
결론적으로 80세 간병보험을 알아볼 때는 단순히 '몇 세까지 보장되는가'보다는 '현재 내 나이에 실제로 가입 가능한 상품이 무엇이며, 그 상품의 납입 기간과 최대 가입 연령은 어떻게 되는지'를 면밀히 확인해야 합니다.
여러 보험사의 상품별 나이 제한과 납입 기간 조건을 꼼꼼히 비교하여 본인에게 가장 적합한 간병보험을 선택하는 것이 중요합니다.
80세 가입을 원한다면, 납입 기간을 고려한 실제 가입 가능 연령과 상품별 나이 제한을 먼저 확인하는 것이 중요합니다. 많은 분들이 80세 간병보험 가입을 고려하며 '100세 보장'이라는 문구를 보고 안심하는 경우가 많습니다.
하지만 이는 큰 오해를 불러일으킬 수 있는 부분입니다. 간병보험에서 '100세 보장'은 보험 혜택이 100세까지 지속된다는 의미일 뿐, 80세에도 신규 가입이 가능하다는 뜻은 아닙니다.
실제 가입 가능한 연령은 보험 상품과 회사, 그리고 선택하는 납입 기간에 따라 천차만별로 달라집니다. 예를 들어, 특정 상품이 100세 만기 보장을 제공하더라도, 납입 기간이 20년이라면 최대 가입 연령은 80세가 아닌 60세가 될 수 있습니다.
10년 납입을 선택해야 70세까지 가입이 가능한 식입니다. 즉, 가입 시점의 나이가 많을수록 선택할 수 있는 납입 기간이 짧아지며, 이는 곧 가입 가능 연령의 상한선을 결정하게 됩니다.
또한, 나이가 많아질수록 보험료는 두 배 가까이 상승할 수 있으므로, 가입을 미룰수록 더 높은 비용을 지불하게 됩니다. 현재 간병비가 하루 15만원 이상임을 고려할 때, 일당 설정 시 물가 상승을 반영한 체증형 상품을 고려하는 것도 현명한 선택입니다.
결론적으로 80세 간병보험을 알아볼 때는 단순히 '몇 세까지 보장되는가'보다는 '현재 내 나이에 실제로 가입 가능한 상품이 무엇이며, 그 상품의 납입 기간과 최대 가입 연령은 어떻게 되는지'를 면밀히 확인해야 합니다.
여러 보험사의 상품별 나이 제한과 납입 기간 조건을 꼼꼼히 비교하여 본인에게 가장 적합한 간병보험을 선택하는 것이 중요합니다.