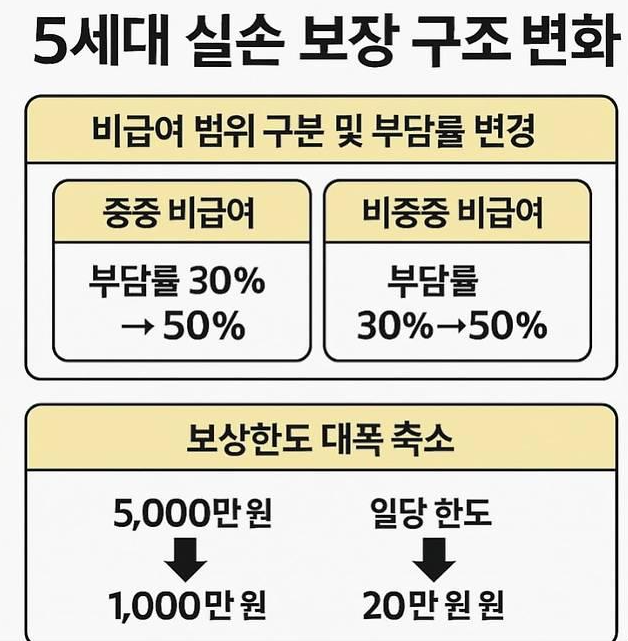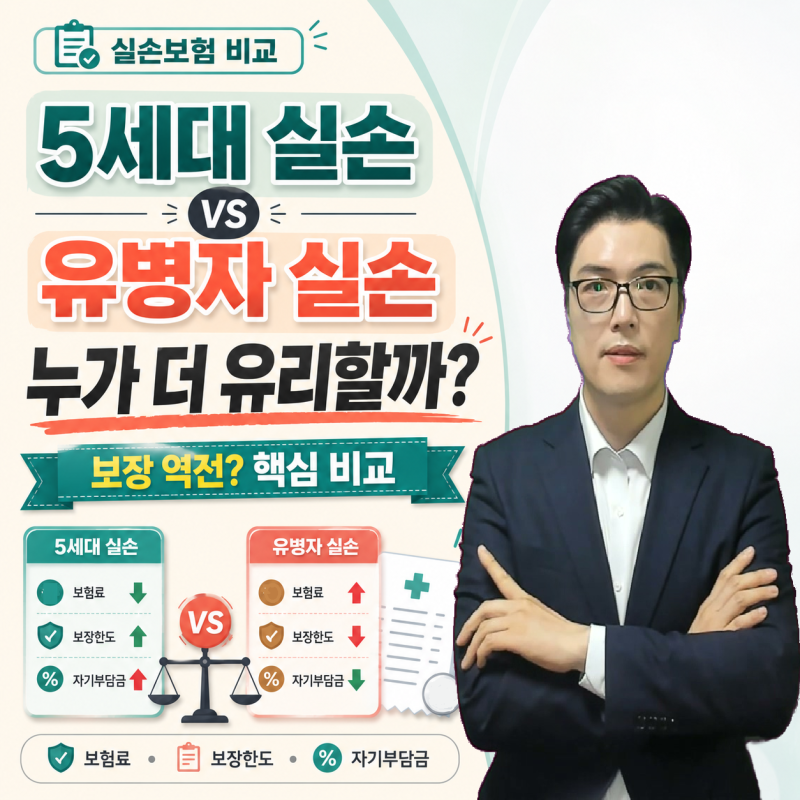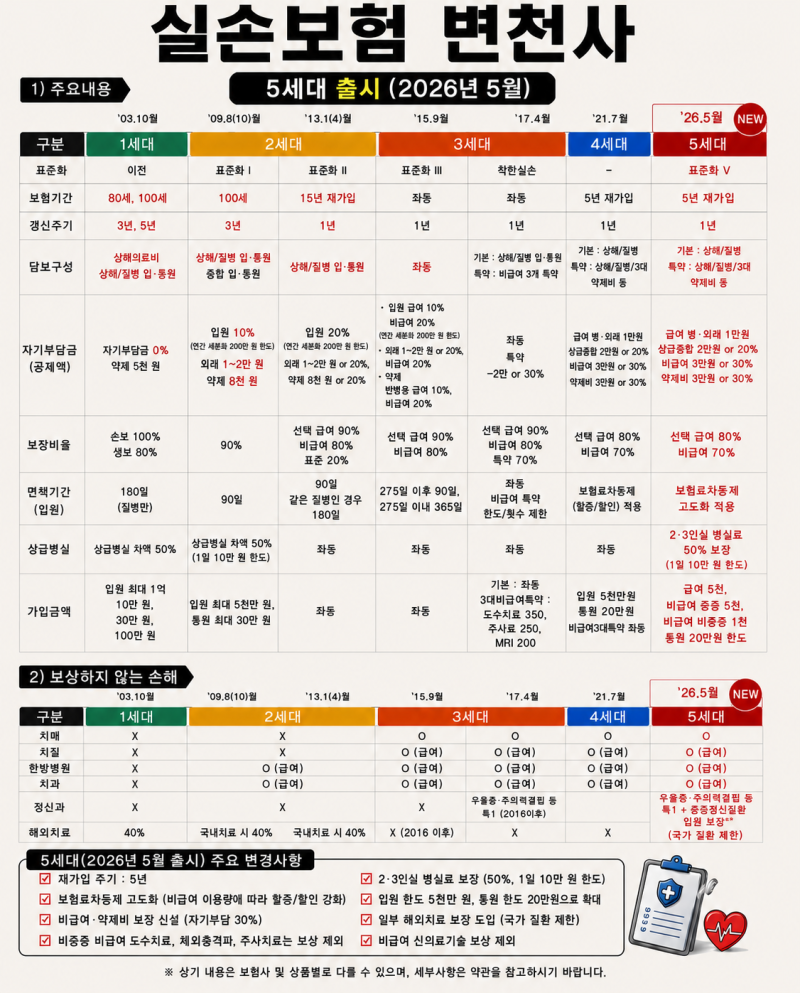

5세대 실손은 2026년 5월 출시 이후 건강한 가입자도 유병자 실손과 비교를 고민할 정도로 큰 변화를 가져왔습니다. 특히 중증 질환 보장을 강화하면서도 보험료를 낮춘 반면, 비중증 비급여 보장은 축소된 것이 특징입니다.
이로 인해 기존 유병자 실손의 상대적 가치가 재조명되고 있습니다. 실제 사용자들은 5세대 실손의 비중증 비급여 자기부담률이 50%로 상향된 점에 주목합니다.
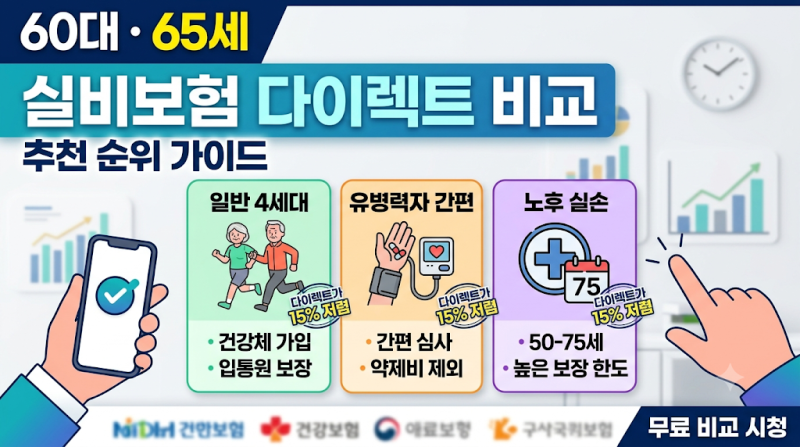
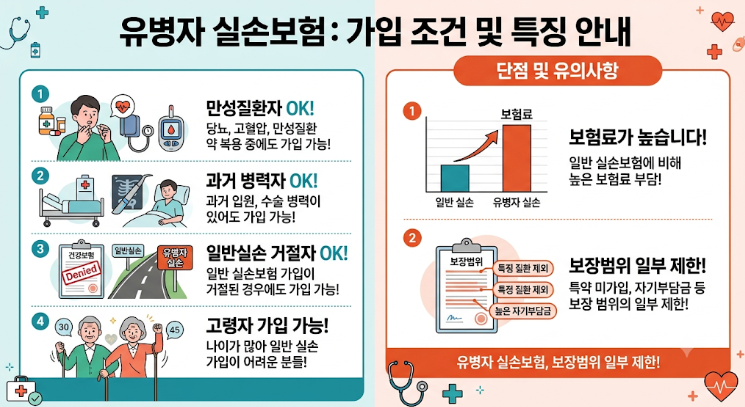
반면 유병자 실손은 비급여 자기부담률이 30%로 낮아, 특정 상황에서는 유병자 실손이 더 유리할 수 있다는 분석이 나옵니다. 그러나 유병자 실손은 처방조제비 등 일부 보장 범위가 좁다는 한계도 있습니다.
기존 실손 해지 전 신중한 검토가 필수이며, 병력, 의료 이용 패턴, 보험료를 종합적으로 고려해야 합니다.
특히 5세대 실손은 중증 의료비에 초점을 맞춘 구조이므로, 단순히 자기부담률 숫자만으로 판단하기보다 보장 범위와 적용 의료비의 실질적인 차이를 면밀히 확인하는 것이 중요합니다.