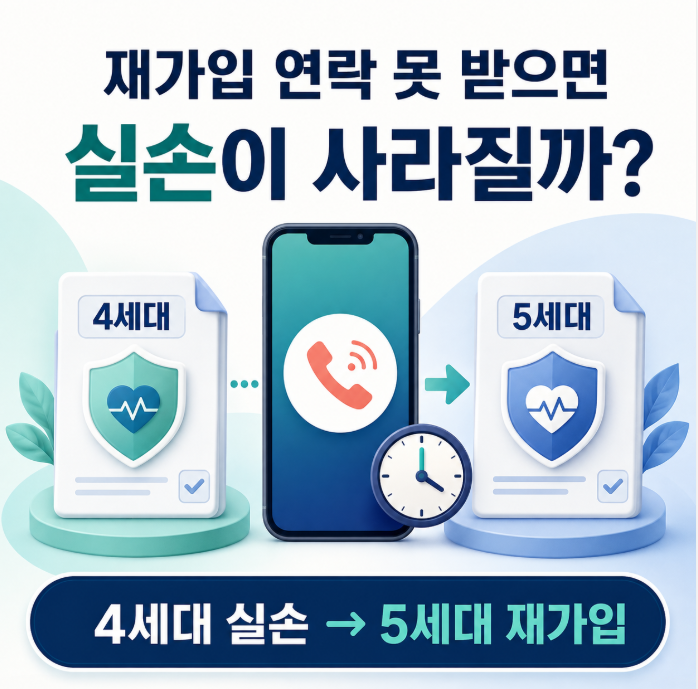
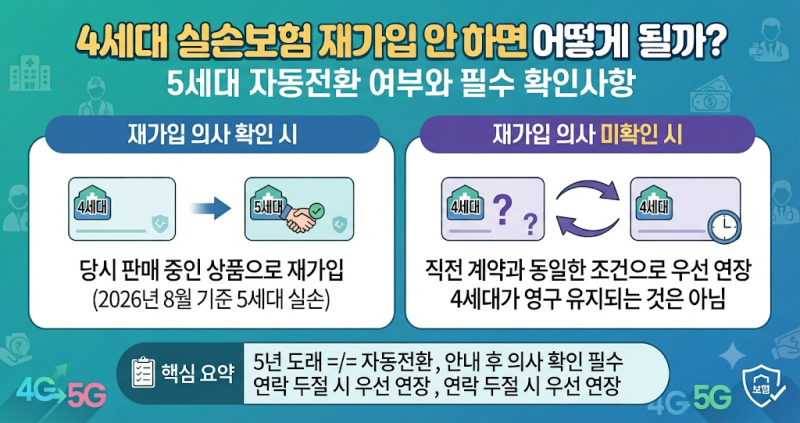
4세대 실손보험은 5년 재가입 시점에 판매 중인 실손보험으로 보장 내용이 변경될 수 있습니다. 재가입 시점을 놓치더라도 보장 공백 방지를 위해 기존 4세대 계약이 임시로 연장되는 '가연장' 상태가 됩니다.
보험사 연락을 피하면 4세대 실손이 계속 유지된다는 정보는 사실과 다르며, 이는 임시 보호 장치일 뿐입니다. 4세대 실손보험 연장에 대한 오해는 가입자들에게 혼란을 줍니다.
5년 재가입 시점이 다가오며 "보험사 연락을 피하면 4세대 실손이 유지된다"는 잘못된 정보가 퍼지고 있습니다. 이는 금융위의 보장 공백 방지 임시 조치인 '가연장'을 오해한 것으로, 갱신과 재가입 개념을 정확히 이해해야 합니다.
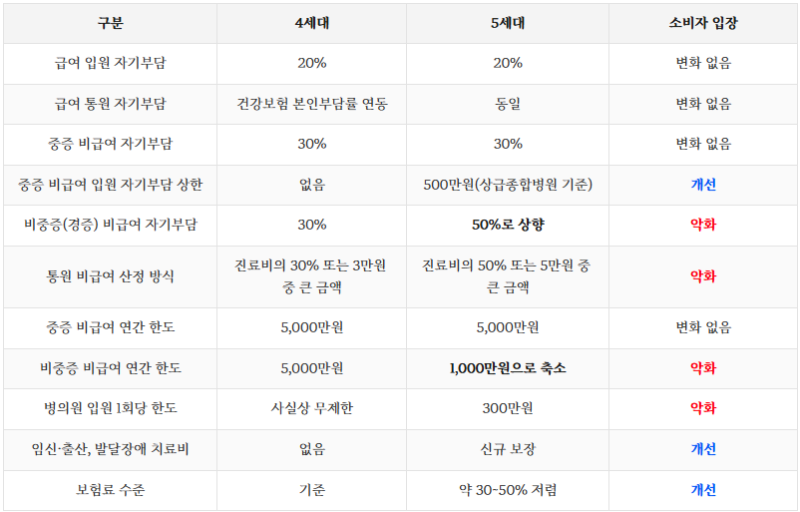
4세대 실손보험은 1년마다 보험료가 조정되는 '갱신'과 최대 5년 주기로 보장 내용이 변경되는 '재가입'으로 나뉩니다. 재가입 시점에는 당시 판매 중인 실손보험 상품으로 다시 가입하며, 이때 보장 범위나 자기부담률 등이 달라질 수 있습니다.
재가입 시점을 놓쳐도 보장 공백 방지를 위해 기존 4세대 계약이 '우선 연장'되지만, 이는 4세대를 영구 유지하는 권리가 아닌 임시 보호 장치입니다. 보험사 연락을 의도적으로 피하는 것은 장기적인 보장 공백이나 불이익을 초래할 수 있습니다.
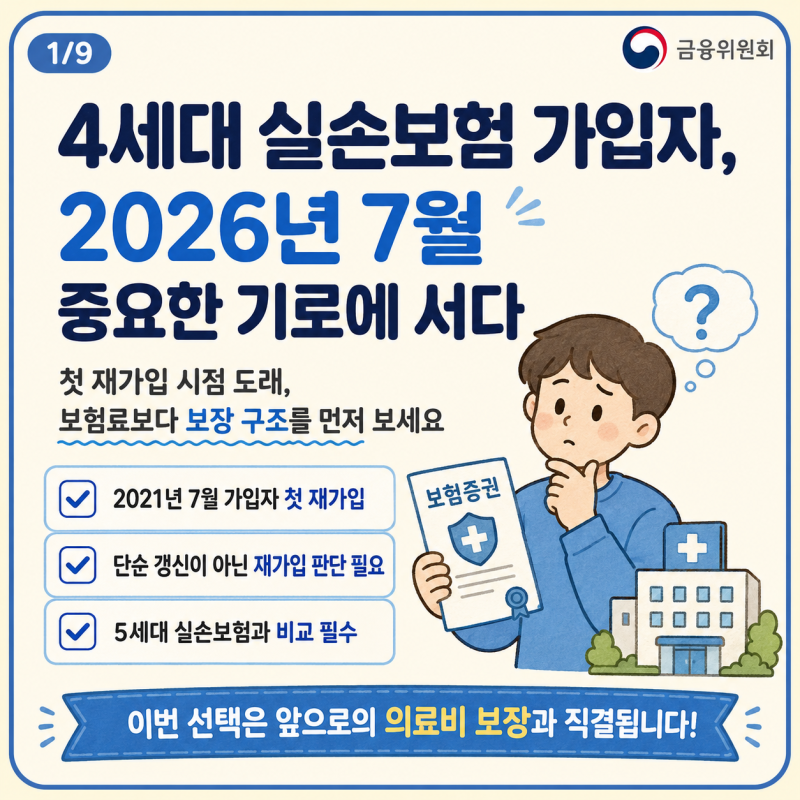
4세대 실손보험의 5년 재가입 시점은 앞으로 적용받을 실손보험의 보장 내용을 결정하는 중요한 순간입니다. 따라서 보험사의 안내에 적극적으로 응하고 변경될 보장 내용과 보험료 수준을 확인하여 현명하게 대처해야 합니다.
보험사 연락을 피하면 4세대 실손이 계속 유지된다는 정보는 사실과 다르며, 이는 임시 보호 장치일 뿐입니다. 4세대 실손보험 연장에 대한 오해는 가입자들에게 혼란을 줍니다.
5년 재가입 시점이 다가오며 "보험사 연락을 피하면 4세대 실손이 유지된다"는 잘못된 정보가 퍼지고 있습니다. 이는 금융위의 보장 공백 방지 임시 조치인 '가연장'을 오해한 것으로, 갱신과 재가입 개념을 정확히 이해해야 합니다.
4세대 실손보험은 1년마다 보험료가 조정되는 '갱신'과 최대 5년 주기로 보장 내용이 변경되는 '재가입'으로 나뉩니다. 재가입 시점에는 당시 판매 중인 실손보험 상품으로 다시 가입하며, 이때 보장 범위나 자기부담률 등이 달라질 수 있습니다.
재가입 시점을 놓쳐도 보장 공백 방지를 위해 기존 4세대 계약이 '우선 연장'되지만, 이는 4세대를 영구 유지하는 권리가 아닌 임시 보호 장치입니다. 보험사 연락을 의도적으로 피하는 것은 장기적인 보장 공백이나 불이익을 초래할 수 있습니다.
4세대 실손보험의 5년 재가입 시점은 앞으로 적용받을 실손보험의 보장 내용을 결정하는 중요한 순간입니다. 따라서 보험사의 안내에 적극적으로 응하고 변경될 보장 내용과 보험료 수준을 확인하여 현명하게 대처해야 합니다.