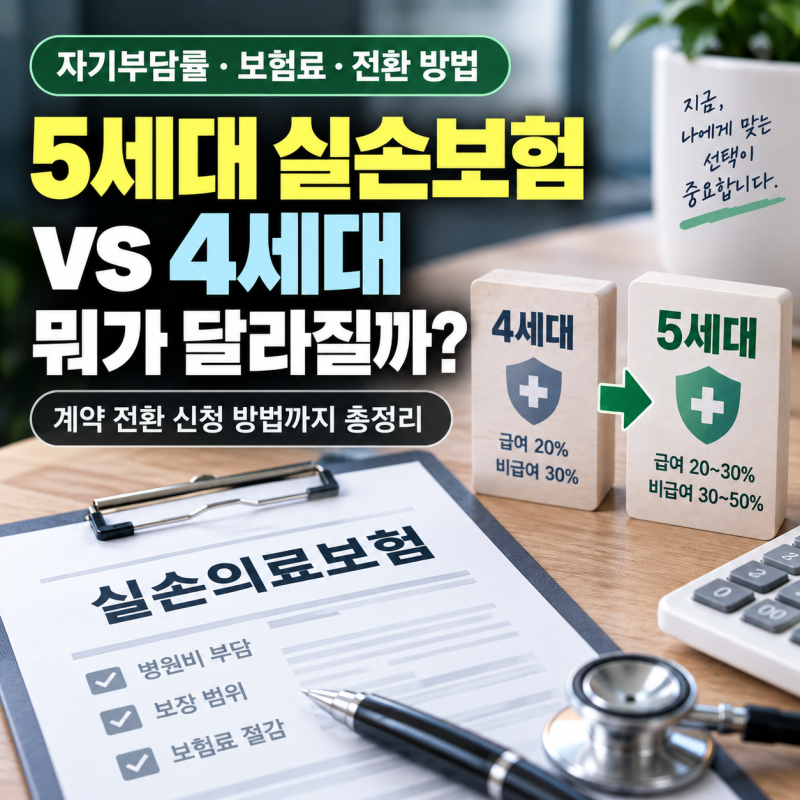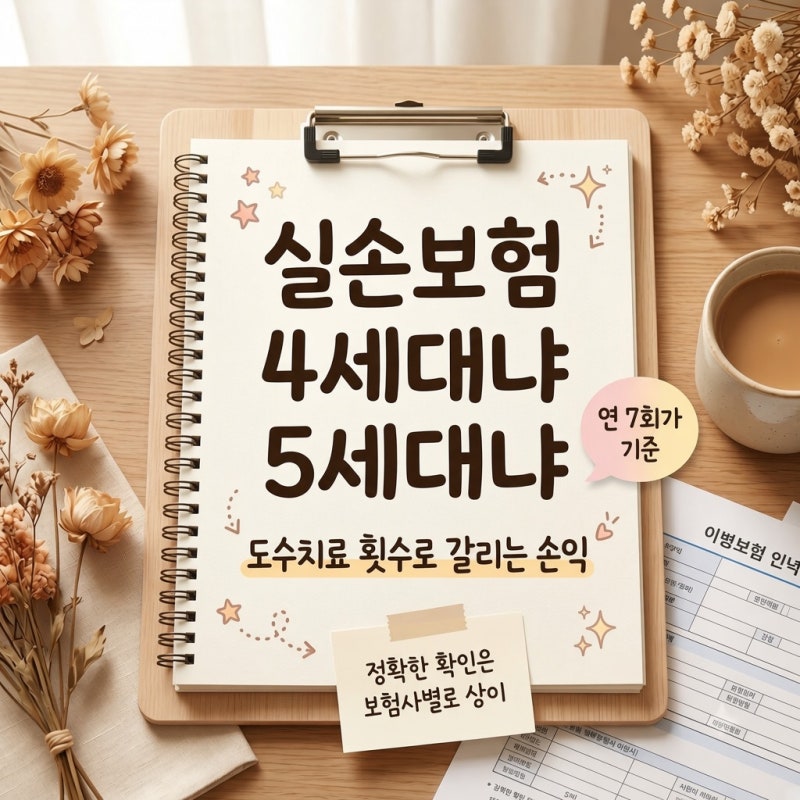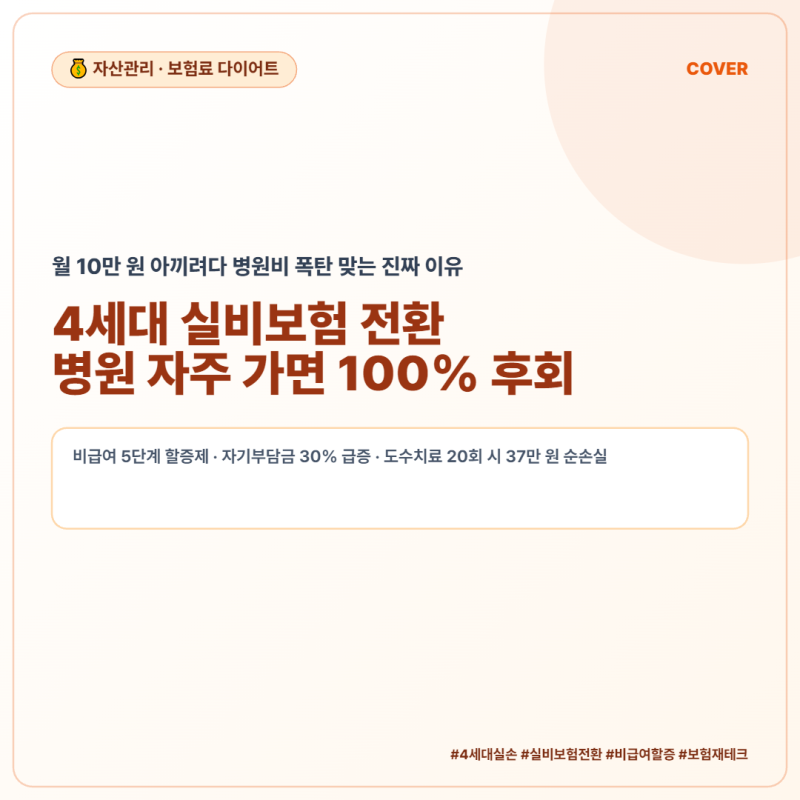

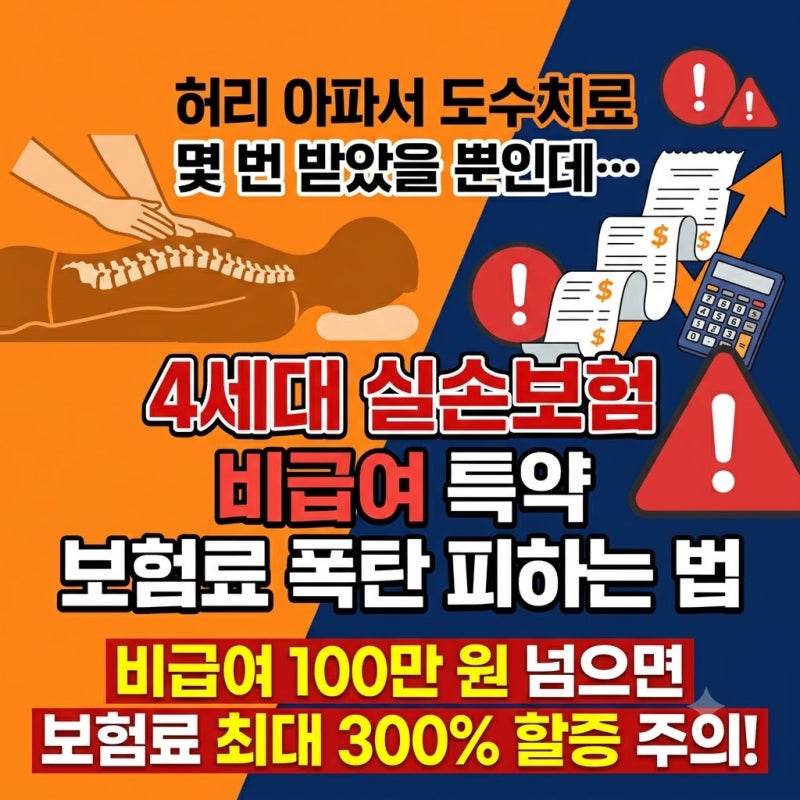
4세대 실손보험은 비급여 청구액에 따라 보험료가 할인되거나 최대 4배까지 할증될 수 있습니다. 직전 1년간 비급여 보험금을 100만원 이상 청구하면 다음 해 비급여 특약 보험료가 100%~300% 인상됩니다.
반대로 비급여 보험금을 전혀 청구하지 않으면 약 5%의 보험료 할인을 받을 수 있습니다. 4세대 실손보험은 비급여 의료 이용량에 따라 보험료가 차등 적용됩니다. 특히 비급여 할증 제도는 병원 이용이 잦은 가입자에게 큰 부담이 될 수 있어 정확한 이해가 필수적입니다.
직전 1년간 청구한 비급여 보험금 합계액을 기준으로 다음 해 보험료가 조정됩니다. 구체적으로, 1년간 비급여 보험금을 전혀 청구하지 않으면 다음 해 비급여 특약 보험료를 약 5% 할인받습니다.
하지만 100만원 이상 청구 시 100% 할증, 300만원 이상 청구 시 최대 300% 할증되어 보험료가 2배에서 4배까지 오릅니다. 이는 도수치료 등 비급여 항목을 자주 이용할 경우 예상치 못한 보험료 폭탄을 맞을 수 있음을 의미합니다.
4세대 실손보험은 5년 주기로 재가입되며, 갱신일 3개월 전 말일 기준 직전 1년간 비급여 청구액을 정산해 등급이 결정됩니다. 따라서 4세대 실손보험 가입자라면 자신의 비급여 의료 이용 패턴을 면밀히 분석하고, 불필요한 비급여 치료는 신중하게 고려해야 합니다.
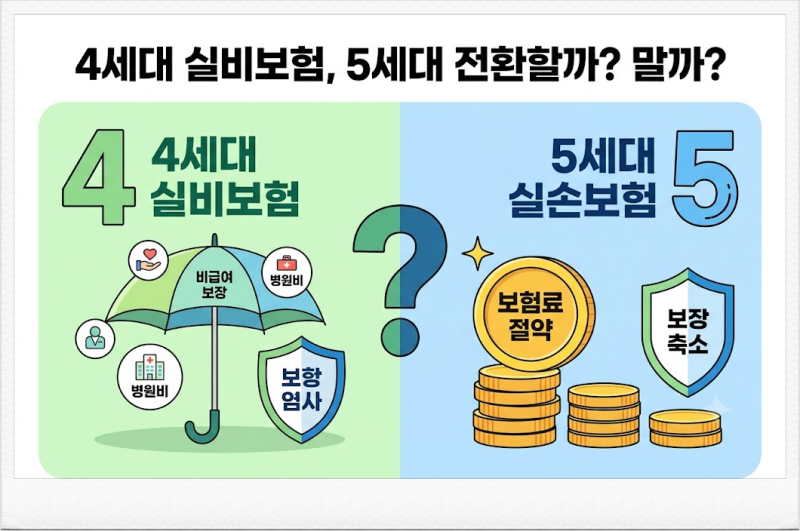
보험료가 저렴하다는 이유만으로 무조건 전환하기보다는, 자신의 건강 상태와 병원 이용 빈도를 고려하여 장기적인 관점에서 가장 유리한 선택을 하는 것이 중요합니다. 현명한 보험 관리를 통해 불필요한 지출을 줄이고 안정적인 재정 계획을 세우시길 바랍니다.
반대로 비급여 보험금을 전혀 청구하지 않으면 약 5%의 보험료 할인을 받을 수 있습니다. 4세대 실손보험은 비급여 의료 이용량에 따라 보험료가 차등 적용됩니다. 특히 비급여 할증 제도는 병원 이용이 잦은 가입자에게 큰 부담이 될 수 있어 정확한 이해가 필수적입니다.
직전 1년간 청구한 비급여 보험금 합계액을 기준으로 다음 해 보험료가 조정됩니다. 구체적으로, 1년간 비급여 보험금을 전혀 청구하지 않으면 다음 해 비급여 특약 보험료를 약 5% 할인받습니다.
하지만 100만원 이상 청구 시 100% 할증, 300만원 이상 청구 시 최대 300% 할증되어 보험료가 2배에서 4배까지 오릅니다. 이는 도수치료 등 비급여 항목을 자주 이용할 경우 예상치 못한 보험료 폭탄을 맞을 수 있음을 의미합니다.
4세대 실손보험은 5년 주기로 재가입되며, 갱신일 3개월 전 말일 기준 직전 1년간 비급여 청구액을 정산해 등급이 결정됩니다. 따라서 4세대 실손보험 가입자라면 자신의 비급여 의료 이용 패턴을 면밀히 분석하고, 불필요한 비급여 치료는 신중하게 고려해야 합니다.
보험료가 저렴하다는 이유만으로 무조건 전환하기보다는, 자신의 건강 상태와 병원 이용 빈도를 고려하여 장기적인 관점에서 가장 유리한 선택을 하는 것이 중요합니다. 현명한 보험 관리를 통해 불필요한 지출을 줄이고 안정적인 재정 계획을 세우시길 바랍니다.