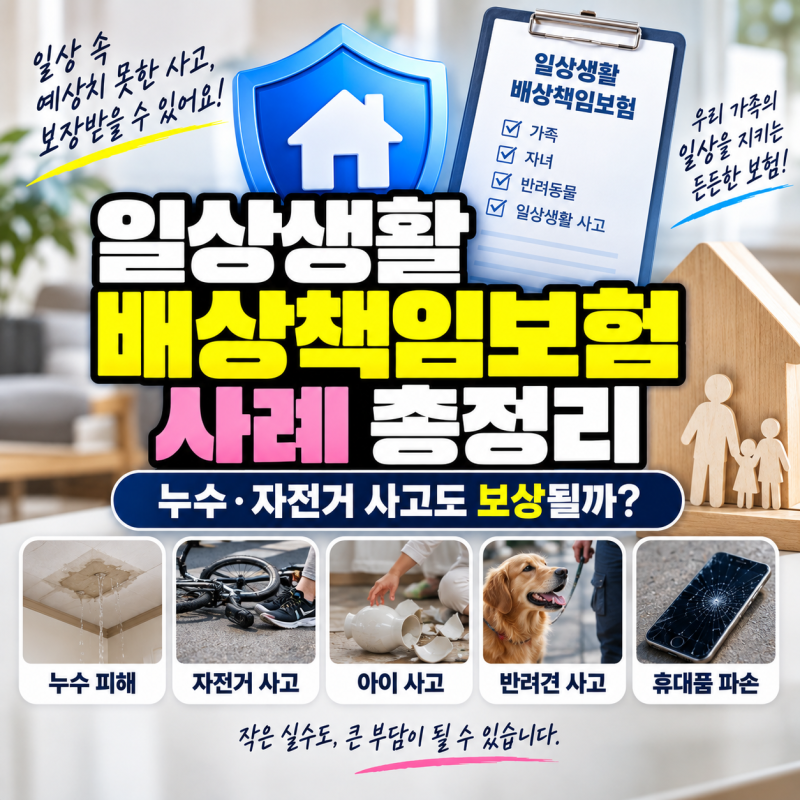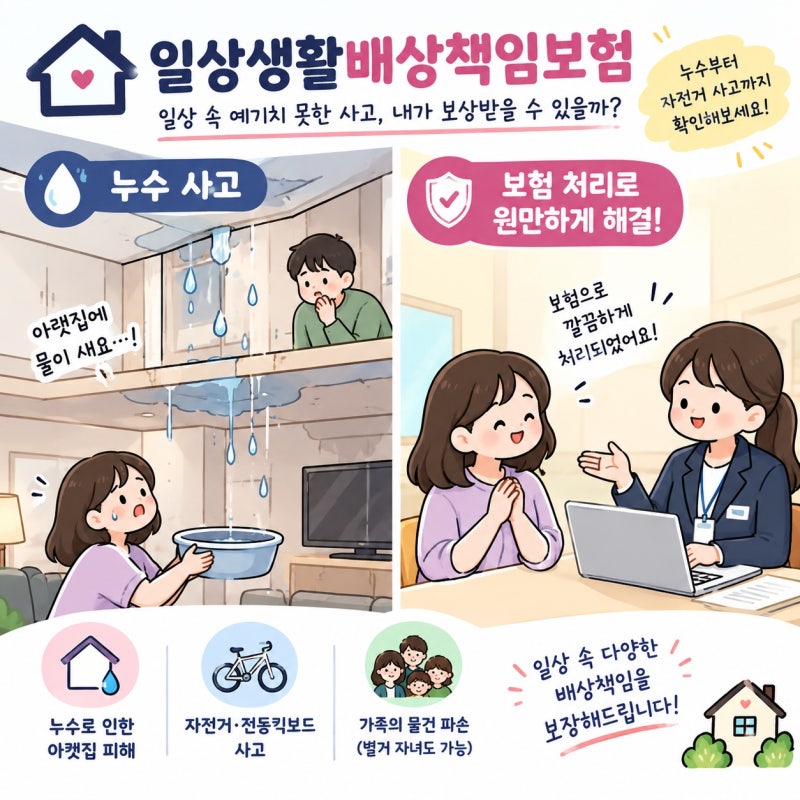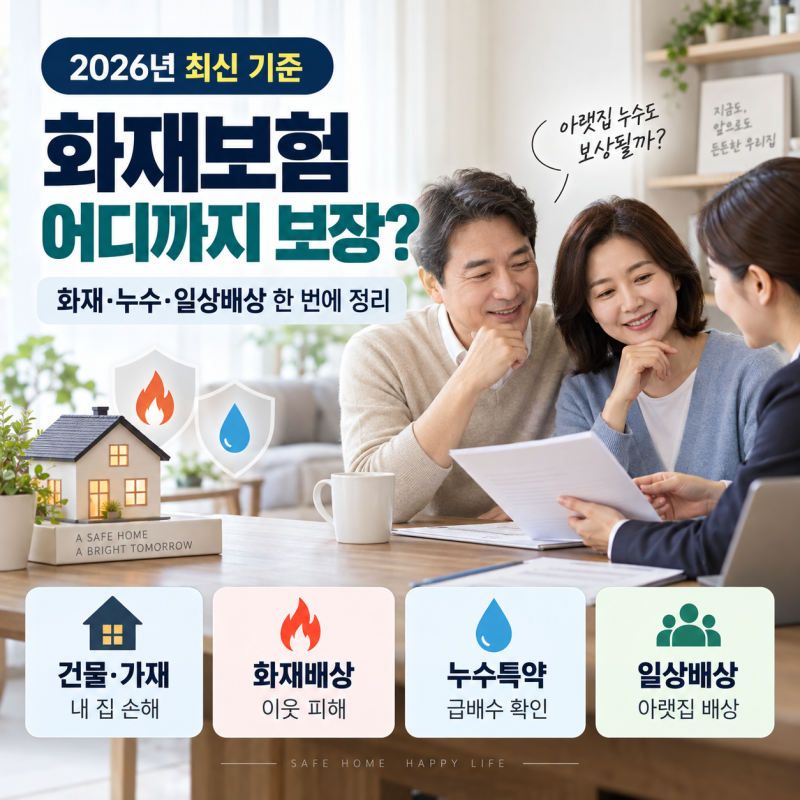
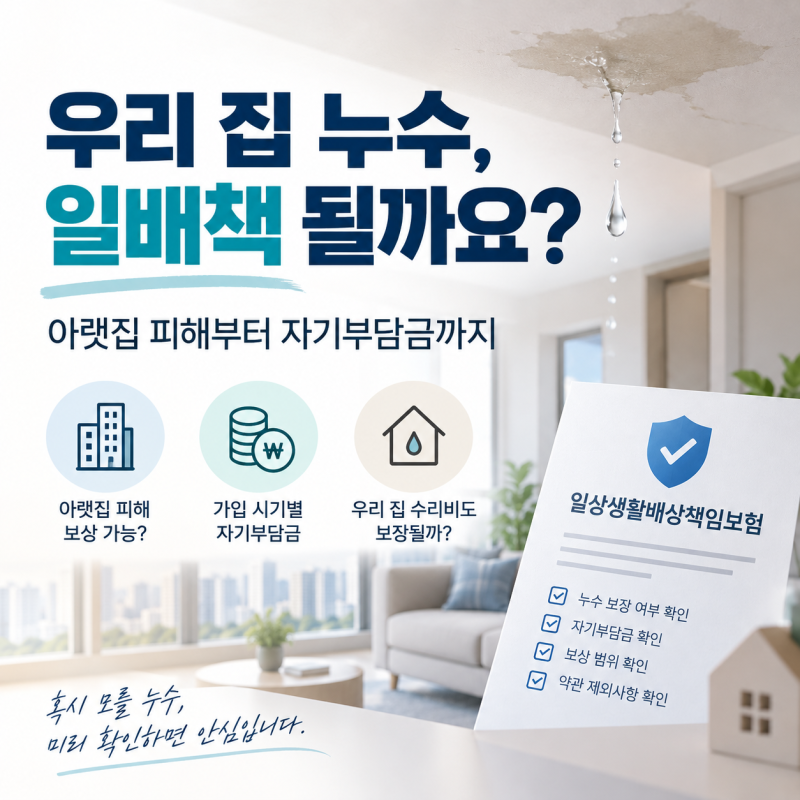
가족일상생활배상책임은 일상 속 실수로 타인에게 끼친 재물 손해를 최대 1억 원 한도로 보상하는 특약입니다. 아랫집 누수 피해 복구비는 전액 보상 대상이며, 우리 집 누수 원인 수리비 및 탐지비는 손해방지비용으로 보상받을 수 있습니다.
보험 가입 시기(2020년 4월 전/후)에 따라 누수 자기부담금이 20만 원 또는 50만 원으로 달라지므로 증권 확인이 필수입니다. 아랫집 누수 피해는 예상치 못한 순간 수백만 원의 비용 부담을 안겨줍니다.
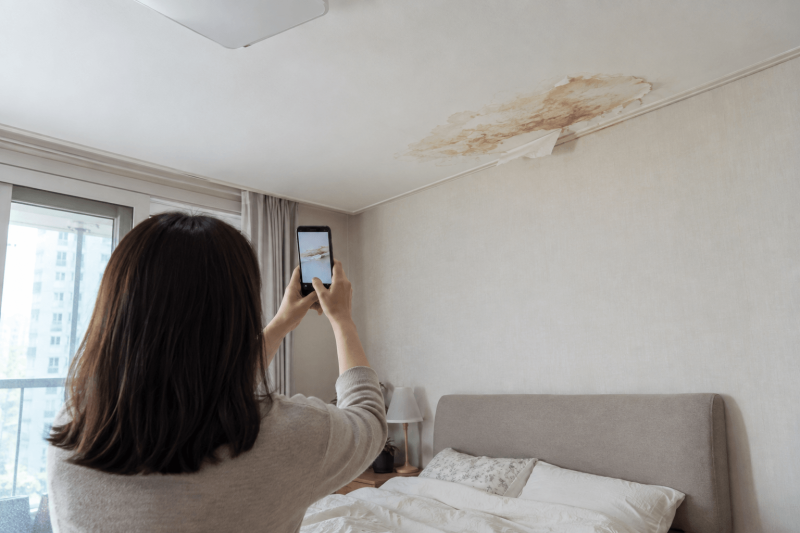
천장 도배, 가구 손상부터 우리 집 배관 수리까지 막대한 지출이 발생할 수 있습니다. 이때 당황하여 자비로 처리하기보다, 가입된 '가족일상생활배상책임' 특약을 활용하여 현명하게 대처할 수 있습니다. 이는 일상생활 중 타인 재물 손해에 대비하는 중요한 보험입니다.
가족일상생활배상책임은 피보험자 및 동거 가족이 타인의 재물에 손해를 입혔을 때 배상 책임을 대신 물어주는 특약입니다. 아랫집 누수 사고 시, 피해 복구비와 우리 집 누수 원인 제거를 위한 수리비 및 탐지비까지 '손해방지비용'으로 보상받을 수 있습니다.
단, 보상 범위와 자기부담금은 가입 시기에 따라 달라지며, 2020년 4월 기준 누수 자기부담금이 20만 원 또는 50만 원으로 차이 나니 증권 확인이 필수입니다.
월 몇백 원의 저렴한 보험료로 가입된 경우가 많은 이 특약은 평소에는 잊고 지내지만, 아랫집 누수 같은 사고 발생 시 큰 도움이 됩니다.
자신의 보험 가입 여부와 약관 내용을 미리 확인하고, 사고 발생 시 올바른 절차에 따라 보험금을 청구하는 방법을 숙지하여 불필요한 지출을 막고 현명하게 대처해야 합니다.
보험 가입 시기(2020년 4월 전/후)에 따라 누수 자기부담금이 20만 원 또는 50만 원으로 달라지므로 증권 확인이 필수입니다. 아랫집 누수 피해는 예상치 못한 순간 수백만 원의 비용 부담을 안겨줍니다.
천장 도배, 가구 손상부터 우리 집 배관 수리까지 막대한 지출이 발생할 수 있습니다. 이때 당황하여 자비로 처리하기보다, 가입된 '가족일상생활배상책임' 특약을 활용하여 현명하게 대처할 수 있습니다. 이는 일상생활 중 타인 재물 손해에 대비하는 중요한 보험입니다.
가족일상생활배상책임은 피보험자 및 동거 가족이 타인의 재물에 손해를 입혔을 때 배상 책임을 대신 물어주는 특약입니다. 아랫집 누수 사고 시, 피해 복구비와 우리 집 누수 원인 제거를 위한 수리비 및 탐지비까지 '손해방지비용'으로 보상받을 수 있습니다.
단, 보상 범위와 자기부담금은 가입 시기에 따라 달라지며, 2020년 4월 기준 누수 자기부담금이 20만 원 또는 50만 원으로 차이 나니 증권 확인이 필수입니다.
월 몇백 원의 저렴한 보험료로 가입된 경우가 많은 이 특약은 평소에는 잊고 지내지만, 아랫집 누수 같은 사고 발생 시 큰 도움이 됩니다.
자신의 보험 가입 여부와 약관 내용을 미리 확인하고, 사고 발생 시 올바른 절차에 따라 보험금을 청구하는 방법을 숙지하여 불필요한 지출을 막고 현명하게 대처해야 합니다.