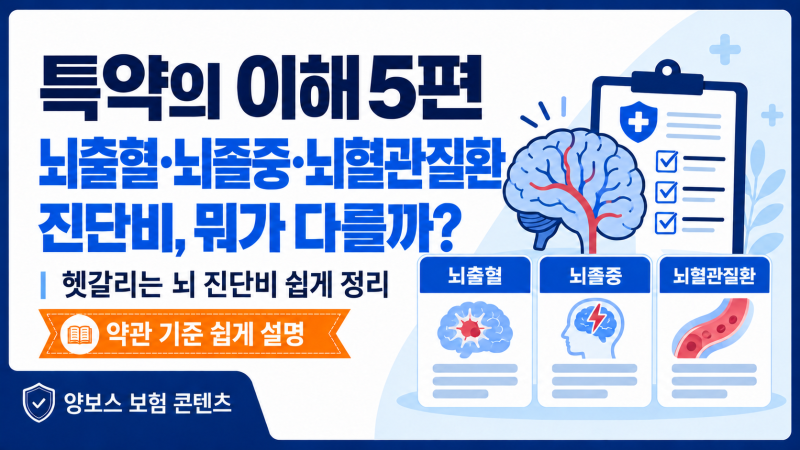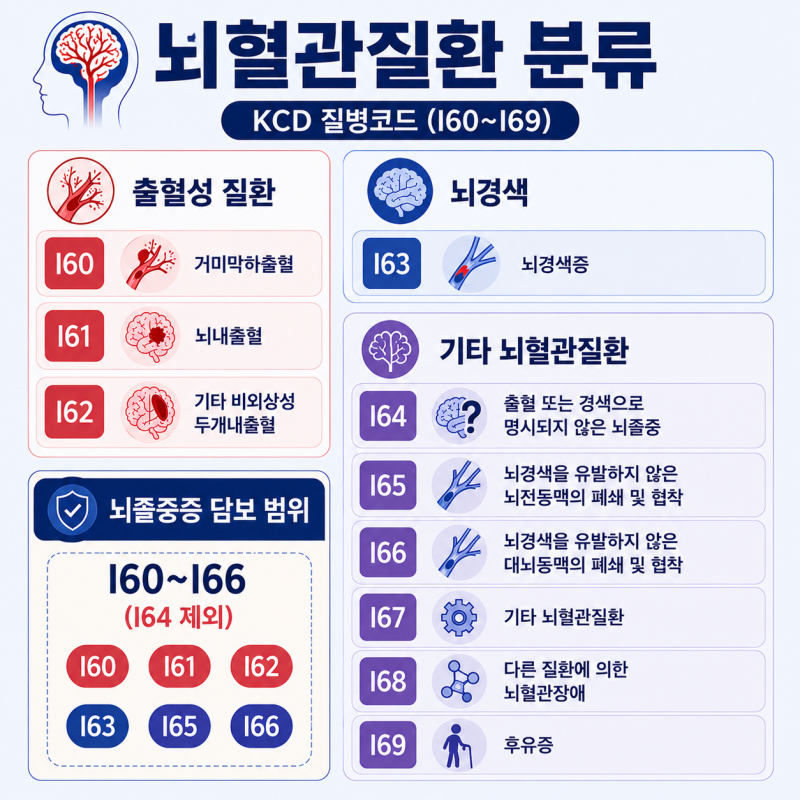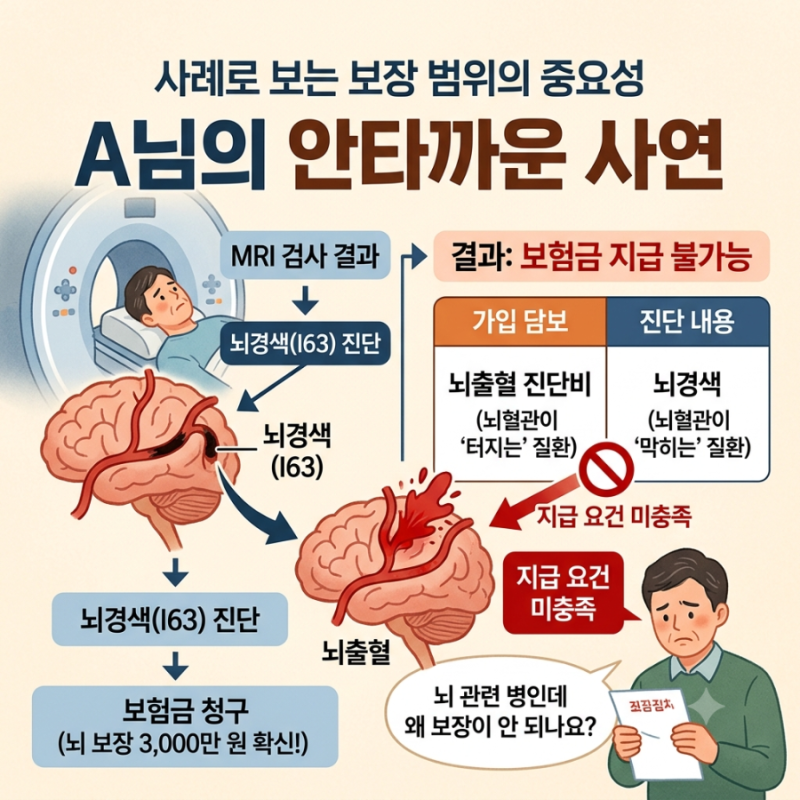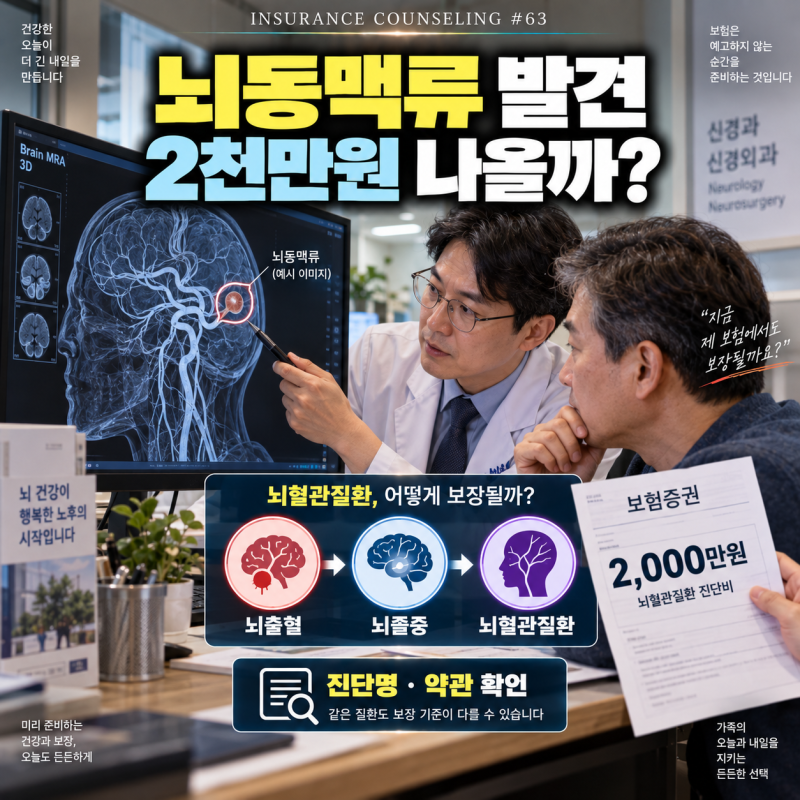


뇌출혈, 뇌졸중, 뇌혈관질환은 보장 범위가 다르며, 뇌출혈 담보만으로는 뇌경색을 보장받을 수 없습니다. 뇌혈관질환 진단비는 I60부터 I69까지의 질병 코드를 포괄하며, I67.9와 같은 특정 코드는 뇌졸중 담보로는 보장되지 않습니다.
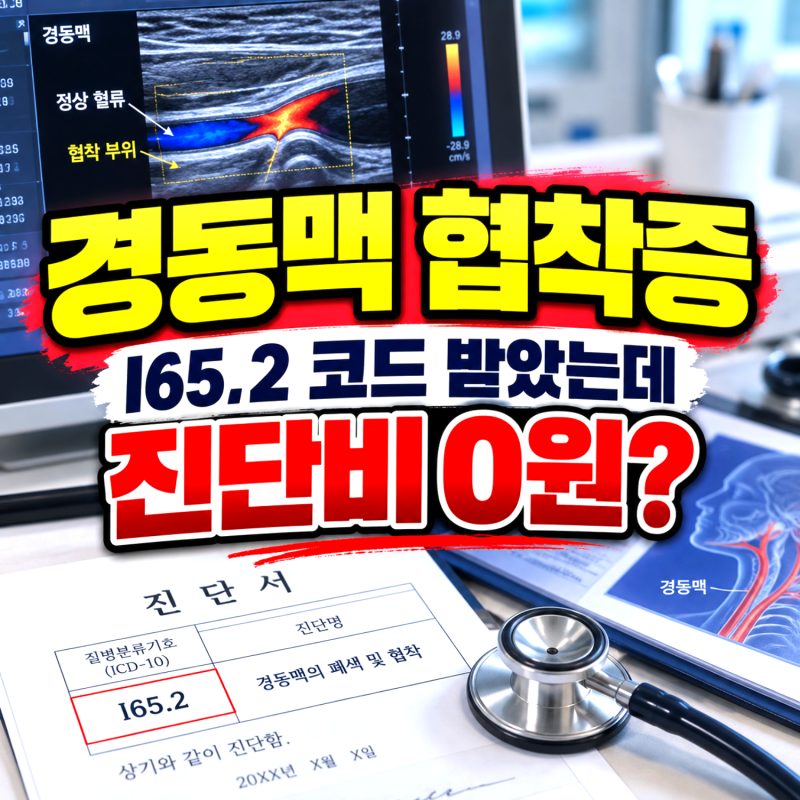
경동맥 협착증(I65.2)은 뇌혈관질환 담보 대상이지만, 약관상 협착률 50% 미만일 경우 보험금 지급이 거절될 수 있습니다. 뇌출혈, 뇌졸중, 뇌혈관질환은 보험 보장 범위에서 큰 차이를 보입니다.
뇌혈관질환 범위가 가장 넓지만, 뇌출혈 진단비만으로는 뇌경색 보장이 어렵습니다. 따라서 자신의 보험 보장 범위를 정확히 이해하는 것이 중요합니다. 뇌혈관질환 보장 범위는 KCD I60부터 I69까지의 질병 코드를 포괄합니다.
뇌출혈 진단비는 출혈성 질환을, 뇌졸중 진단비는 뇌경색을 추가 보장합니다. 하지만 상세불명 뇌혈관질환(I67.9)이나 경동맥 협착증(I65.2) 같은 특정 코드는 뇌혈관질환 담보에서만 보장되며, 뇌졸중 담보로는 지급이 어렵습니다.
특히 경동맥 협착증은 진단서 코드가 있어도 보험사 지급 기준인 협착률 50% 미만이면 보험금 지급이 거절될 수 있습니다. 결론적으로, 뇌혈관질환 범위에 대한 정확한 이해 없이는 예상치 못한 보험금 미지급 상황에 직면할 수 있습니다.
가입 보험 약관을 면밀히 검토하여 각 질병 코드별 보장 여부, 주상병 기준, 세부 지급 조건을 확인해야 합니다. 뇌혈관질환은 큰 경제적 부담을 초래하므로, 충분한 보장을 미리 대비하는 것이 현명합니다.
경동맥 협착증(I65.2)은 뇌혈관질환 담보 대상이지만, 약관상 협착률 50% 미만일 경우 보험금 지급이 거절될 수 있습니다. 뇌출혈, 뇌졸중, 뇌혈관질환은 보험 보장 범위에서 큰 차이를 보입니다.
뇌혈관질환 범위가 가장 넓지만, 뇌출혈 진단비만으로는 뇌경색 보장이 어렵습니다. 따라서 자신의 보험 보장 범위를 정확히 이해하는 것이 중요합니다. 뇌혈관질환 보장 범위는 KCD I60부터 I69까지의 질병 코드를 포괄합니다.
뇌출혈 진단비는 출혈성 질환을, 뇌졸중 진단비는 뇌경색을 추가 보장합니다. 하지만 상세불명 뇌혈관질환(I67.9)이나 경동맥 협착증(I65.2) 같은 특정 코드는 뇌혈관질환 담보에서만 보장되며, 뇌졸중 담보로는 지급이 어렵습니다.
특히 경동맥 협착증은 진단서 코드가 있어도 보험사 지급 기준인 협착률 50% 미만이면 보험금 지급이 거절될 수 있습니다. 결론적으로, 뇌혈관질환 범위에 대한 정확한 이해 없이는 예상치 못한 보험금 미지급 상황에 직면할 수 있습니다.
가입 보험 약관을 면밀히 검토하여 각 질병 코드별 보장 여부, 주상병 기준, 세부 지급 조건을 확인해야 합니다. 뇌혈관질환은 큰 경제적 부담을 초래하므로, 충분한 보장을 미리 대비하는 것이 현명합니다.