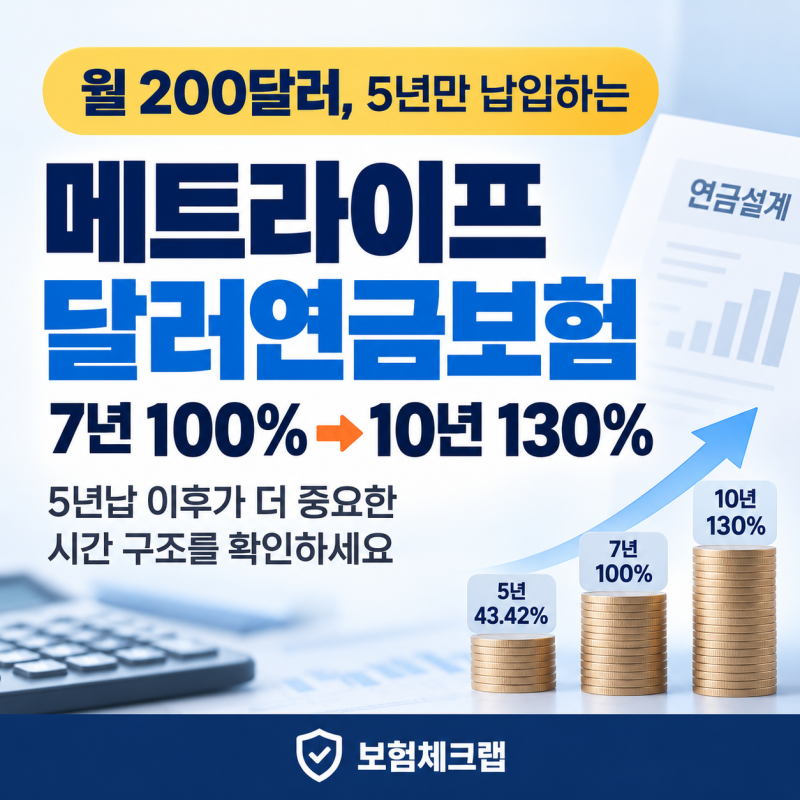

메트라이프 달러연금보험은 5년 납입 후 5년 거치 시 10년차에 130%의 환급률을 달러 기준으로 최저 보증합니다. 이 130%는 금리 변동과 무관하게 보증되는 수치이나, 원화 환산 시점의 환율에 따라 실제 수령액은 달라질 수 있습니다.
가입 시 현재 환율보다는 장기간 유지 가능한 납입 금액과 60대 이상 가입 시 고려할 사항을 면밀히 검토해야 합니다. 메트라이프 달러연금보험에 대한 관심이 높아지는 가운데, 많은 분들이 10년차 130% 환급률과 현재 환율에 대한 고민을 안고 있습니다.
단순히 높은 환급률이나 현재 환율만 보고 가입을 결정하기보다는, 상품의 본질적인 구조와 장기적인 관점을 이해하는 것이 중요합니다.
특히 달러 자산의 필요성을 느끼면서도 막연한 불안감을 가진 분들을 위해, 메트라이프 달러연금보험의 핵심 특징과 가입 시 고려해야 할 사항들을 심층적으로 분석해보고자 합니다.
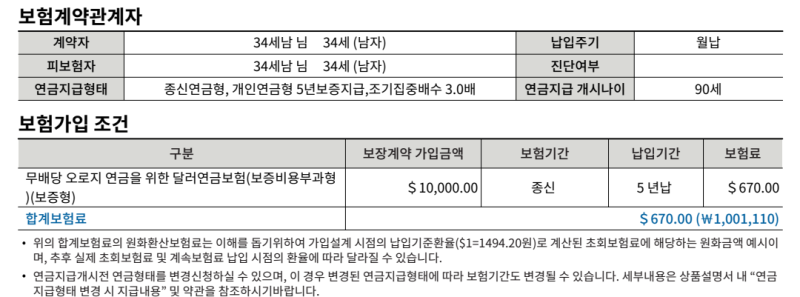
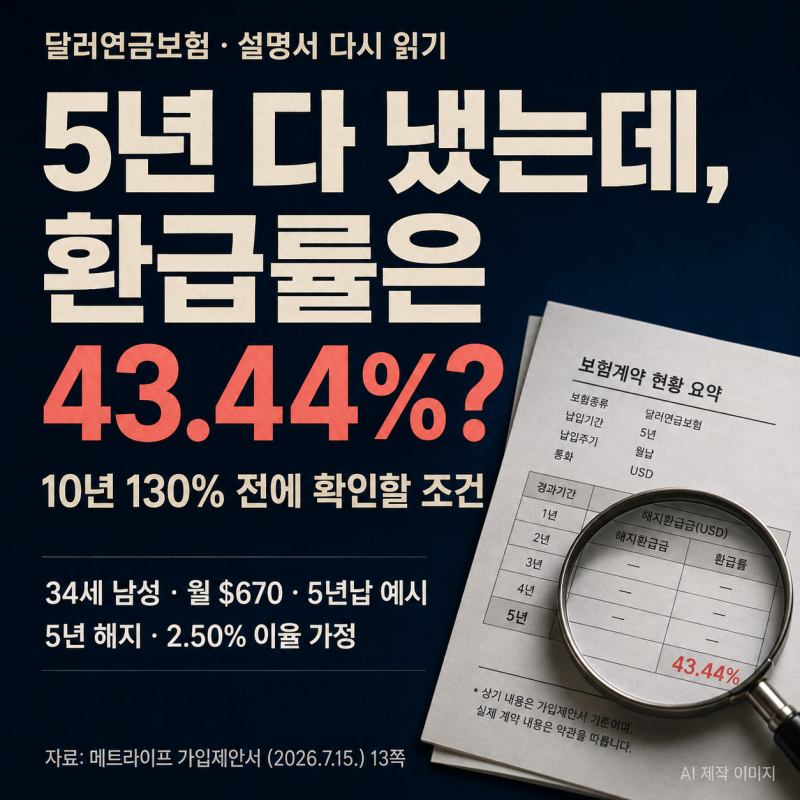
메트라이프 달러연금보험의 가장 큰 특징 중 하나는 5년 납입 후 5년 거치 시 10년차에 납입보험료의 130%를 달러 기준으로 최저 보증한다는 점입니다.
이 130%라는 수치는 단순히 시중 금리가 좋아서 나오는 것이 아니라, 최저계약자적립액 보증이 반영된 것으로, 향후 금리 변동과 무관하게 유지되는 하한선이라는 점이 핵심입니다.
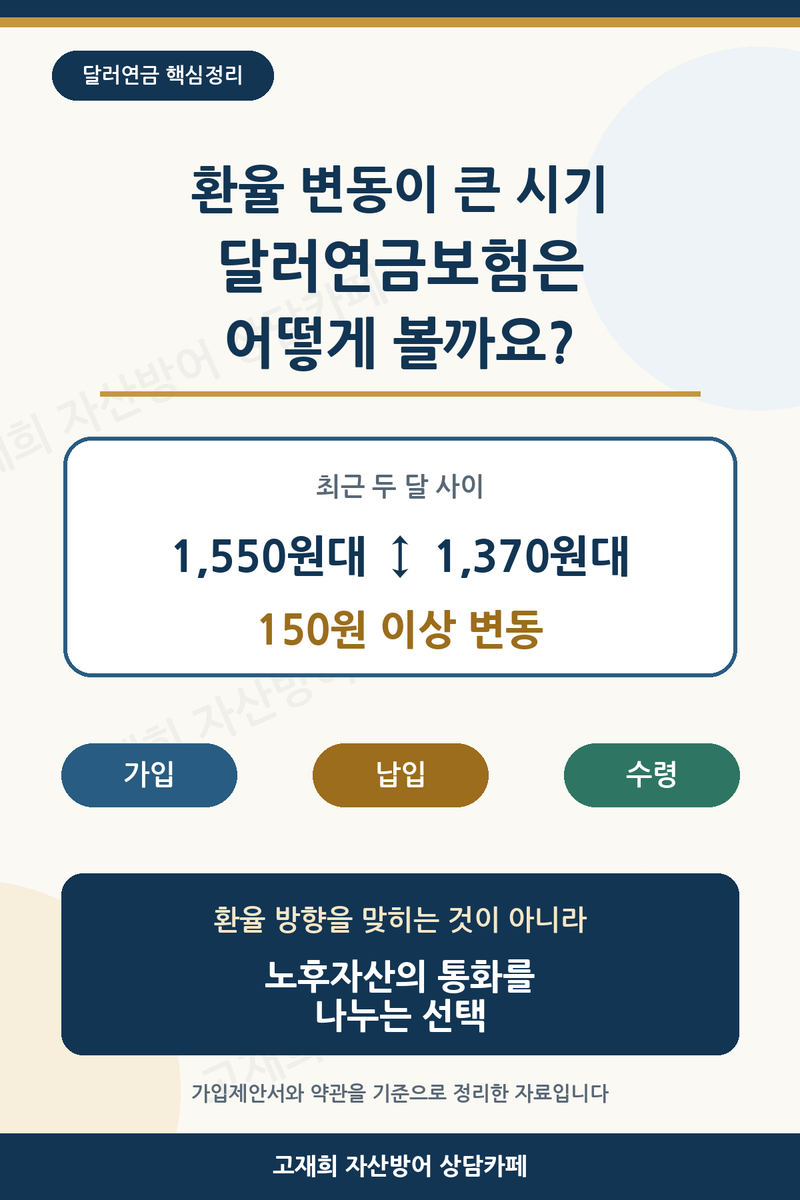
또한, 60대 이상 고령자도 최대 70세까지 무진단·무심사로 가입을 검토할 수 있어 연금 준비의 폭을 넓혀줍니다. 하지만 달러연금보험은 외화저축성보험이므로, 원화로 환산된 보험료나 해약환급금, 연금액은 환율 변동에 따라 달라질 수 있다는 점을 명심해야 합니다.
따라서 현재 환율이 높다고 망설이거나, 반대로 130%라는 숫자만 보고 섣불리 가입하기보다는, 본인이 장기간 꾸준히 유지할 수 있는 납입 금액인지, 그리고 연금 개시 시점과 중간에 필요한 자금 계획 등을 종합적으로 고려하는 것이 현명합니다.
달러 자산 1억 모으기와 같은 구체적인 목표를 세웠다면, 월 납입액을 역산하여 현실적인 계획을 수립하는 것이 중요합니다. 메트라이프 달러연금보험은 달러 자산으로 노후를 준비하려는 분들에게 매력적인 선택지가 될 수 있습니다.
특히 10년차 130% 최저보증이라는 강력한 장점은 금리 변동성 시대에 안정적인 자산 증식을 기대하게 합니다. 그러나 환율 변동성이라는 외화 상품의 본질적인 특성을 이해하고, 자신의 재정 상황과 장기적인 목표에 맞춰 신중하게 접근해야 합니다.
단순히 숫자에 현혹되기보다, 전문가와 상담하여 자신에게 최적화된 연금 플랜을 설계하는 것이 성공적인 노후 준비의 첫걸음이 될 것입니다.
가입 시 현재 환율보다는 장기간 유지 가능한 납입 금액과 60대 이상 가입 시 고려할 사항을 면밀히 검토해야 합니다. 메트라이프 달러연금보험에 대한 관심이 높아지는 가운데, 많은 분들이 10년차 130% 환급률과 현재 환율에 대한 고민을 안고 있습니다.
단순히 높은 환급률이나 현재 환율만 보고 가입을 결정하기보다는, 상품의 본질적인 구조와 장기적인 관점을 이해하는 것이 중요합니다.
특히 달러 자산의 필요성을 느끼면서도 막연한 불안감을 가진 분들을 위해, 메트라이프 달러연금보험의 핵심 특징과 가입 시 고려해야 할 사항들을 심층적으로 분석해보고자 합니다.
메트라이프 달러연금보험의 가장 큰 특징 중 하나는 5년 납입 후 5년 거치 시 10년차에 납입보험료의 130%를 달러 기준으로 최저 보증한다는 점입니다.
이 130%라는 수치는 단순히 시중 금리가 좋아서 나오는 것이 아니라, 최저계약자적립액 보증이 반영된 것으로, 향후 금리 변동과 무관하게 유지되는 하한선이라는 점이 핵심입니다.
또한, 60대 이상 고령자도 최대 70세까지 무진단·무심사로 가입을 검토할 수 있어 연금 준비의 폭을 넓혀줍니다. 하지만 달러연금보험은 외화저축성보험이므로, 원화로 환산된 보험료나 해약환급금, 연금액은 환율 변동에 따라 달라질 수 있다는 점을 명심해야 합니다.
따라서 현재 환율이 높다고 망설이거나, 반대로 130%라는 숫자만 보고 섣불리 가입하기보다는, 본인이 장기간 꾸준히 유지할 수 있는 납입 금액인지, 그리고 연금 개시 시점과 중간에 필요한 자금 계획 등을 종합적으로 고려하는 것이 현명합니다.
달러 자산 1억 모으기와 같은 구체적인 목표를 세웠다면, 월 납입액을 역산하여 현실적인 계획을 수립하는 것이 중요합니다. 메트라이프 달러연금보험은 달러 자산으로 노후를 준비하려는 분들에게 매력적인 선택지가 될 수 있습니다.
특히 10년차 130% 최저보증이라는 강력한 장점은 금리 변동성 시대에 안정적인 자산 증식을 기대하게 합니다. 그러나 환율 변동성이라는 외화 상품의 본질적인 특성을 이해하고, 자신의 재정 상황과 장기적인 목표에 맞춰 신중하게 접근해야 합니다.
단순히 숫자에 현혹되기보다, 전문가와 상담하여 자신에게 최적화된 연금 플랜을 설계하는 것이 성공적인 노후 준비의 첫걸음이 될 것입니다.