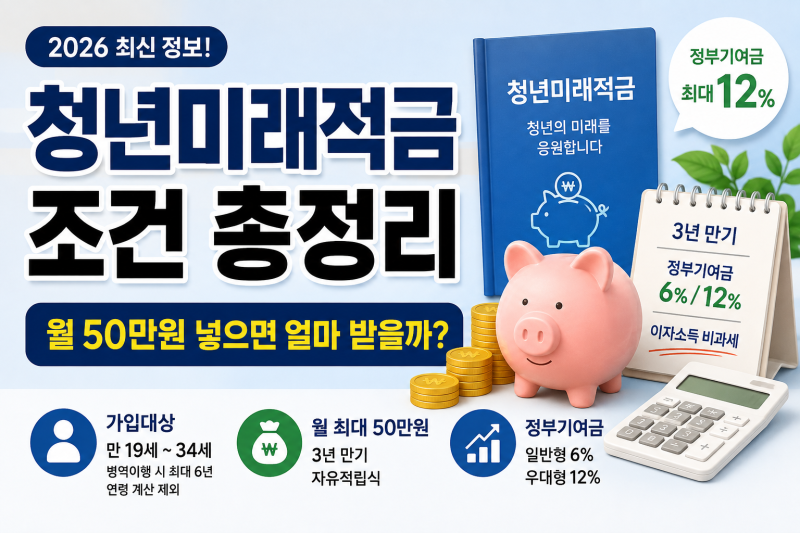

2026 청년미래적금은 기존 청년도약계좌와 달리 가입 문턱을 대폭 낮춰 약 960만 명의 청년이 대상입니다. 이 상품은 3년 만기로 월 최대 50만원 납입 시 정부기여금 최대 12%와 비과세 혜택을 제공합니다.
개인 및 가구 소득 조건에 따라 일반형(6%)과 우대형(12%)으로 나뉘며, 청년도약계좌에서 갈아타는 방법도 고려할 수 있습니다. 2026년 새롭게 출시된 청년미래적금은 기존 청년도약계좌와 비교해 가입 문턱을 대폭 낮추며 많은 청년들의 관심을 받고 있습니다.
정부는 이 적금의 가입 대상을 약 580만 명에서 960만 명으로 확대하여, 더 많은 청년들이 자산 형성에 참여할 기회를 제공합니다. 특히 소득이나 재직 조건 때문에 기존 상품 가입이 어려웠던 청년들도 이제는 이 상품을 고려해볼 수 있게 되었습니다.
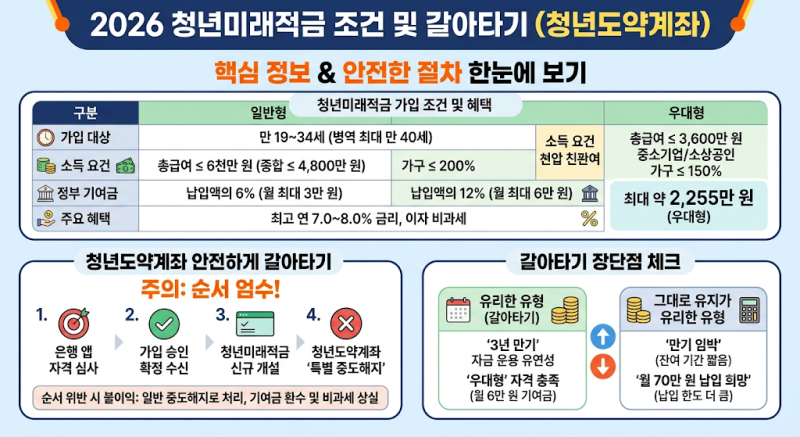
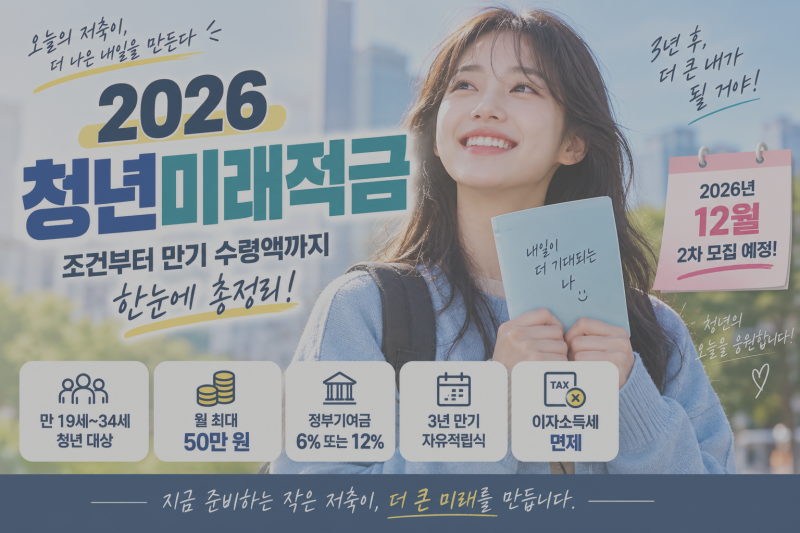
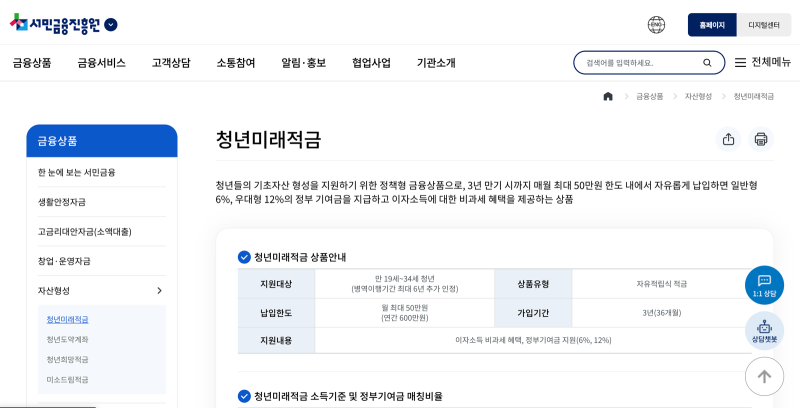
3년 만기 상품으로, 청년들의 단기 목돈 마련에 실질적인 도움을 줄 것으로 기대됩니다. 이 적금의 주요 조건은 만 19세부터 34세까지(병역 이행 기간 최대 6년 추가 인정)의 청년이 대상이며, 월 최대 50만원까지 자유롭게 납입할 수 있습니다.
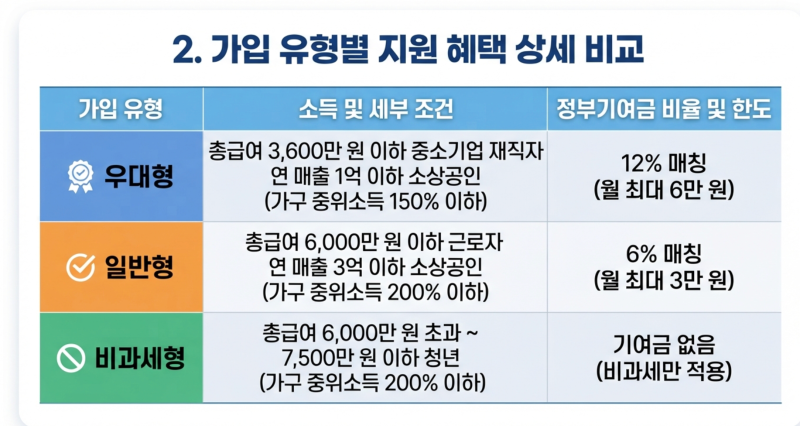
가장 중요한 혜택 중 하나인 정부기여금은 개인 소득과 가구 소득 기준에 따라 일반형(월 납입액의 6%)과 우대형(월 납입액의 12%)으로 나뉩니다.
우대형은 중소기업 재직자나 소상공인에게 더 큰 혜택을 제공하며, 최고 연 8.0%의 금리와 이자소득 비과세 혜택까지 받을 수 있습니다. 만기 시에는 정부기여금과 비과세 혜택을 포함해 최대 약 2,255만원의 목돈 수령도 가능합니다.
기존 청년도약계좌 가입자 중 5년 만기가 부담스럽거나 더 유리한 조건을 찾는 청년들은 청년미래적금으로 갈아타기를 고려할 수 있습니다. 다만, 손실 없이 전환하기 위해서는 정해진 신청 절차를 엄격히 따라야 합니다.
각 은행별 우대 조건과 금리가 다를 수 있으므로, 가입 전 은행연합회 소비자포털 등을 통해 자신에게 가장 유리한 조건을 비교하고 신중하게 선택하는 것이 중요합니다. 이 적금을 통해 청년들이 안정적인 자산 기반을 마련할 수 있기를 바랍니다.
개인 및 가구 소득 조건에 따라 일반형(6%)과 우대형(12%)으로 나뉘며, 청년도약계좌에서 갈아타는 방법도 고려할 수 있습니다. 2026년 새롭게 출시된 청년미래적금은 기존 청년도약계좌와 비교해 가입 문턱을 대폭 낮추며 많은 청년들의 관심을 받고 있습니다.
정부는 이 적금의 가입 대상을 약 580만 명에서 960만 명으로 확대하여, 더 많은 청년들이 자산 형성에 참여할 기회를 제공합니다. 특히 소득이나 재직 조건 때문에 기존 상품 가입이 어려웠던 청년들도 이제는 이 상품을 고려해볼 수 있게 되었습니다.
3년 만기 상품으로, 청년들의 단기 목돈 마련에 실질적인 도움을 줄 것으로 기대됩니다. 이 적금의 주요 조건은 만 19세부터 34세까지(병역 이행 기간 최대 6년 추가 인정)의 청년이 대상이며, 월 최대 50만원까지 자유롭게 납입할 수 있습니다.
가장 중요한 혜택 중 하나인 정부기여금은 개인 소득과 가구 소득 기준에 따라 일반형(월 납입액의 6%)과 우대형(월 납입액의 12%)으로 나뉩니다.
우대형은 중소기업 재직자나 소상공인에게 더 큰 혜택을 제공하며, 최고 연 8.0%의 금리와 이자소득 비과세 혜택까지 받을 수 있습니다. 만기 시에는 정부기여금과 비과세 혜택을 포함해 최대 약 2,255만원의 목돈 수령도 가능합니다.
기존 청년도약계좌 가입자 중 5년 만기가 부담스럽거나 더 유리한 조건을 찾는 청년들은 청년미래적금으로 갈아타기를 고려할 수 있습니다. 다만, 손실 없이 전환하기 위해서는 정해진 신청 절차를 엄격히 따라야 합니다.
각 은행별 우대 조건과 금리가 다를 수 있으므로, 가입 전 은행연합회 소비자포털 등을 통해 자신에게 가장 유리한 조건을 비교하고 신중하게 선택하는 것이 중요합니다. 이 적금을 통해 청년들이 안정적인 자산 기반을 마련할 수 있기를 바랍니다.