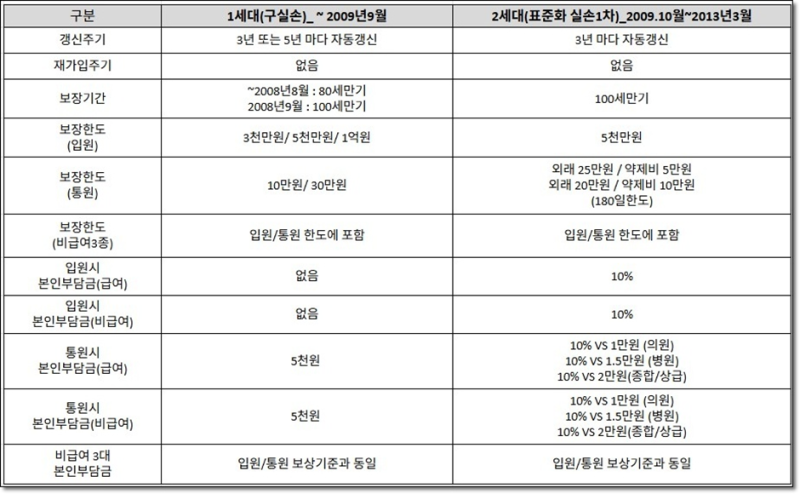

2세대 실손 약제비 공제는 가입 시기에 따라 달라지는 자기부담금 기준으로 인해 많은 가입자가 혼란을 겪는 부분입니다. 병원비는 꼼꼼히 청구하면서도 약값은 소액이라 여겨 영수증을 버리는 경우가 많습니다.
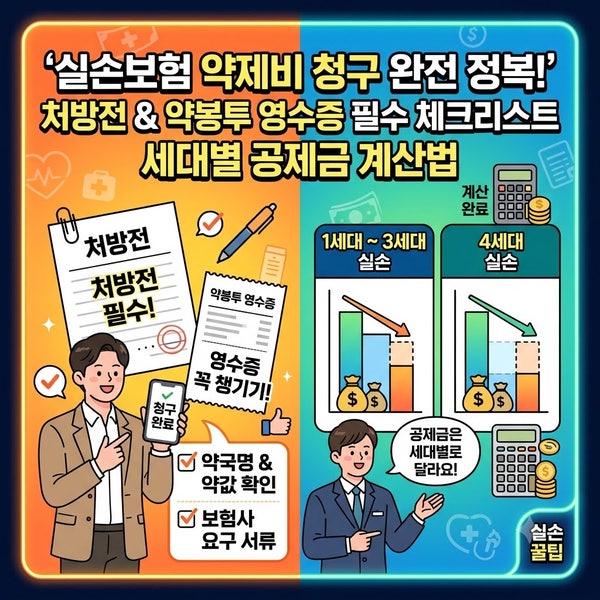
하지만 만성질환 등으로 고액의 약제비가 발생할 수 있어 정확한 공제 기준을 아는 것이 중요합니다. 실손보험은 가입 시기와 상품 유형에 따라 공제 금액이 달라집니다. 2세대 실손보험의 약제비 공제는 일반적으로 8천원 초과 시 청구가 가능하다고 알려져 있습니다.
이는 2세대 전기 상품에 주로 해당하며, 약값이 8천원을 넘어야 보험금을 받을 수 있습니다. 그러나 2세대 후기 상품의 경우 급여 10%와 비급여 20% 중 큰 금액을 공제하는 방식으로 자기부담금이 산정될 수 있어 가입 시 약관 확인이 필수적입니다.
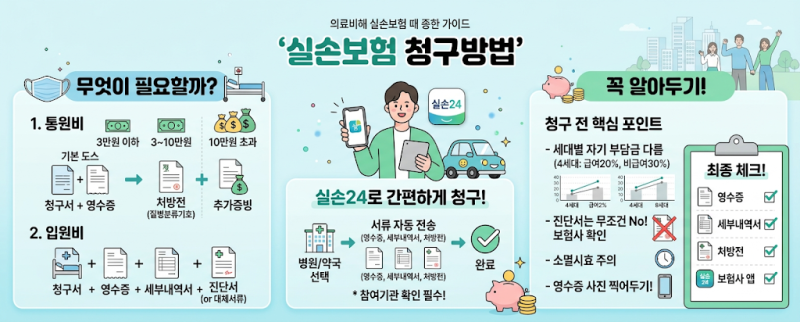
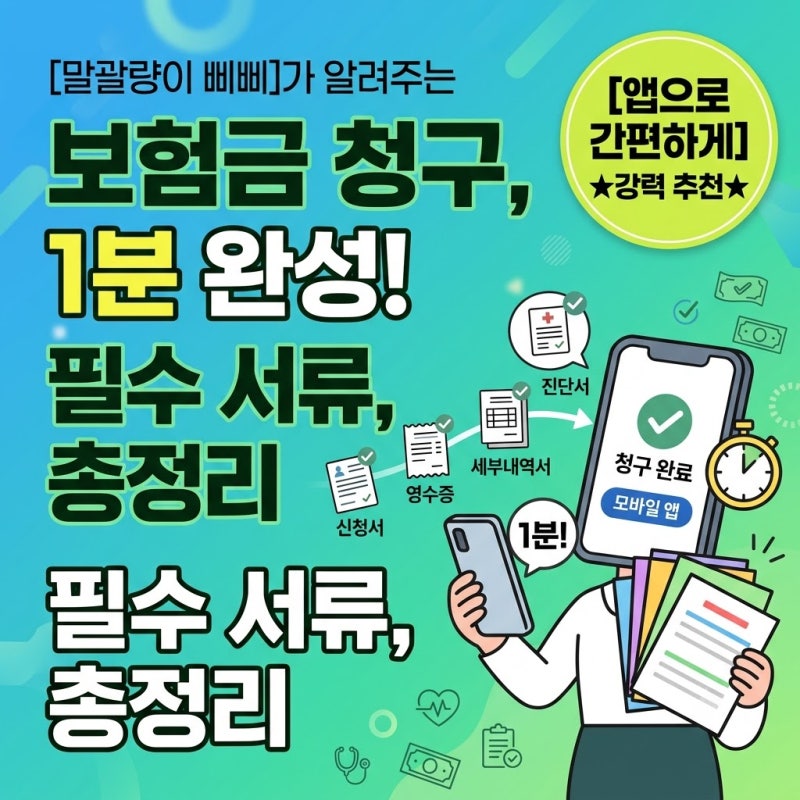
약제비 청구 시에는 결제 금액만 있는 카드 매출전표가 아닌, 급여 본인부담금, 비급여, 약품명 등이 명시된 약제비 영수증(약봉투 겸용)이 반드시 필요합니다. 또한 의사의 처방전 없이 구매한 일반 의약품은 실손 보상 대상에서 제외됩니다.
자신의 실손보험 세대별 약제비 공제 기준을 정확히 파악하여 불필요한 손해를 막아야 합니다.