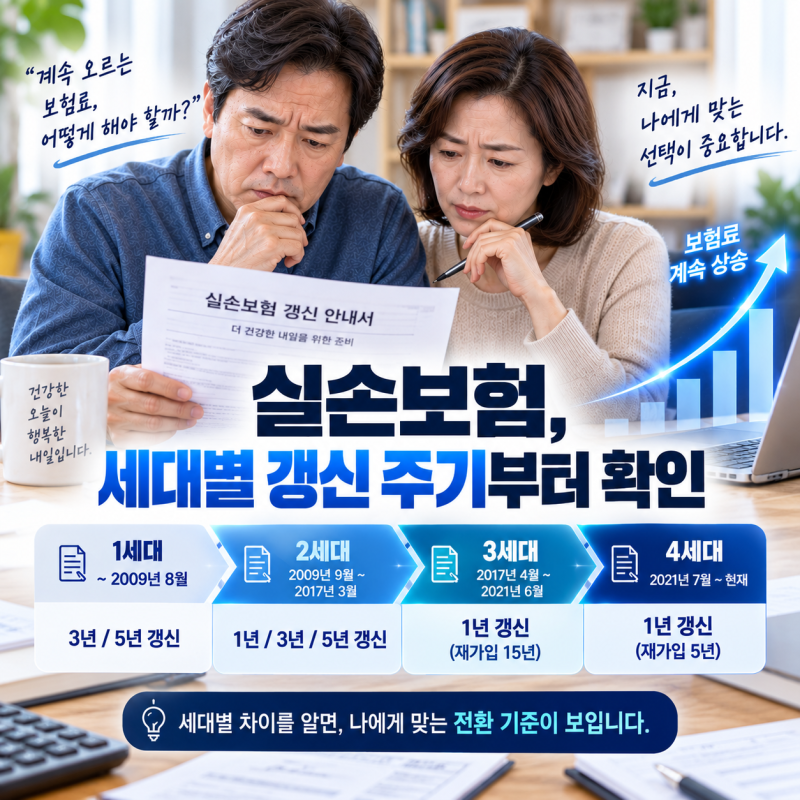

2세대 실손보험은 가입 시기에 따라 1년 또는 3년 갱신 주기를 가지며, 재가입 주기도 15년 또는 없음으로 달라집니다. 2026년 7월부터 도수치료가 관리급여로 전환되어 1회 43,850원에 본인부담률 95%가 적용되며, 2세대 실손 가입자에게도 영향을 미칩니다.
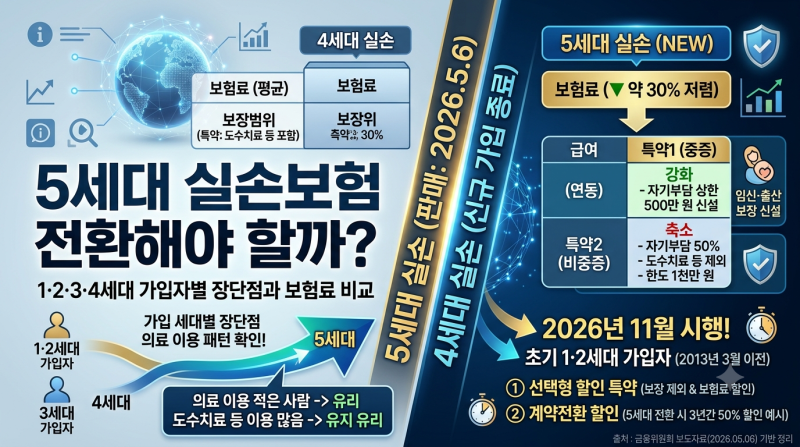
5세대 실손보험은 보험료가 저렴하지만 비급여 보장이 축소되므로, 기존 2세대 가입자는 의료 이용 패턴을 고려하여 신중하게 전환을 결정해야 합니다.
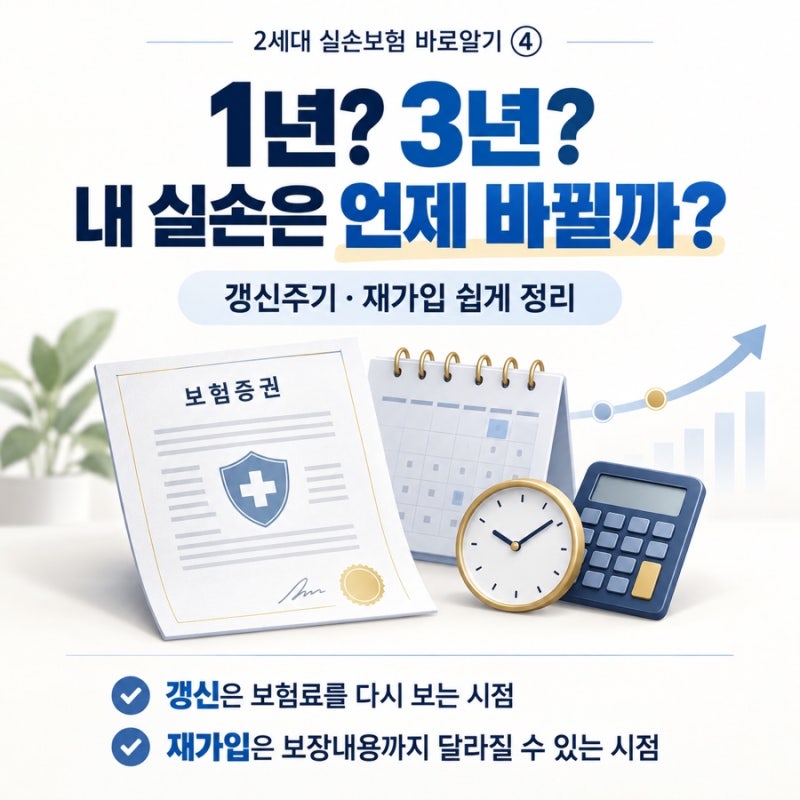
많은 분들이 2세대 실손보험은 하나의 형태로만 존재한다고 생각하지만, 실제로는 가입 시기에 따라 갱신 주기와 재가입 조건이 상이합니다. 어떤 2세대 실손은 1년마다 갱신되고, 또 다른 2세대 실손은 3년마다 갱신되는 등 복잡한 구조를 가지고 있습니다.
최근 5세대 실손보험의 출시와 2026년 7월부터 변경되는 도수치료 실비 규정 등 다양한 변화 속에서, 자신의 2세대 실손보험이 어떤 조건을 가지고 있는지 정확히 아는 것이 중요해졌습니다.
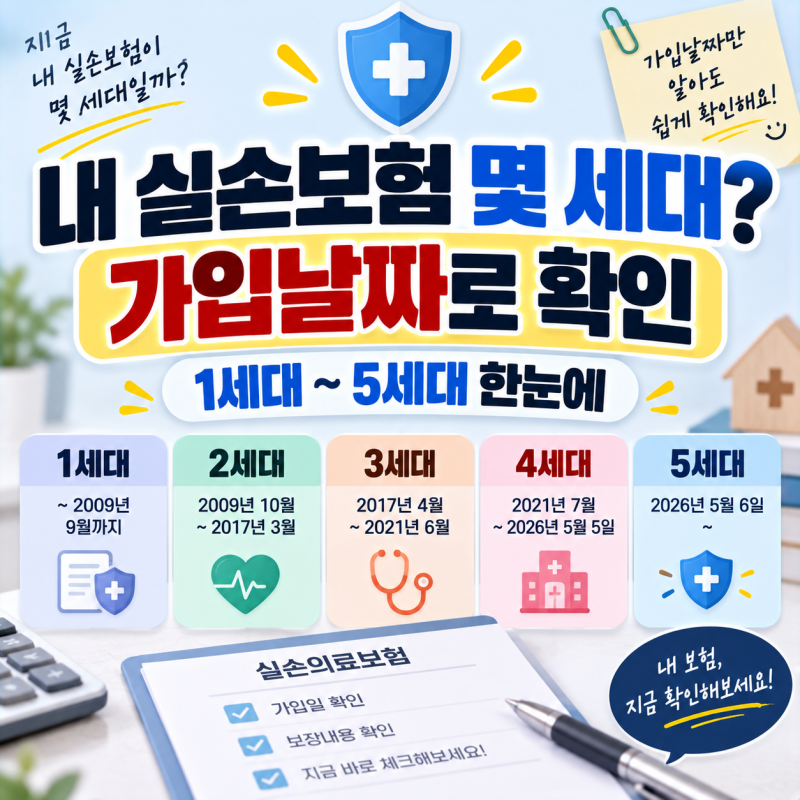
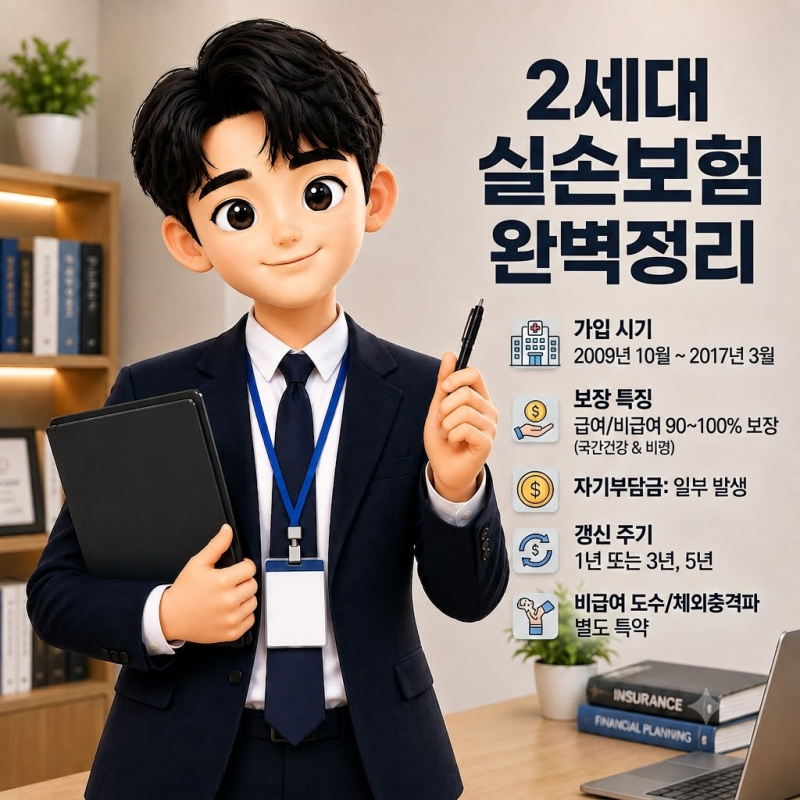
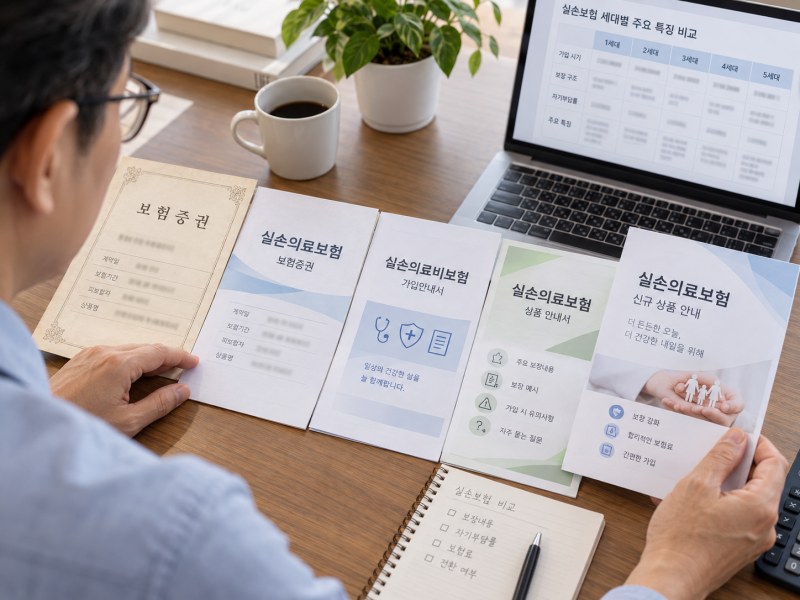
실제로 2세대 실손보험은 2009년 10월부터 2017년 3월까지 판매된 상품으로, 크게 선택형Ⅰ, 표준형, 선택형Ⅱ 등으로 나뉩니다. 이들 상품은 보험료 갱신 주기가 1년 또는 3년으로 다르고, 재가입 주기도 15년 또는 재가입 없음으로 구분됩니다.
특히 2026년 7월 1일부터 도수치료가 비급여에서 관리급여로 전환되면서, 1회당 43,850원의 비용에 본인부담률 95%가 적용됩니다. 이는 2세대 실손 가입자에게도 영향을 미치므로, 기존 2세대 실손이 도수치료에 무조건 유리하다는 인식을 재고할 필요가 있습니다.
따라서 2세대 실손보험 가입자라면 자신의 보험증권을 통해 정확한 갱신 및 재가입 주기를 확인해야 합니다.
5세대 실손보험으로의 전환을 고려할 때는 단순히 보험료가 저렴하다는 이유만으로 결정하기보다, 비급여 보장 축소 등 보장 내용의 변화와 본인의 의료 이용 패턴을 면밀히 비교 분석하여 신중하게 판단하는 것이 현명합니다.
자신의 현재 보험 조건을 정확히 이해하고 미래의 의료비 지출 계획에 맞춰 최적의 선택을 하는 것이 중요합니다.
5세대 실손보험은 보험료가 저렴하지만 비급여 보장이 축소되므로, 기존 2세대 가입자는 의료 이용 패턴을 고려하여 신중하게 전환을 결정해야 합니다.
많은 분들이 2세대 실손보험은 하나의 형태로만 존재한다고 생각하지만, 실제로는 가입 시기에 따라 갱신 주기와 재가입 조건이 상이합니다. 어떤 2세대 실손은 1년마다 갱신되고, 또 다른 2세대 실손은 3년마다 갱신되는 등 복잡한 구조를 가지고 있습니다.
최근 5세대 실손보험의 출시와 2026년 7월부터 변경되는 도수치료 실비 규정 등 다양한 변화 속에서, 자신의 2세대 실손보험이 어떤 조건을 가지고 있는지 정확히 아는 것이 중요해졌습니다.
실제로 2세대 실손보험은 2009년 10월부터 2017년 3월까지 판매된 상품으로, 크게 선택형Ⅰ, 표준형, 선택형Ⅱ 등으로 나뉩니다. 이들 상품은 보험료 갱신 주기가 1년 또는 3년으로 다르고, 재가입 주기도 15년 또는 재가입 없음으로 구분됩니다.
특히 2026년 7월 1일부터 도수치료가 비급여에서 관리급여로 전환되면서, 1회당 43,850원의 비용에 본인부담률 95%가 적용됩니다. 이는 2세대 실손 가입자에게도 영향을 미치므로, 기존 2세대 실손이 도수치료에 무조건 유리하다는 인식을 재고할 필요가 있습니다.
따라서 2세대 실손보험 가입자라면 자신의 보험증권을 통해 정확한 갱신 및 재가입 주기를 확인해야 합니다.
5세대 실손보험으로의 전환을 고려할 때는 단순히 보험료가 저렴하다는 이유만으로 결정하기보다, 비급여 보장 축소 등 보장 내용의 변화와 본인의 의료 이용 패턴을 면밀히 비교 분석하여 신중하게 판단하는 것이 현명합니다.
자신의 현재 보험 조건을 정확히 이해하고 미래의 의료비 지출 계획에 맞춰 최적의 선택을 하는 것이 중요합니다.