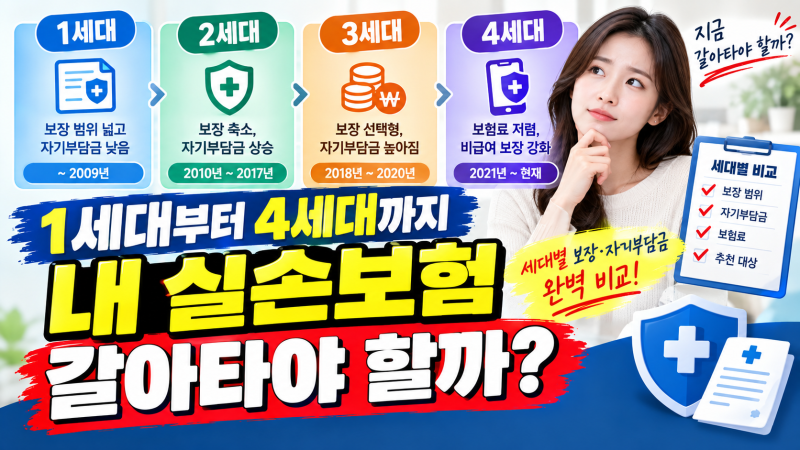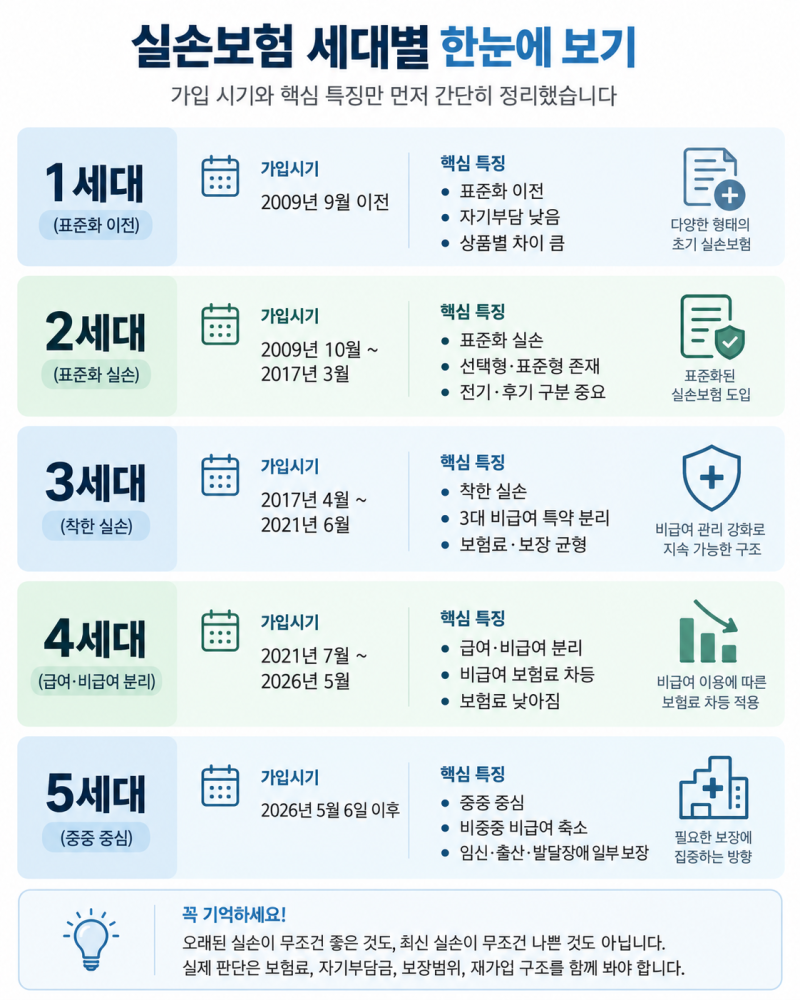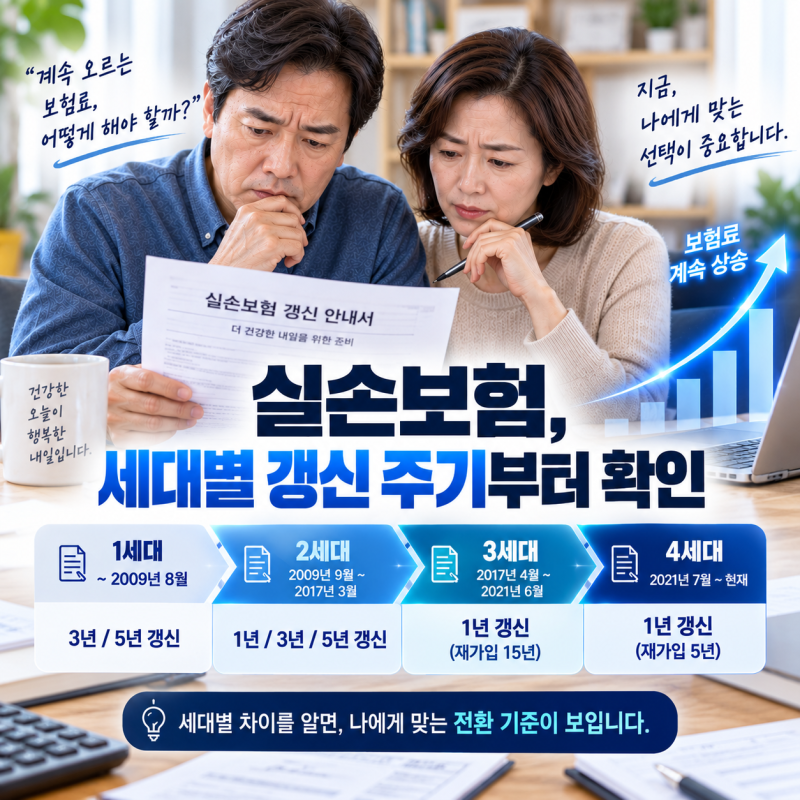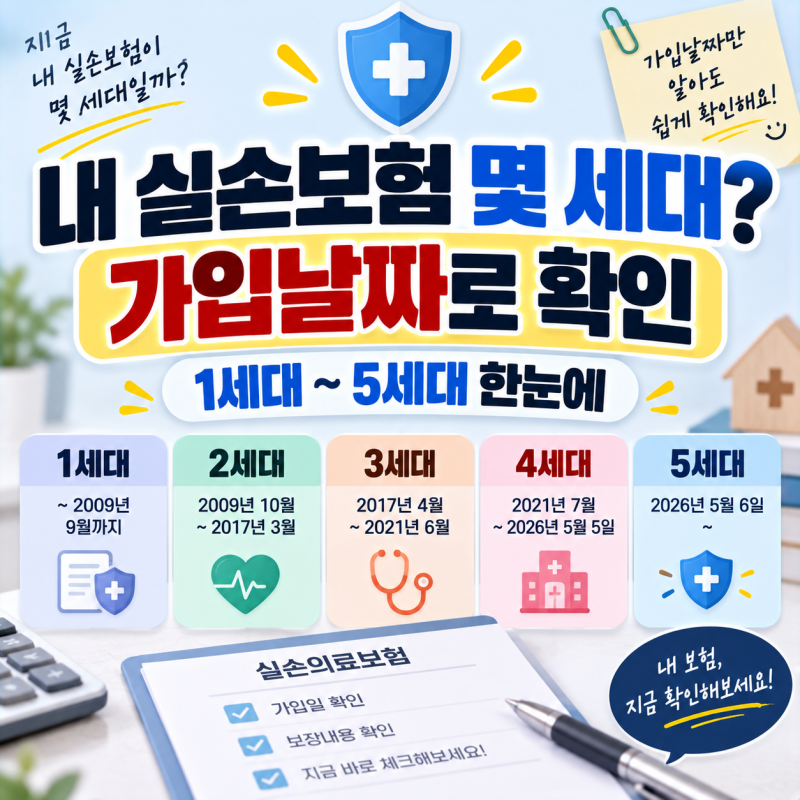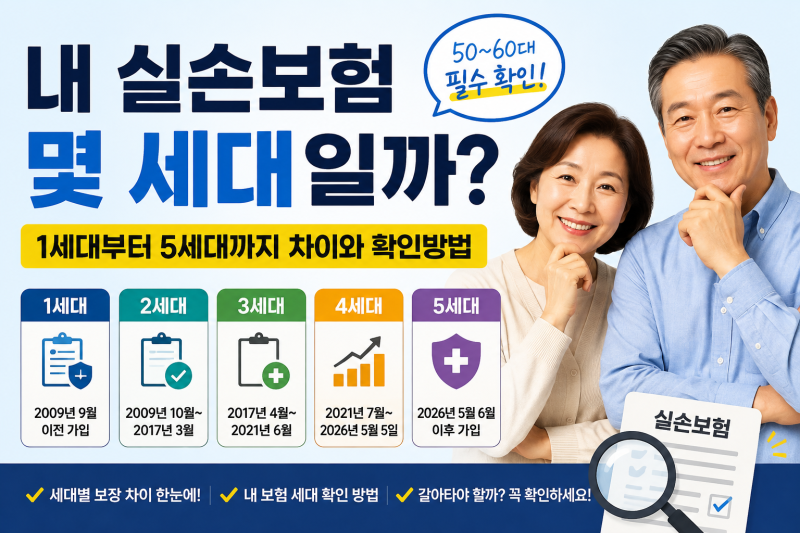
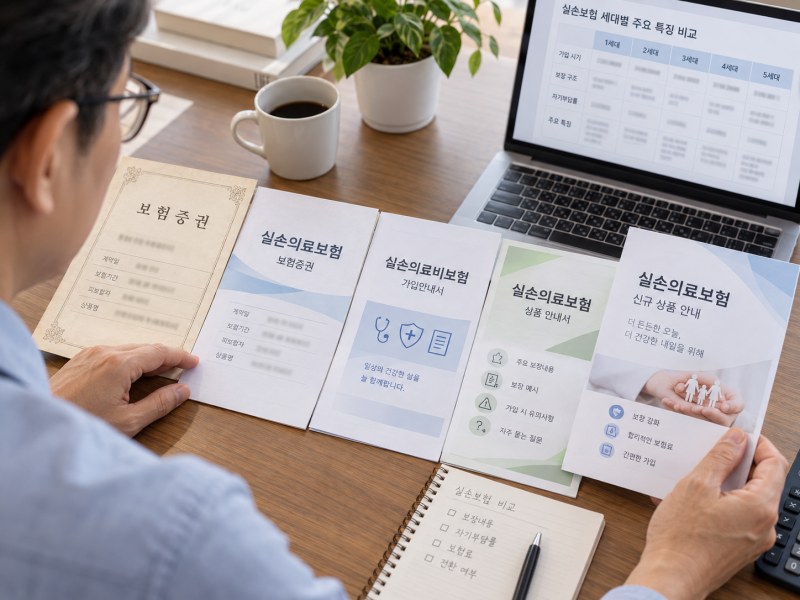

1세대 실손보험은 자기부담금이 없거나 적어 황금알을 낳는 거위로 불렸지만, 높은 손해율로 갱신 시 보험료 인상 폭이 큽니다. 보험사마다 보장 조건이 달랐던 표준화 이전 상품이 많아, 1세대라는 이유만으로 모든 의료비를 전액 보장한다고 판단해서는 안 됩니다.
보험료 부담을 줄이면서 기존 보장을 유지할 수 있는 '선택형 할인 특약'이 존재하며, 이를 통해 최대 40%까지 보험료를 절감할 수 있습니다. 1세대 실손보험은 과거 자기부담금이 거의 없어 '황금알을 낳는 거위'로 불렸습니다.
하지만 갱신 시마다 가파른 보험료 인상으로 해지를 고민하는 가입자가 많습니다. 도수치료 등 비급여 과잉 청구로 인한 손해율 급증이 주원인이며, 5세대 실손보험 출시로 전환을 고려하는 이들도 늘고 있습니다.
이러한 보험료 부담을 줄이면서도 1세대 실손보험의 넓은 보장을 유지할 숨겨진 대안이 있습니다. 바로 '선택형 할인 특약'입니다.
1세대나 2세대 초기 가입자가 기존 계약을 유지하며 특정 비급여 보장 항목을 제외하거나 자기부담률을 조정해 보험료를 최대 30~40%까지 낮출 수 있습니다. 보험사가 먼저 안내하지 않지만, 이를 활용하면 보장의 장점을 지키면서 재정 부담을 크게 줄일 수 있습니다.
따라서 1세대 실손보험 가입자라면 무작정 해지하거나 5세대 전환을 서두르기보다, 자신의 약관을 면밀히 검토하고 선택형 할인 특약 적용 가능성을 확인하는 것이 중요합니다.
각 보험사별 약관과 보장 조건을 꼼꼼히 비교해 유리한 방향으로 보험을 유지하는 현명한 선택이 필요합니다.
보험료 부담을 줄이면서 기존 보장을 유지할 수 있는 '선택형 할인 특약'이 존재하며, 이를 통해 최대 40%까지 보험료를 절감할 수 있습니다. 1세대 실손보험은 과거 자기부담금이 거의 없어 '황금알을 낳는 거위'로 불렸습니다.
하지만 갱신 시마다 가파른 보험료 인상으로 해지를 고민하는 가입자가 많습니다. 도수치료 등 비급여 과잉 청구로 인한 손해율 급증이 주원인이며, 5세대 실손보험 출시로 전환을 고려하는 이들도 늘고 있습니다.
이러한 보험료 부담을 줄이면서도 1세대 실손보험의 넓은 보장을 유지할 숨겨진 대안이 있습니다. 바로 '선택형 할인 특약'입니다.
1세대나 2세대 초기 가입자가 기존 계약을 유지하며 특정 비급여 보장 항목을 제외하거나 자기부담률을 조정해 보험료를 최대 30~40%까지 낮출 수 있습니다. 보험사가 먼저 안내하지 않지만, 이를 활용하면 보장의 장점을 지키면서 재정 부담을 크게 줄일 수 있습니다.
따라서 1세대 실손보험 가입자라면 무작정 해지하거나 5세대 전환을 서두르기보다, 자신의 약관을 면밀히 검토하고 선택형 할인 특약 적용 가능성을 확인하는 것이 중요합니다.
각 보험사별 약관과 보장 조건을 꼼꼼히 비교해 유리한 방향으로 보험을 유지하는 현명한 선택이 필요합니다.