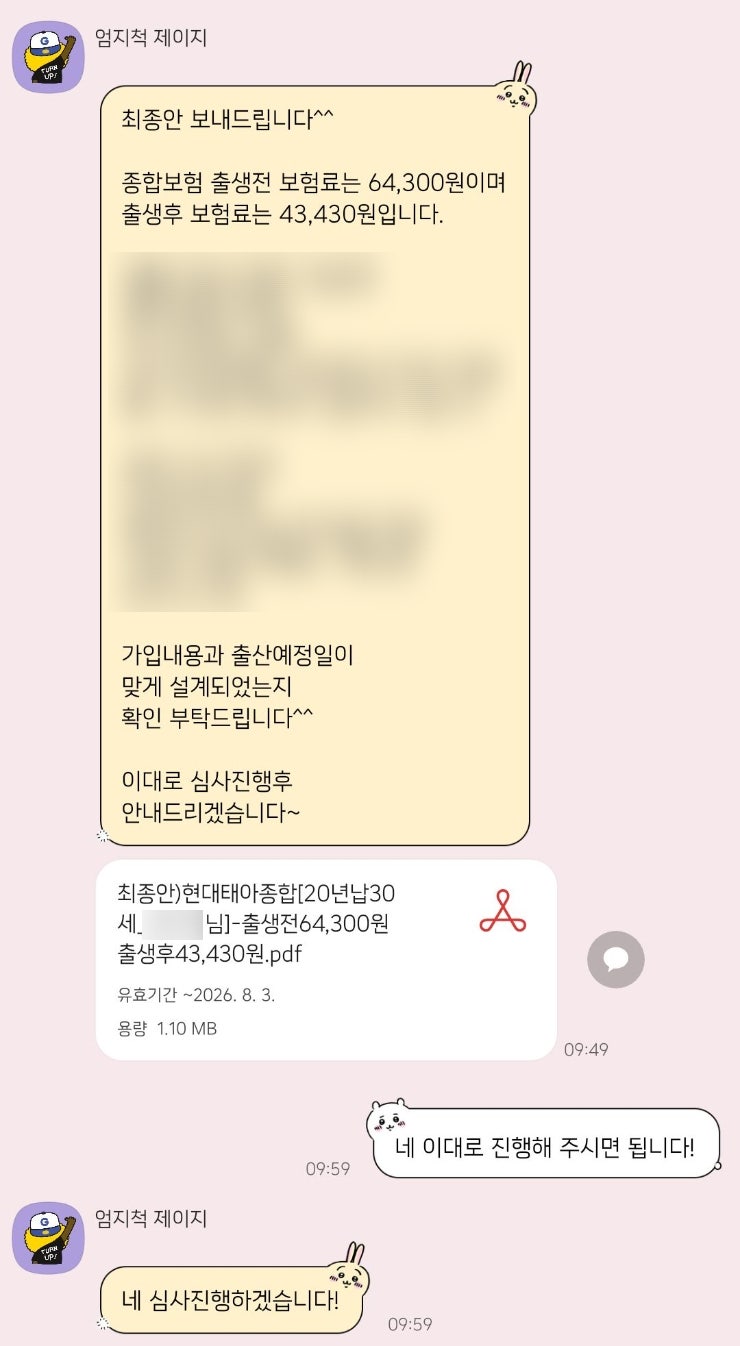

태아보험은 어린이보험에 태아특약이 추가된 형태로, 출생 전 보험료가 높고 출생 후 낮아지는 구조입니다. 기형아 검사 전 가입하는 것이 유리하며, 검사 결과에 따라 가입이 거부될 수 있어 가입 시기가 중요합니다.
실제 미숙아 출산 시 신생아 중환자실 입원 등으로 태아보험 특약에서 300만원 이상의 보험금을 수령한 사례가 있습니다. 임신을 확인한 예비 부모들이 가장 먼저 고민하는 것 중 하나가 바로 태아보험입니다.
아직 태어나지 않은 아기를 위한 보험이라 낯설게 느껴질 수 있지만, 아이의 건강과 미래를 위해 신중하게 준비해야 할 필수 요소로 꼽힙니다.
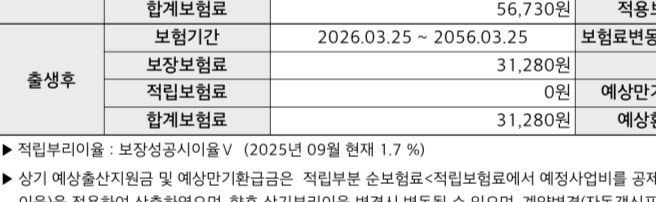
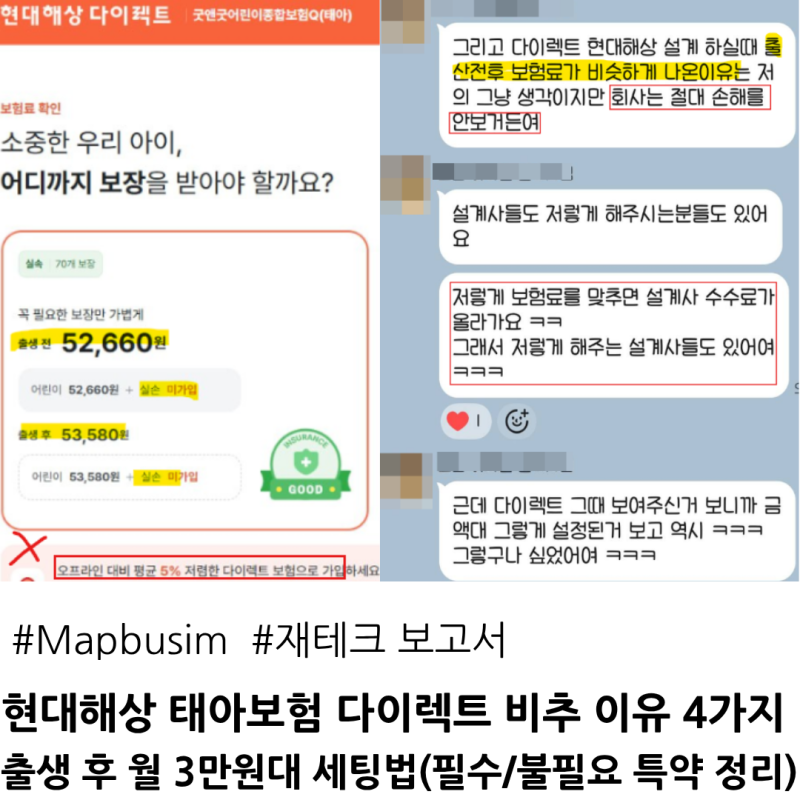
특히 태아보험은 일반 어린이보험에 태아특약이 추가된 형태로, 출생 전에는 보험료가 다소 높지만 출생 후에는 태아특약이 제외되며 보험료가 낮아지는 구조를 가집니다. 태아보험 가입 시 가장 중요한 것은 바로 '시기'입니다.
많은 전문가와 경험자들이 임신 12주 이내, 즉 1차 기형아 검사 전에 가입할 것을 권장합니다. 그 이유는 기형아 검사에서 이상 소견이 발견될 경우 보험 가입이 거부되거나 특정 특약 가입이 제한될 수 있기 때문입니다.
실제 사례에서도 미숙아 출산 후 신생아 중환자실 입원 등으로 현대태아보험에서 300만원이 넘는 보험금을 수령한 경우가 있어, 예측 불가능한 상황에 대비하는 것이 얼마나 중요한지 보여줍니다.
불필요한 특약을 제외하고 암, 심장, 뇌 질환 진단금과 선천장애출생 등 핵심 특약 위주로 구성하여 3만원대의 합리적인 보험료로 유지하는 전략도 고려해볼 만합니다. 결론적으로 현대태아보험은 단순히 보험 상품을 넘어, 아기의 건강한 시작을 위한 든든한 버팀목이 됩니다.
기형아 검사 전 가입 시기를 놓치지 않고, 불필요한 특약은 과감히 제외하며 우리 아이에게 꼭 필요한 보장을 합리적인 비용으로 준비하는 현명한 선택이 필요합니다. 여러 설계안을 비교하고 본인의 상황에 맞는 최적의 플랜을 찾는 노력이 중요합니다.
실제 미숙아 출산 시 신생아 중환자실 입원 등으로 태아보험 특약에서 300만원 이상의 보험금을 수령한 사례가 있습니다. 임신을 확인한 예비 부모들이 가장 먼저 고민하는 것 중 하나가 바로 태아보험입니다.
아직 태어나지 않은 아기를 위한 보험이라 낯설게 느껴질 수 있지만, 아이의 건강과 미래를 위해 신중하게 준비해야 할 필수 요소로 꼽힙니다.
특히 태아보험은 일반 어린이보험에 태아특약이 추가된 형태로, 출생 전에는 보험료가 다소 높지만 출생 후에는 태아특약이 제외되며 보험료가 낮아지는 구조를 가집니다. 태아보험 가입 시 가장 중요한 것은 바로 '시기'입니다.
많은 전문가와 경험자들이 임신 12주 이내, 즉 1차 기형아 검사 전에 가입할 것을 권장합니다. 그 이유는 기형아 검사에서 이상 소견이 발견될 경우 보험 가입이 거부되거나 특정 특약 가입이 제한될 수 있기 때문입니다.
실제 사례에서도 미숙아 출산 후 신생아 중환자실 입원 등으로 현대태아보험에서 300만원이 넘는 보험금을 수령한 경우가 있어, 예측 불가능한 상황에 대비하는 것이 얼마나 중요한지 보여줍니다.
불필요한 특약을 제외하고 암, 심장, 뇌 질환 진단금과 선천장애출생 등 핵심 특약 위주로 구성하여 3만원대의 합리적인 보험료로 유지하는 전략도 고려해볼 만합니다. 결론적으로 현대태아보험은 단순히 보험 상품을 넘어, 아기의 건강한 시작을 위한 든든한 버팀목이 됩니다.
기형아 검사 전 가입 시기를 놓치지 않고, 불필요한 특약은 과감히 제외하며 우리 아이에게 꼭 필요한 보장을 합리적인 비용으로 준비하는 현명한 선택이 필요합니다. 여러 설계안을 비교하고 본인의 상황에 맞는 최적의 플랜을 찾는 노력이 중요합니다.