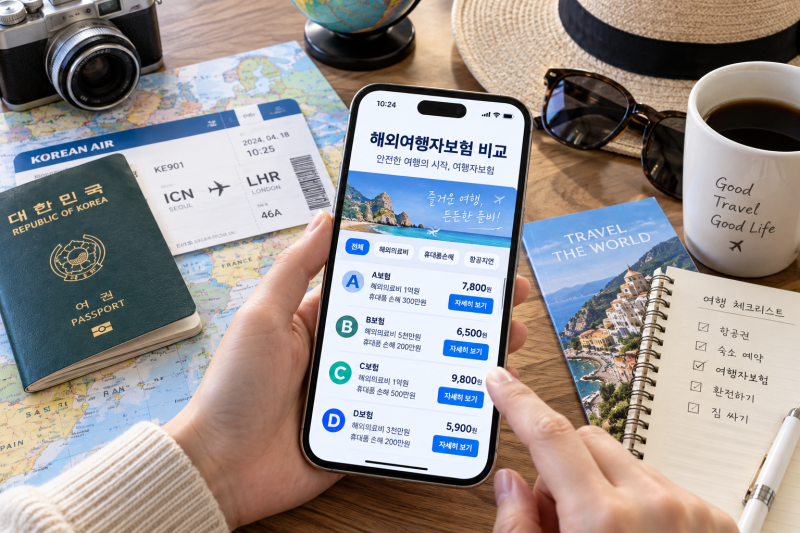
해외여행자보험 가격은 해외 의료비 보장 한도, 여행 국가, 가입자 연령에 따라 크게 달라집니다. 필수 보장 항목 중 휴대품은 분실 시 보상되지 않으며, 배상책임 특약으로 렌터카 사고 처리는 불가합니다.
국내 실손 가입자는 '국내 치료 의료비' 특약을 제외하고, 온라인 다이렉트 가입이 보험료 절약에 가장 효과적입니다. 해외여행을 준비할 때 항공권과 숙소만큼 중요한 것이 바로 해외여행자보험 가입입니다.
단돈 1~2만원 내외의 비용으로 수천만 원에 달하는 현지 의료비나 예상치 못한 사고 위험에 대비할 수 있기 때문입니다. 하지만 막상 가입하려고 보면 보험사마다 가격이 천차만별이고 보장 내용도 복잡하여 어떤 상품을 선택해야 할지 고민되기 마련입니다.
단순히 저렴한 상품만을 고르다가는 정작 필요한 순간에 보장을 받지 못하는 불상사가 발생할 수도 있습니다. 해외여행자보험의 가격은 해외 의료비 보장 한도, 여행 국가, 가입자 연령에 따라 크게 달라집니다.
특히 미국이나 유럽처럼 의료비가 비싼 지역은 보장 한도를 높게 설정해야 하므로 보험료가 상대적으로 높게 책정됩니다.
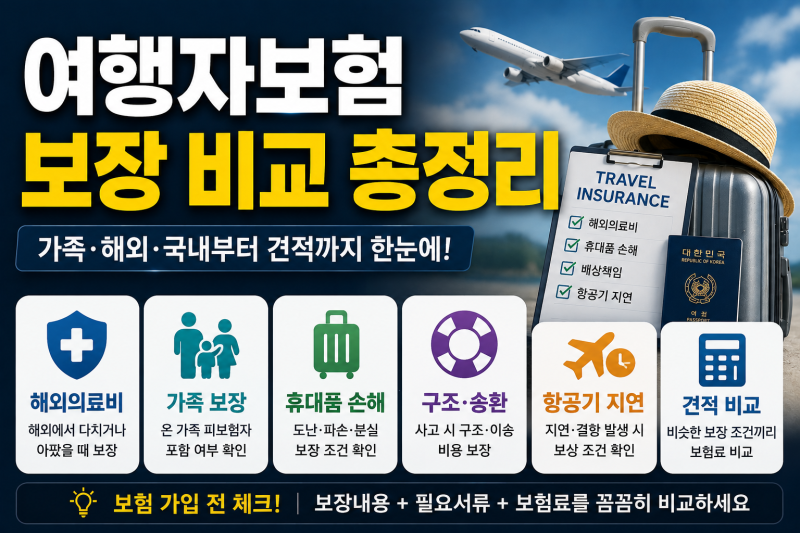
필수 보장 항목으로는 해외 의료비, 휴대품 손해, 항공기·수하물 지연, 배상책임 등이 있지만, 여기서 중요한 사실은 휴대품은 분실 시 보상되지 않으며, 배상책임 특약으로 렌터카 사고는 처리되지 않는다는 점입니다.
또한, 국내 실손보험 가입자는 '국내 치료 의료비' 특약을 제외하고 온라인 다이렉트로 가입하면 보험료를 절약할 수 있습니다.
따라서 해외여행자보험을 선택할 때는 단순히 최저가만을 비교하기보다는, 자신의 여행 목적지와 기간, 그리고 예상되는 위험 요소를 고려하여 보장 내용을 꼼꼼히 확인하는 것이 중요합니다.
특히 휴대품 분실이나 렌터카 사고와 같이 의외로 보장되지 않는 항목들을 미리 파악하고, 필요한 경우 추가 특약을 고려하는 현명한 자세가 필요합니다. 안전하고 즐거운 해외여행을 위해 나에게 맞는 최적의 보험을 선택하시길 바랍니다.
국내 실손 가입자는 '국내 치료 의료비' 특약을 제외하고, 온라인 다이렉트 가입이 보험료 절약에 가장 효과적입니다. 해외여행을 준비할 때 항공권과 숙소만큼 중요한 것이 바로 해외여행자보험 가입입니다.
단돈 1~2만원 내외의 비용으로 수천만 원에 달하는 현지 의료비나 예상치 못한 사고 위험에 대비할 수 있기 때문입니다. 하지만 막상 가입하려고 보면 보험사마다 가격이 천차만별이고 보장 내용도 복잡하여 어떤 상품을 선택해야 할지 고민되기 마련입니다.
단순히 저렴한 상품만을 고르다가는 정작 필요한 순간에 보장을 받지 못하는 불상사가 발생할 수도 있습니다. 해외여행자보험의 가격은 해외 의료비 보장 한도, 여행 국가, 가입자 연령에 따라 크게 달라집니다.
특히 미국이나 유럽처럼 의료비가 비싼 지역은 보장 한도를 높게 설정해야 하므로 보험료가 상대적으로 높게 책정됩니다.
필수 보장 항목으로는 해외 의료비, 휴대품 손해, 항공기·수하물 지연, 배상책임 등이 있지만, 여기서 중요한 사실은 휴대품은 분실 시 보상되지 않으며, 배상책임 특약으로 렌터카 사고는 처리되지 않는다는 점입니다.
또한, 국내 실손보험 가입자는 '국내 치료 의료비' 특약을 제외하고 온라인 다이렉트로 가입하면 보험료를 절약할 수 있습니다.
따라서 해외여행자보험을 선택할 때는 단순히 최저가만을 비교하기보다는, 자신의 여행 목적지와 기간, 그리고 예상되는 위험 요소를 고려하여 보장 내용을 꼼꼼히 확인하는 것이 중요합니다.
특히 휴대품 분실이나 렌터카 사고와 같이 의외로 보장되지 않는 항목들을 미리 파악하고, 필요한 경우 추가 특약을 고려하는 현명한 자세가 필요합니다. 안전하고 즐거운 해외여행을 위해 나에게 맞는 최적의 보험을 선택하시길 바랍니다.