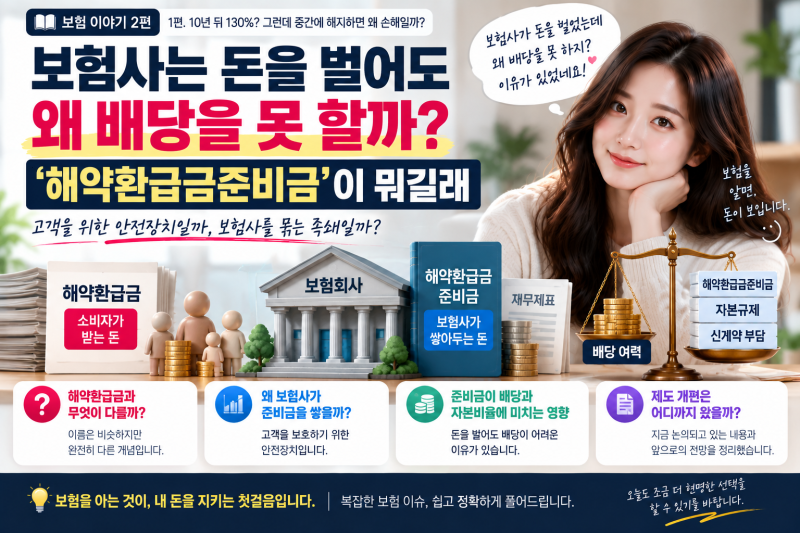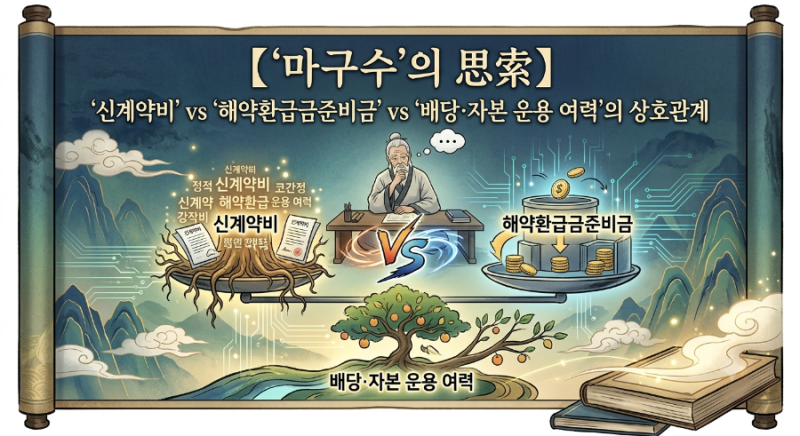
IFRS17 도입 후 보험사들은 고객에게 돌려줘야 할 해약환급금에 대비하여 법정준비금을 의무적으로 쌓고 있습니다. 이 준비금은 이익잉여금에 포함되나 배당으로 사용할 수 없어, 보험사들이 순이익을 기록하고도 주주들에게 배당을 지급하지 못하는 상황을 초래했습니다. 이에 금융당국은 보험업계 건전성을 유지하며 주주환원 여력을 확보하기 위해 준비금 적립 기준 완화를 추진하고 있습니다.
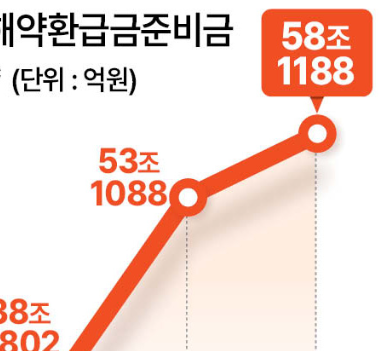
실제 블로그 후기들을 살펴보면, 현대해상 등 주요 보험사들이 수조 원에 달하는 해약환급금 준비금으로 인해 배당가능이익이 잠식되는 문제를 겪고 있습니다. 업계 전체 준비금 규모는 2025년 말 50조 원을 넘어설 것으로 예상되며, 이는 보험사들이 돈을 버는 속도보다 준비금을 쌓는 속도가 더 빠르다는 것을 의미합니다. 이러한 상황은 정부의 코리아 디스카운트 해소 노력에도 난감한 과제로 인식됩니다.
금융당국은 2024년 말 K-ICS 비율 190% 이상 보험사에 한해 준비금 적립률을 80%로 완화했습니다. 2026년 하반기에는 보장성 보험 25%, 저축성 보험 35%로 적립률을 추가 완화하는 방안을 검토 중입니다. 이러한 정책 변화는 보험사의 배당 및 자본 운용 여력을 확대하여 주주환원 정책에 긍정적인 영향을 미칠 것으로 기대됩니다.