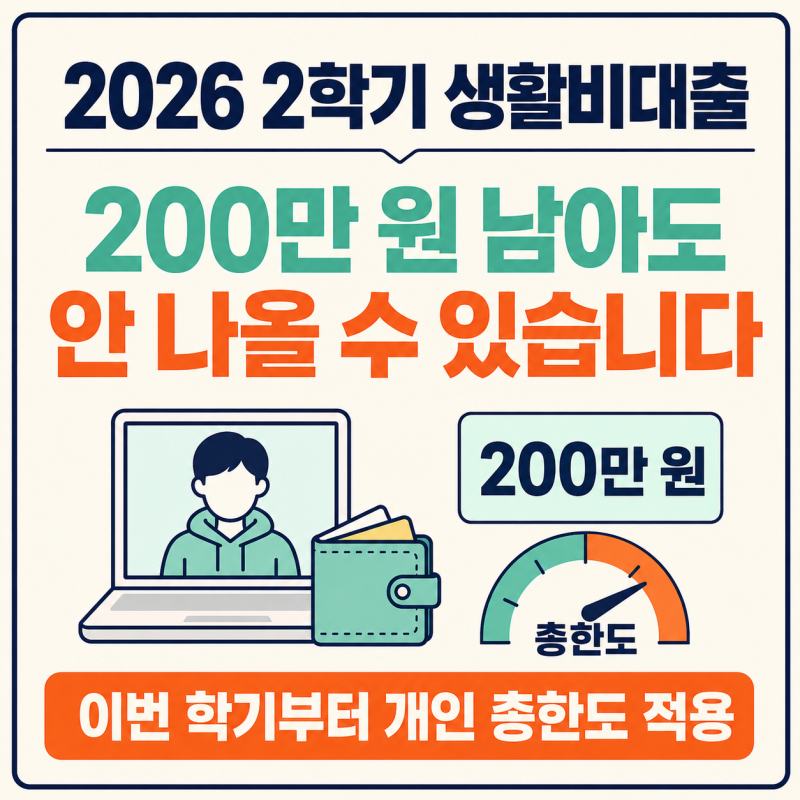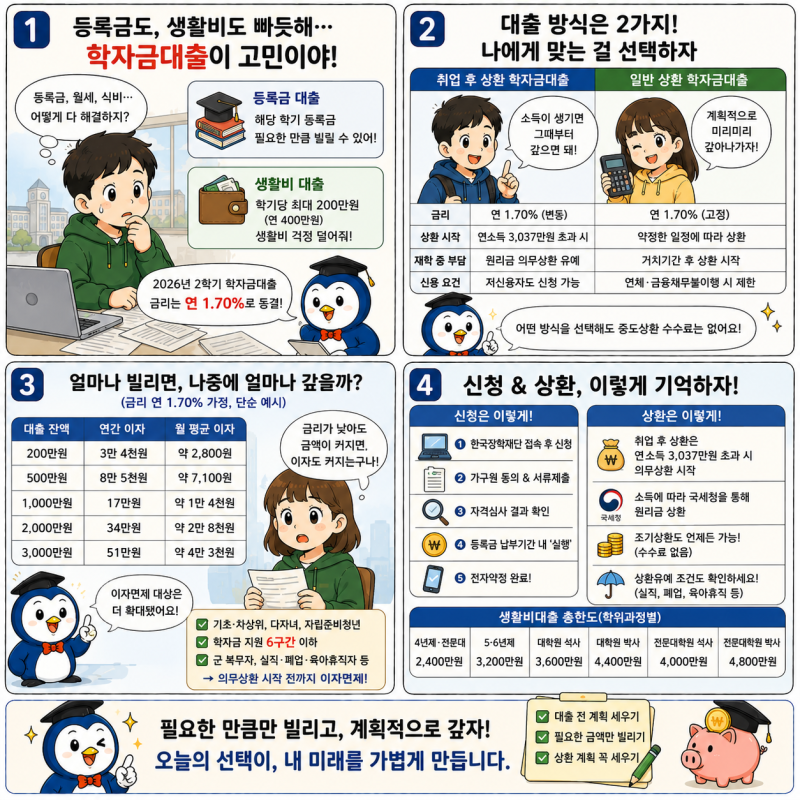


한국장학재단 학자금 대출은 등록금 전액과 함께 학기당 최대 200만원의 생활비를 지원합니다. 생활비 대출은 연간 최대 400만원까지 가능하며, 최소 10만원부터 5만원 단위로 나누어 여러 번 실행할 수 있습니다.
대출 신청 후 심사 승인이 나더라도, 실제 생활비가 지급되려면 반드시 '대출 실행' 절차를 완료해야 합니다. 학자금 대출은 대학생들의 경제적 부담을 덜어주는 중요한 제도입니다.
많은 학생들이 등록금 대출에 대해서는 잘 알지만, 학기 중 필요한 생활비 지원에 대해서는 정확한 정보가 부족한 경우가 많습니다.
특히 한국장학재단에서 지원하는 학자금 생활비 대출은 학기당 최대 200만원, 연간 400만원까지 지원되며, 단순히 신청만으로 끝나는 것이 아니라 '실행'이라는 중요한 절차를 거쳐야 합니다.
학자금 생활비 대출의 가장 큰 특징은 학기당 최대 200만원이라는 한도 내에서 최소 10만원부터 5만원 단위로 필요한 만큼 여러 번 나누어 실행할 수 있다는 점입니다. 이는 교재비, 교통비, 월세 등 다양한 학기 중 지출에 유연하게 대응할 수 있도록 돕습니다.
또한, 대출 신청 후 심사를 거쳐 '승인'이 완료되었다 하더라도, 실제 생활비가 본인 계좌로 입금되기 위해서는 한국장학재단 홈페이지나 앱에서 '대출 실행' 버튼을 눌러 약정을 체결해야 합니다.
이 과정은 등록금 대출이 대학 수납계좌로 직접 지급되는 것과 달리, 생활비는 학생 본인 계좌로 들어오기 때문에 더욱 중요합니다.
따라서 학자금 생활비 대출을 계획하고 있다면, 단순히 한도만 확인하는 것을 넘어 신청 마감일과 실행 마감일이 다르다는 점, 그리고 승인 후 반드시 실행 절차를 완료해야 한다는 점을 명확히 인지해야 합니다.
이자율은 연 1.7%로 고정되어 있어 부담이 적지만, 이러한 세부 절차를 놓치면 필요한 시기에 생활비를 받지 못할 수 있으니 꼼꼼한 확인이 필수적입니다. 학업에 집중할 수 있도록 제공되는 이 제도를 현명하게 활용하시길 바랍니다.
대출 신청 후 심사 승인이 나더라도, 실제 생활비가 지급되려면 반드시 '대출 실행' 절차를 완료해야 합니다. 학자금 대출은 대학생들의 경제적 부담을 덜어주는 중요한 제도입니다.
많은 학생들이 등록금 대출에 대해서는 잘 알지만, 학기 중 필요한 생활비 지원에 대해서는 정확한 정보가 부족한 경우가 많습니다.
특히 한국장학재단에서 지원하는 학자금 생활비 대출은 학기당 최대 200만원, 연간 400만원까지 지원되며, 단순히 신청만으로 끝나는 것이 아니라 '실행'이라는 중요한 절차를 거쳐야 합니다.
학자금 생활비 대출의 가장 큰 특징은 학기당 최대 200만원이라는 한도 내에서 최소 10만원부터 5만원 단위로 필요한 만큼 여러 번 나누어 실행할 수 있다는 점입니다. 이는 교재비, 교통비, 월세 등 다양한 학기 중 지출에 유연하게 대응할 수 있도록 돕습니다.
또한, 대출 신청 후 심사를 거쳐 '승인'이 완료되었다 하더라도, 실제 생활비가 본인 계좌로 입금되기 위해서는 한국장학재단 홈페이지나 앱에서 '대출 실행' 버튼을 눌러 약정을 체결해야 합니다.
이 과정은 등록금 대출이 대학 수납계좌로 직접 지급되는 것과 달리, 생활비는 학생 본인 계좌로 들어오기 때문에 더욱 중요합니다.
따라서 학자금 생활비 대출을 계획하고 있다면, 단순히 한도만 확인하는 것을 넘어 신청 마감일과 실행 마감일이 다르다는 점, 그리고 승인 후 반드시 실행 절차를 완료해야 한다는 점을 명확히 인지해야 합니다.
이자율은 연 1.7%로 고정되어 있어 부담이 적지만, 이러한 세부 절차를 놓치면 필요한 시기에 생활비를 받지 못할 수 있으니 꼼꼼한 확인이 필수적입니다. 학업에 집중할 수 있도록 제공되는 이 제도를 현명하게 활용하시길 바랍니다.