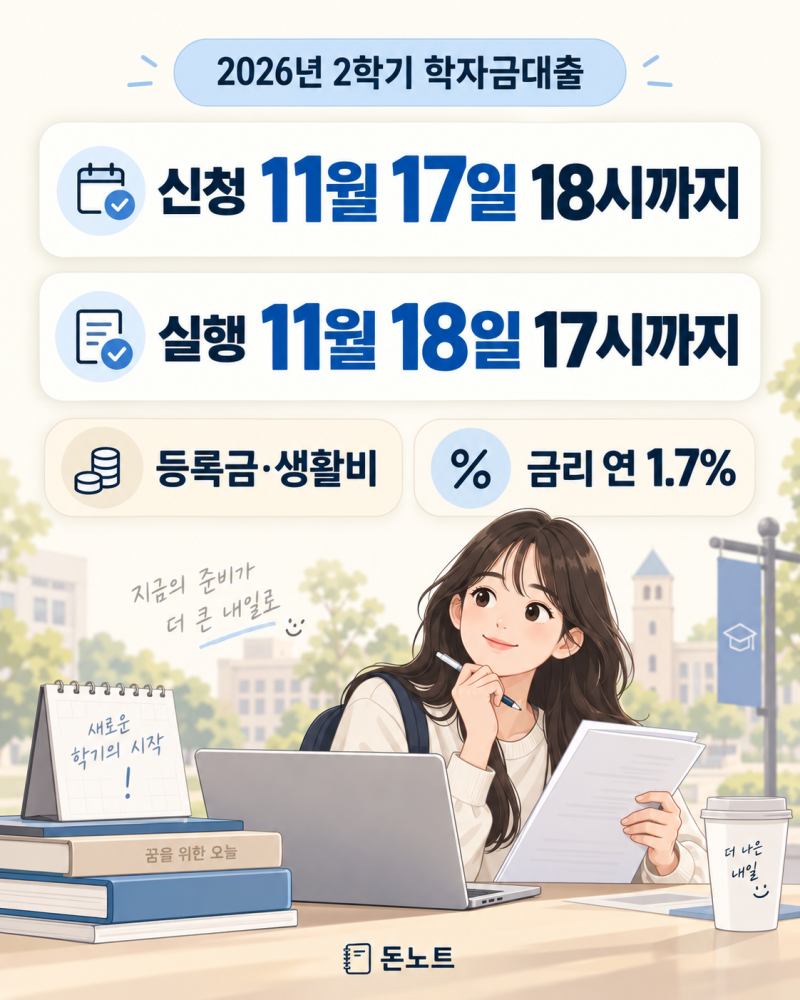
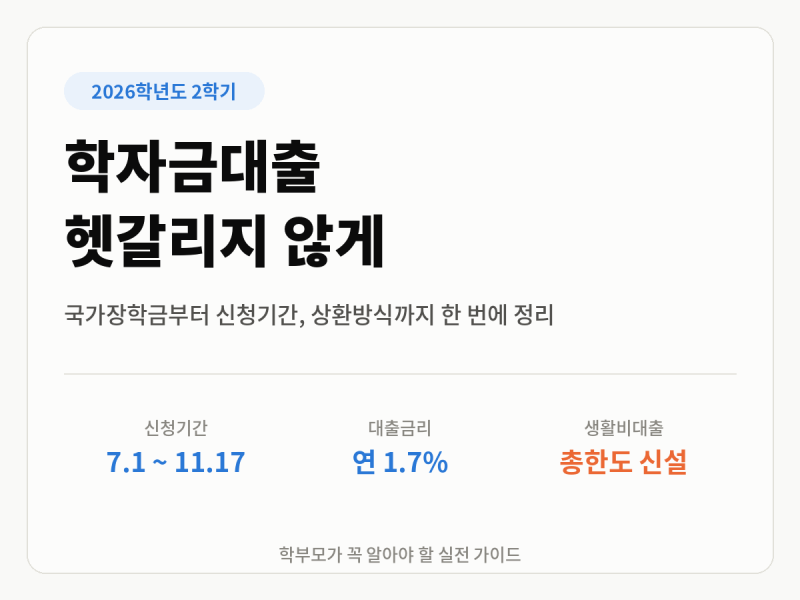
2026년 2학기 학자금 생활비 대출 신청 기간이 시작되어 많은 학생들의 관심이 집중되고 있습니다.
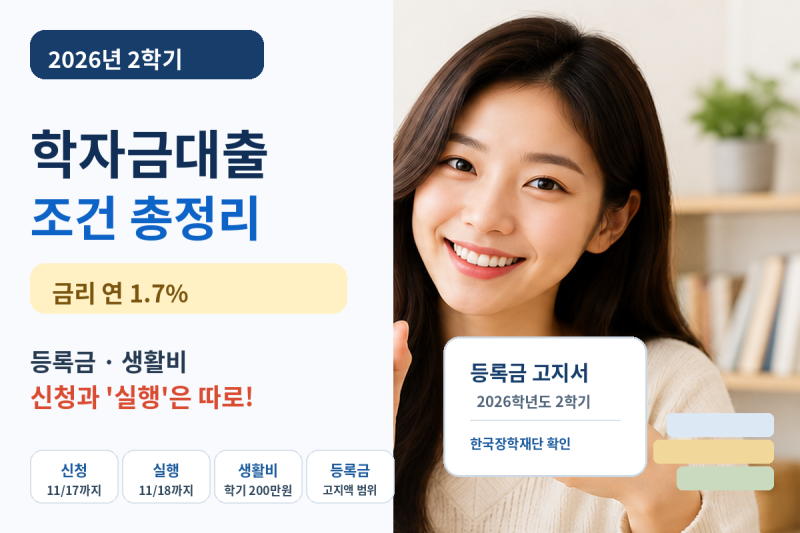
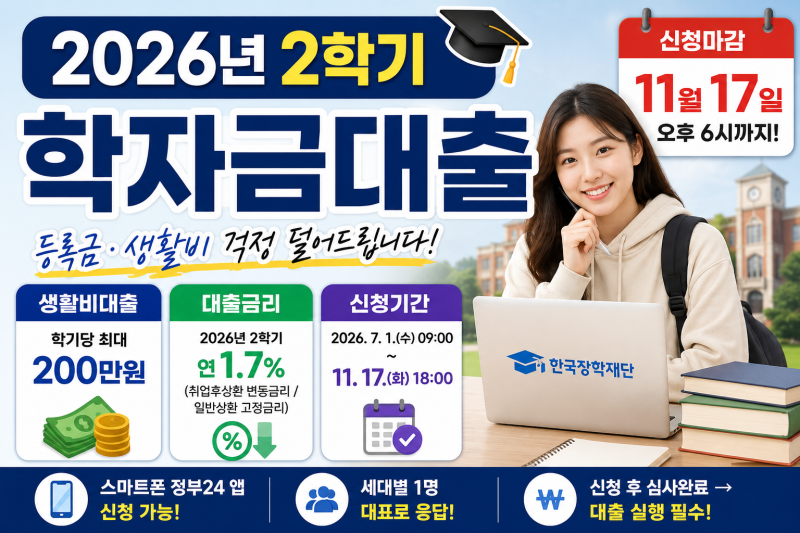
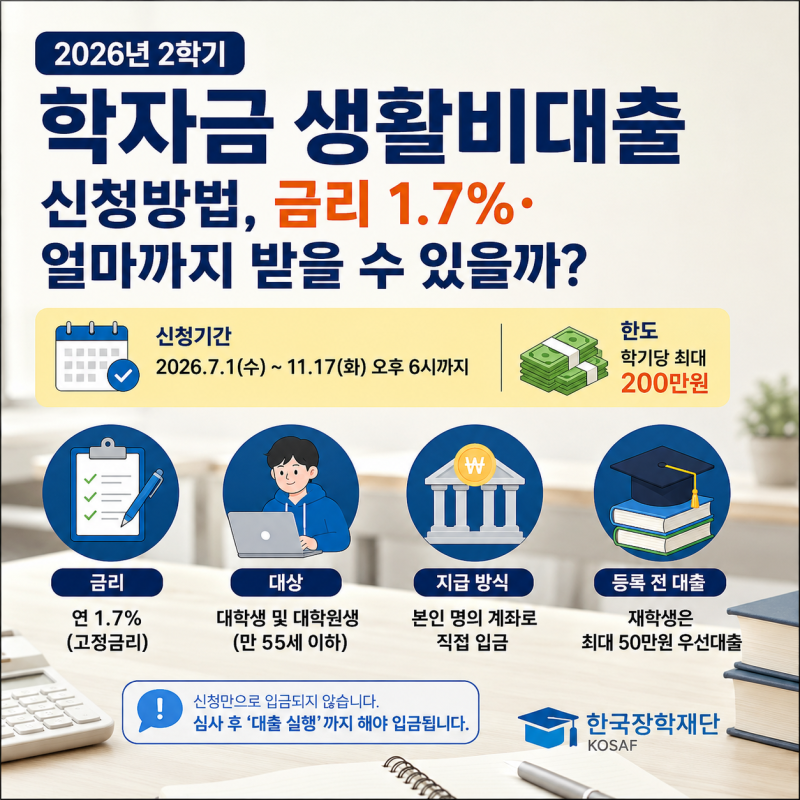
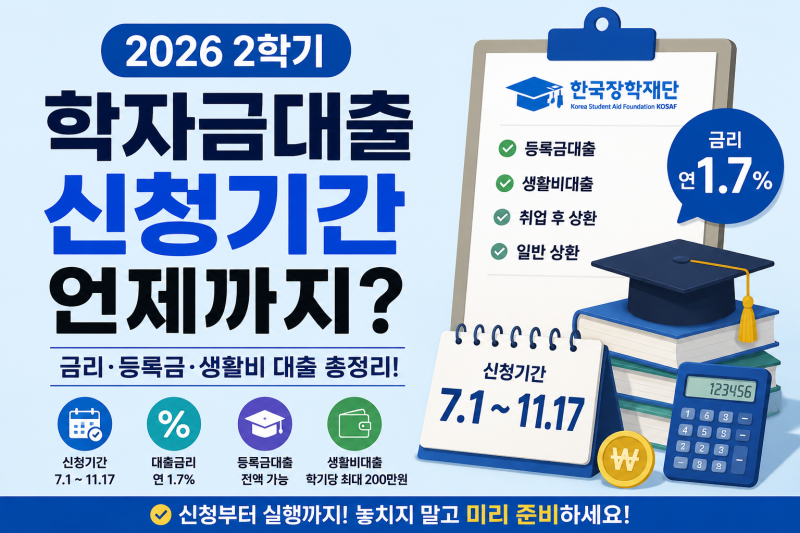
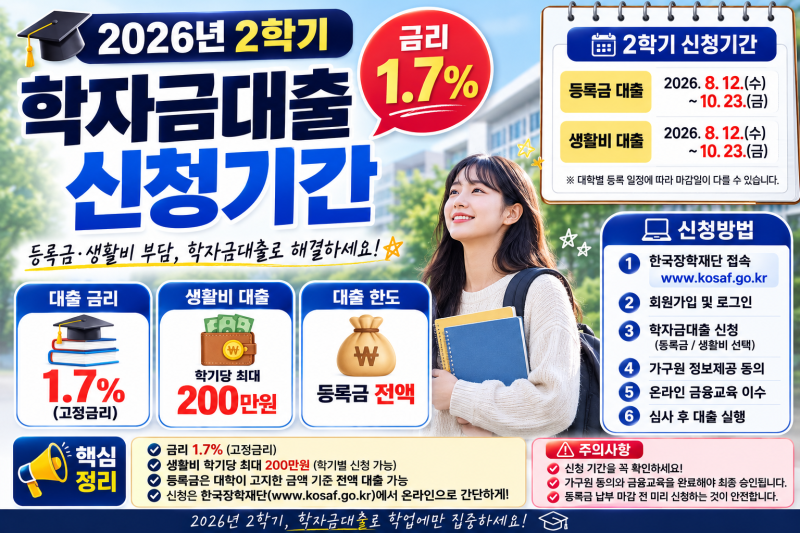
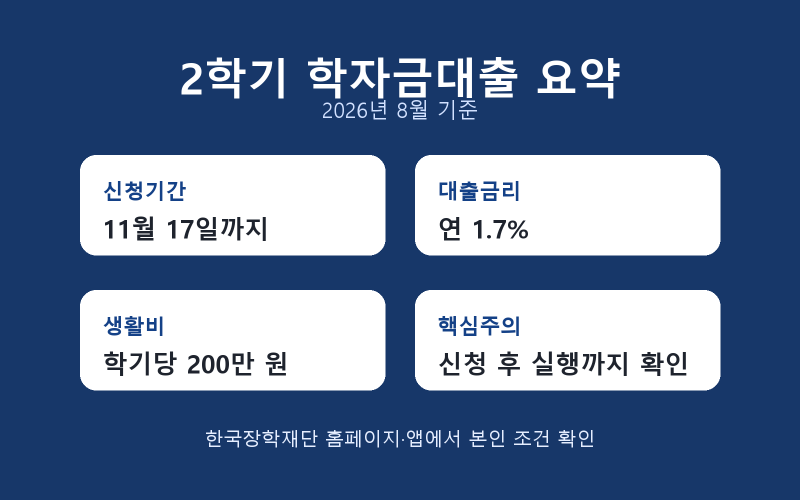
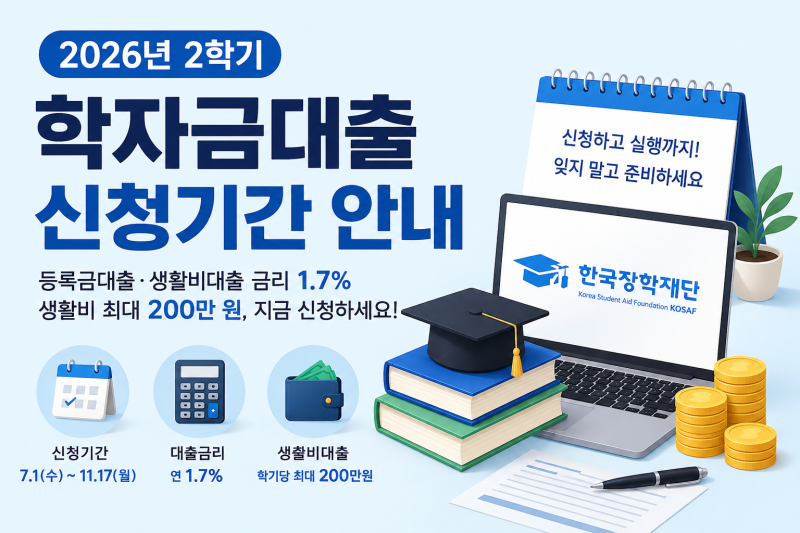
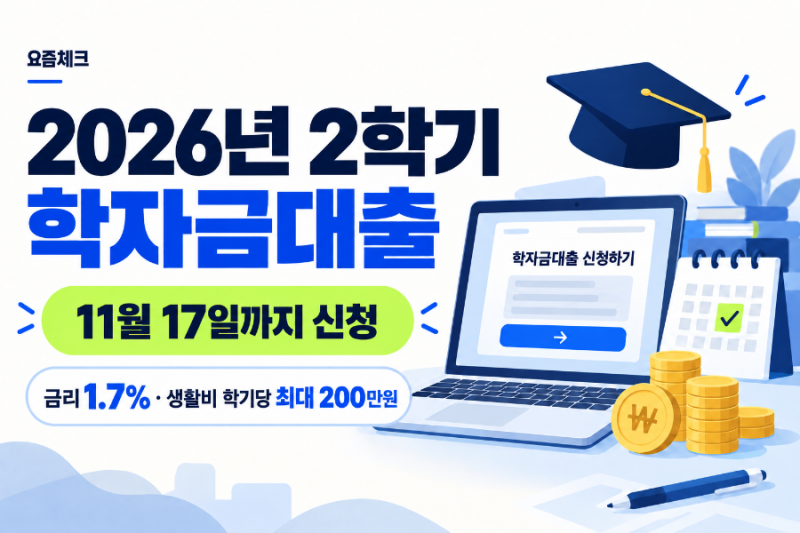
한국장학재단은 등록금 대출과 함께 학생들의 학업 유지를 위한 생활비 대출을 지원하고 있으며, 특히 올해는 금리 1.7%로 최대 200만원까지 대출이 가능하여 학비 부담을 덜어주고 있습니다.
신청 기간을 놓치면 혜택을 받을 수 없으므로, 정확한 기간 확인이 필수적입니다.
블로거들의 후기를 종합하면, 학자금 생활비 대출은 등록금 대출과 달리 학생 개인에게 직접 지급되어 교재비, 교통비, 식비 등 다양한 학업 관련 지출에 활용될 수 있다는 점이 큰 장점으로 꼽힙니다.
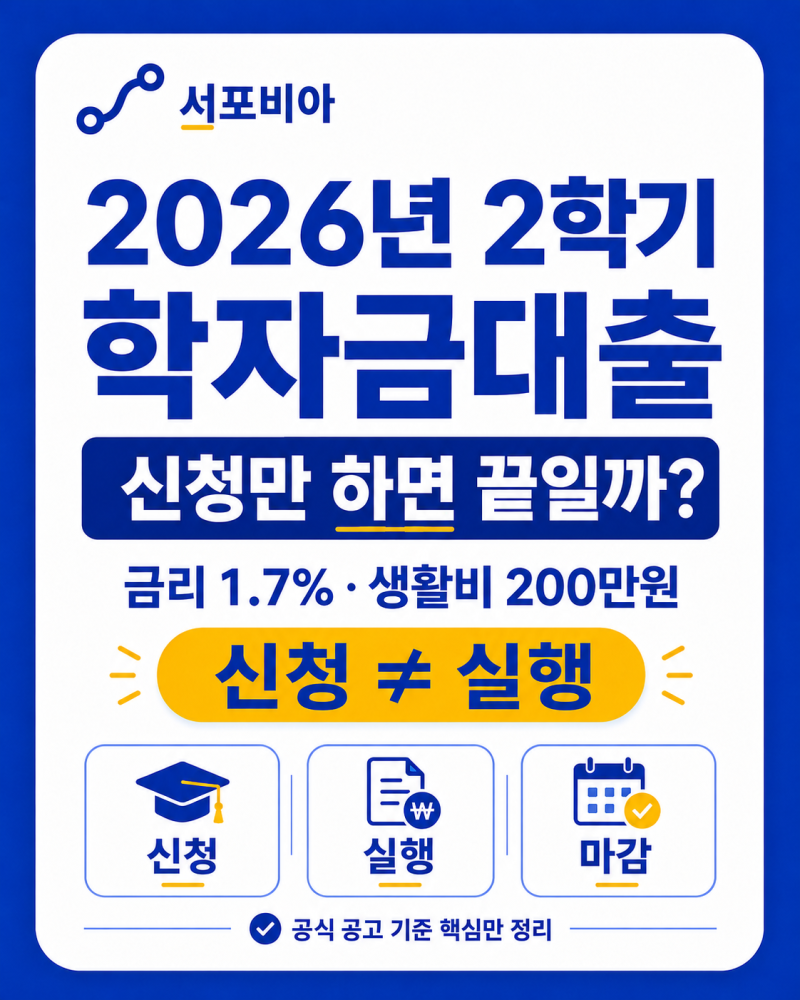
특히, 저금리 혜택과 함께 최대 200만원이라는 한도는 학생들이 학업에 집중할 수 있는 경제적 기반을 마련해 준다는 평가를 받고 있습니다. 다만, 신청과 실행이 별개의 절차이므로, 신청 후에도 실행 기간을 놓치지 않도록 주의해야 합니다.
학자금 생활비 대출을 신청할 때는 본인이 다니는 대학의 등록금 수납 일정을 함께 확인하는 것이 중요합니다. 또한, 대출 신청 후 심사 기간을 고려하여 여유 있게 신청하는 것이 좋습니다.
일부 블로거들은 신청 기간 막바지에 몰리는 것을 피하고, 필요한 서류를 미리 준비하여 원활하게 대출을 진행할 것을 조언하고 있습니다. 2026년 2학기 학자금 생활비 대출을 통해 학업에 전념하시길 바랍니다.
한국장학재단은 등록금 대출과 함께 학생들의 학업 유지를 위한 생활비 대출을 지원하고 있으며, 특히 올해는 금리 1.7%로 최대 200만원까지 대출이 가능하여 학비 부담을 덜어주고 있습니다.
신청 기간을 놓치면 혜택을 받을 수 없으므로, 정확한 기간 확인이 필수적입니다.
블로거들의 후기를 종합하면, 학자금 생활비 대출은 등록금 대출과 달리 학생 개인에게 직접 지급되어 교재비, 교통비, 식비 등 다양한 학업 관련 지출에 활용될 수 있다는 점이 큰 장점으로 꼽힙니다.
특히, 저금리 혜택과 함께 최대 200만원이라는 한도는 학생들이 학업에 집중할 수 있는 경제적 기반을 마련해 준다는 평가를 받고 있습니다. 다만, 신청과 실행이 별개의 절차이므로, 신청 후에도 실행 기간을 놓치지 않도록 주의해야 합니다.
학자금 생활비 대출을 신청할 때는 본인이 다니는 대학의 등록금 수납 일정을 함께 확인하는 것이 중요합니다. 또한, 대출 신청 후 심사 기간을 고려하여 여유 있게 신청하는 것이 좋습니다.
일부 블로거들은 신청 기간 막바지에 몰리는 것을 피하고, 필요한 서류를 미리 준비하여 원활하게 대출을 진행할 것을 조언하고 있습니다. 2026년 2학기 학자금 생활비 대출을 통해 학업에 전념하시길 바랍니다.