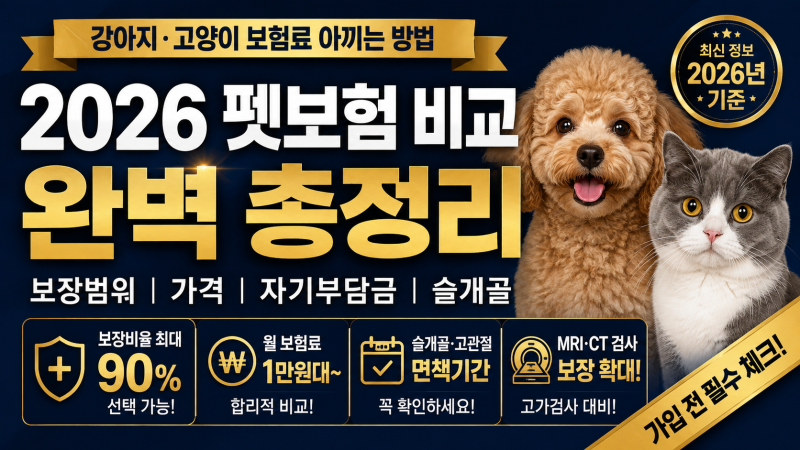
펫보험은 반려동물의 질병이나 상해로 인한 병원비 일부를 보상하는 상품으로, 사람과 달리 국민건강보험이 적용되지 않아 예상치 못한 고액의 진료비 부담을 줄여줍니다.
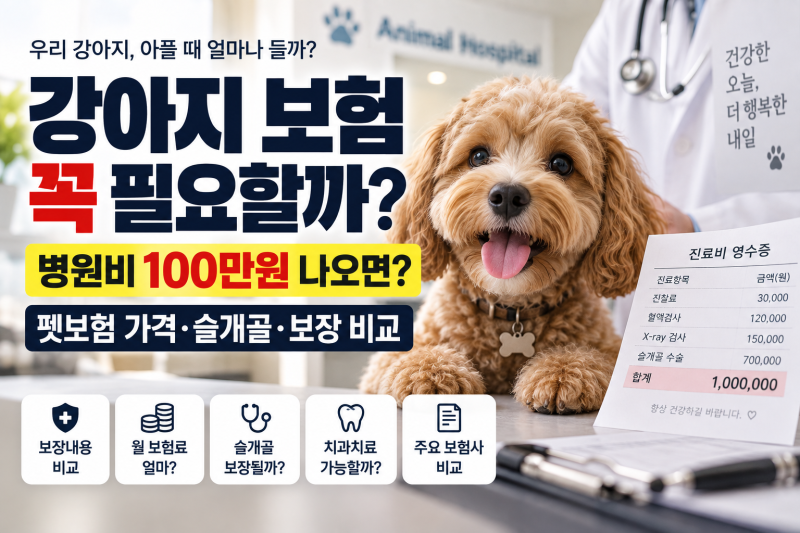
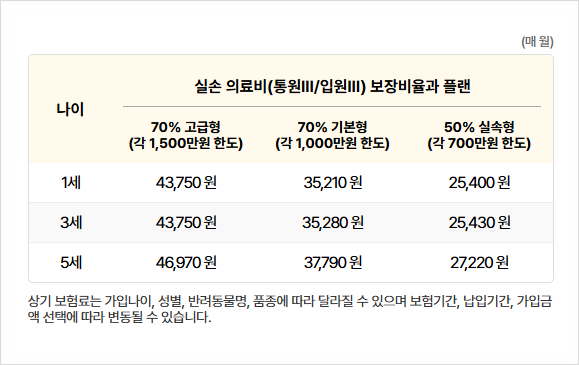
펫보험가격은 강아지의 품종, 나이, 보장비율, 자기부담금, 특약 등 다양한 조건에 따라 천차만별로 달라지므로, 단순히 월 2~5만원이라는 정보만으로 판단하기 어렵습니다.
가입 시점과 보장 범위, 자기부담금, 1일/연간 한도 등을 동일한 조건으로 비교하여 우리 강아지에게 적합한 상품을 선택하는 것이 중요합니다. 반려동물과 함께하는 삶은 큰 기쁨을 주지만, 예상치 못한 병원비는 보호자에게 큰 부담으로 다가올 수 있습니다.
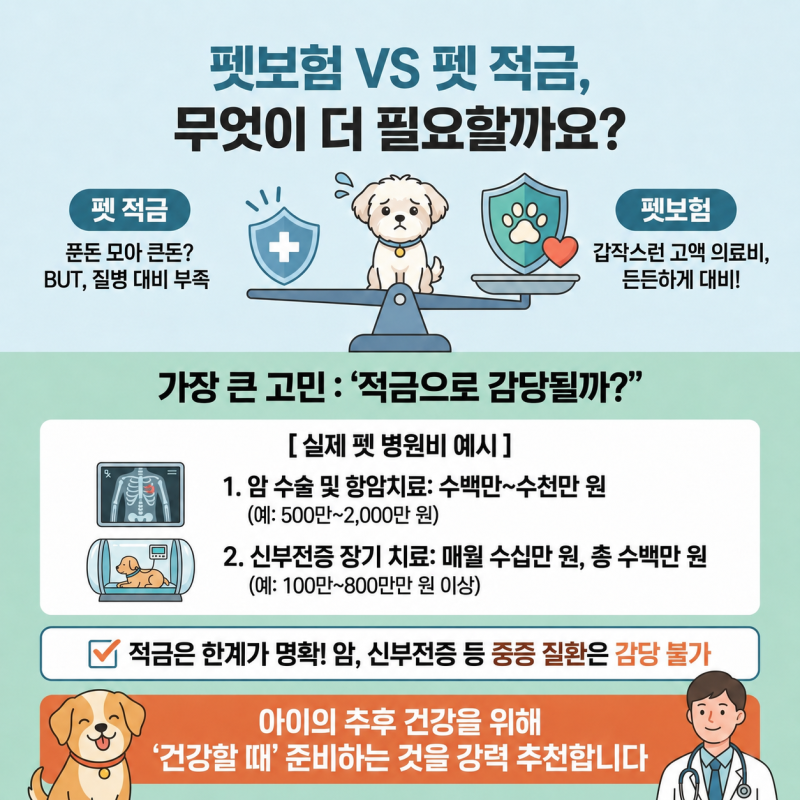
사람과 달리 반려동물은 국민건강보험이 적용되지 않아, 갑작스러운 질병이나 사고로 인한 수술, MRI, CT 검사 등은 수백만 원에 달하는 비용을 발생시키기도 합니다.
특히 피부질환이나 귀 질환처럼 반복적인 치료가 필요하거나, 슬개골 탈구와 같은 고액 수술이 필요한 경우 그 부담은 더욱 커집니다.
이러한 경제적 부담을 덜기 위해 펫보험 가입을 고려하는 보호자들이 늘고 있으며, 어린 시절에는 병원 갈 일이 적어 보험료가 아깝게 느껴질 수 있지만, 나이가 들거나 만성 질환이 생기면 그 필요성을 절감하게 됩니다.
많은 보호자들이 궁금해하는 펫보험가격은 단순히 '월 얼마'로 단정하기 어렵습니다.
강아지의 품종, 나이, 선택하는 보장비율(예: 50% 또는 70%), 자기부담금(예: 3만원 또는 5만원), 그리고 추가 특약 가입 여부(슬개골, 구강, MRI/CT 등)에 따라 천차만별로 달라지기 때문입니다.
블로그나 커뮤니티에서 '월 2만원이면 충분하다'는 정보를 접하더라도, 이는 모든 강아지에게 동일하게 적용되는 것이 아닙니다.
메리츠화재 펫퍼민트나 DB손해보험 펫블리 같은 주요 상품들도 보장 범위와 조건에 따라 보험료가 크게 차이 나므로, 우리 강아지의 실제 정보와 동일한 보장 조건을 입력하여 여러 상품의 견적을 직접 비교해보는 것이 가장 정확합니다.
단순히 저렴한 보험료만을 쫓기보다는 보장비율, 자기부담금, 1일/연간 한도를 종합적으로 고려해야 합니다. 펫보험은 '가입할까 말까'보다 '언제, 어떤 조건으로' 가입하느냐가 훨씬 중요합니다.
반려동물이 어릴수록 보험료가 저렴하고 가입 승인이 용이하며, 이미 발생한 질환이나 특정 연령 이후에는 보장이 제한되거나 가입 자체가 어려울 수 있습니다.
따라서 가급적 건강할 때 가입하는 것이 유리하며, 보험료 몇만 원을 아끼려다 수백만 원의 병원비를 감당해야 하는 상황을 피하기 위해서는 신중한 선택이 필요합니다.
우리 아이에게 꼭 필요한 보장을 합리적인 펫보험가격으로 선택하고, 가입 전 약관을 꼼꼼히 확인하여 후회 없는 결정을 내리시길 바랍니다.
펫보험가격은 강아지의 품종, 나이, 보장비율, 자기부담금, 특약 등 다양한 조건에 따라 천차만별로 달라지므로, 단순히 월 2~5만원이라는 정보만으로 판단하기 어렵습니다.
가입 시점과 보장 범위, 자기부담금, 1일/연간 한도 등을 동일한 조건으로 비교하여 우리 강아지에게 적합한 상품을 선택하는 것이 중요합니다. 반려동물과 함께하는 삶은 큰 기쁨을 주지만, 예상치 못한 병원비는 보호자에게 큰 부담으로 다가올 수 있습니다.
사람과 달리 반려동물은 국민건강보험이 적용되지 않아, 갑작스러운 질병이나 사고로 인한 수술, MRI, CT 검사 등은 수백만 원에 달하는 비용을 발생시키기도 합니다.
특히 피부질환이나 귀 질환처럼 반복적인 치료가 필요하거나, 슬개골 탈구와 같은 고액 수술이 필요한 경우 그 부담은 더욱 커집니다.
이러한 경제적 부담을 덜기 위해 펫보험 가입을 고려하는 보호자들이 늘고 있으며, 어린 시절에는 병원 갈 일이 적어 보험료가 아깝게 느껴질 수 있지만, 나이가 들거나 만성 질환이 생기면 그 필요성을 절감하게 됩니다.
많은 보호자들이 궁금해하는 펫보험가격은 단순히 '월 얼마'로 단정하기 어렵습니다.
강아지의 품종, 나이, 선택하는 보장비율(예: 50% 또는 70%), 자기부담금(예: 3만원 또는 5만원), 그리고 추가 특약 가입 여부(슬개골, 구강, MRI/CT 등)에 따라 천차만별로 달라지기 때문입니다.
블로그나 커뮤니티에서 '월 2만원이면 충분하다'는 정보를 접하더라도, 이는 모든 강아지에게 동일하게 적용되는 것이 아닙니다.
메리츠화재 펫퍼민트나 DB손해보험 펫블리 같은 주요 상품들도 보장 범위와 조건에 따라 보험료가 크게 차이 나므로, 우리 강아지의 실제 정보와 동일한 보장 조건을 입력하여 여러 상품의 견적을 직접 비교해보는 것이 가장 정확합니다.
단순히 저렴한 보험료만을 쫓기보다는 보장비율, 자기부담금, 1일/연간 한도를 종합적으로 고려해야 합니다. 펫보험은 '가입할까 말까'보다 '언제, 어떤 조건으로' 가입하느냐가 훨씬 중요합니다.
반려동물이 어릴수록 보험료가 저렴하고 가입 승인이 용이하며, 이미 발생한 질환이나 특정 연령 이후에는 보장이 제한되거나 가입 자체가 어려울 수 있습니다.
따라서 가급적 건강할 때 가입하는 것이 유리하며, 보험료 몇만 원을 아끼려다 수백만 원의 병원비를 감당해야 하는 상황을 피하기 위해서는 신중한 선택이 필요합니다.
우리 아이에게 꼭 필요한 보장을 합리적인 펫보험가격으로 선택하고, 가입 전 약관을 꼼꼼히 확인하여 후회 없는 결정을 내리시길 바랍니다.