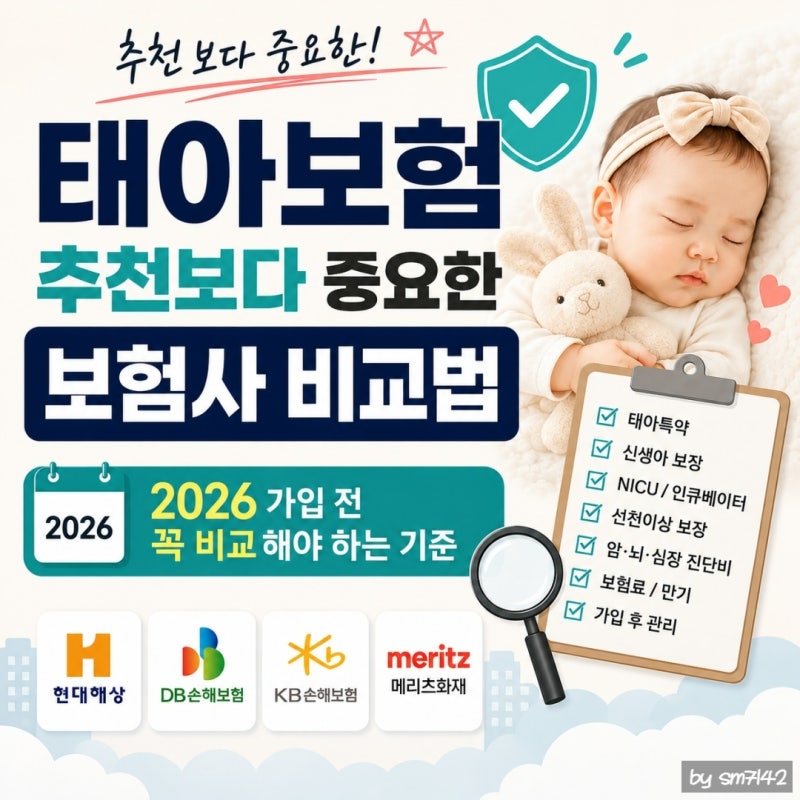
태아보험은 어린이보험에 태아 특약을 추가하는 형태로, 출생 전후 위험을 보장합니다. 임신 22주가 태아 특약 가입의 중요한 기준이지만, 22주 이후에도 보험 자체 가입은 가능하나 일부 특약이 제한될 수 있습니다.
불필요한 담보를 줄이고 필요한 보장을 효율적으로 구성하여 합리적인 보험료로 가입하는 것이 중요합니다. 임신을 확인한 예비 부모들이 가장 먼저 고민하는 것 중 하나가 바로 태아보험입니다.
많은 분들이 태아보험을 단순히 출산 전까지만 보장받는 상품으로 오해하기 쉽지만, 실제로는 어린이보험에 출생 전후 발생할 수 있는 위험을 보장하는 태아 특약을 함께 구성하는 형태를 의미합니다.
따라서 아이가 태어난 이후에도 지속될 보장 내용을 미리 꼼꼼히 살펴보는 것이 중요합니다. 태아보험 가입 시 가장 많이 언급되는 시기는 임신 22주 이내입니다. 이는 일부 태아 관련 특약이 22주 이내에만 가입 가능한 구조로 운영되기 때문입니다.
하지만 22주가 지났다고 해서 태아보험 자체를 전혀 가입할 수 없는 것은 아닙니다. 임신 주수가 지나면서 선택할 수 있는 태아 관련 특약이 제한될 수 있다는 의미에 가깝기 때문에, 각 보험사 상품별 기준을 정확히 확인하는 과정이 필수적입니다.
특히 시험관 임신이나 쌍둥이, 유산방지주사 이력이 있는 경우 일반 임신과 심사 조건 및 필요 서류가 다를 수 있으므로, 본인의 상황에 맞춰 보험사에 가입 가능 여부를 문의해야 합니다.
효율적인 태아보험보장내용 구성을 위해서는 불필요하거나 중복되는 담보를 줄이는 지혜가 필요합니다. 예를 들어, 입원일당의 경우 종합병원, 상급종합병원 등 병원 종류별로 세분화된 담보보다는 기본 질병입원일당과 상해입원일당을 중심으로 구성하는 것이 좋습니다.
또한, 질병입원일당을 7만 원 최다 금액으로 설정하는 것이 유리할 수 있으나, 이는 우수 설계사를 통해서만 가능한 경우가 있으니 참고해야 합니다. 여러 보험사의 설계안을 비교하여 본인에게 가장 적합한 보장과 보험료를 찾는 것이 현명한 태아보험 준비의 핵심입니다.
불필요한 담보를 줄이고 필요한 보장을 효율적으로 구성하여 합리적인 보험료로 가입하는 것이 중요합니다. 임신을 확인한 예비 부모들이 가장 먼저 고민하는 것 중 하나가 바로 태아보험입니다.
많은 분들이 태아보험을 단순히 출산 전까지만 보장받는 상품으로 오해하기 쉽지만, 실제로는 어린이보험에 출생 전후 발생할 수 있는 위험을 보장하는 태아 특약을 함께 구성하는 형태를 의미합니다.
따라서 아이가 태어난 이후에도 지속될 보장 내용을 미리 꼼꼼히 살펴보는 것이 중요합니다. 태아보험 가입 시 가장 많이 언급되는 시기는 임신 22주 이내입니다. 이는 일부 태아 관련 특약이 22주 이내에만 가입 가능한 구조로 운영되기 때문입니다.
하지만 22주가 지났다고 해서 태아보험 자체를 전혀 가입할 수 없는 것은 아닙니다. 임신 주수가 지나면서 선택할 수 있는 태아 관련 특약이 제한될 수 있다는 의미에 가깝기 때문에, 각 보험사 상품별 기준을 정확히 확인하는 과정이 필수적입니다.
특히 시험관 임신이나 쌍둥이, 유산방지주사 이력이 있는 경우 일반 임신과 심사 조건 및 필요 서류가 다를 수 있으므로, 본인의 상황에 맞춰 보험사에 가입 가능 여부를 문의해야 합니다.
효율적인 태아보험보장내용 구성을 위해서는 불필요하거나 중복되는 담보를 줄이는 지혜가 필요합니다. 예를 들어, 입원일당의 경우 종합병원, 상급종합병원 등 병원 종류별로 세분화된 담보보다는 기본 질병입원일당과 상해입원일당을 중심으로 구성하는 것이 좋습니다.
또한, 질병입원일당을 7만 원 최다 금액으로 설정하는 것이 유리할 수 있으나, 이는 우수 설계사를 통해서만 가능한 경우가 있으니 참고해야 합니다. 여러 보험사의 설계안을 비교하여 본인에게 가장 적합한 보장과 보험료를 찾는 것이 현명한 태아보험 준비의 핵심입니다.