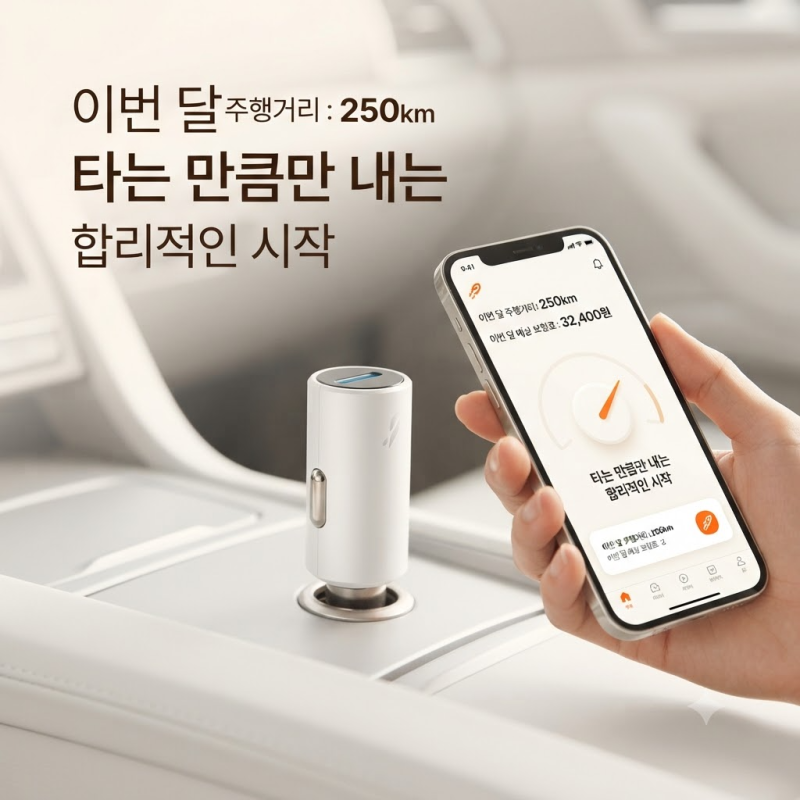


최근 '탄만큼내는자동차보험'이 운전자들 사이에서 큰 주목을 받고 있습니다. 이는 차량 운행이 적은 운전자들에게 실제 주행거리에 비례하여 보험료를 책정함으로써 합리적인 소비를 가능하게 하기 때문입니다.
특히 캐롯 퍼마일과 같은 상품들은 기존의 선납 방식과 달리 후불제 및 주행거리 기반의 혁신적인 시스템을 도입하여 많은 관심을 모으고 있습니다. 이러한 변화는 불필요한 보험료 지출을 줄이고자 하는 소비자들의 요구를 반영하고 있습니다.
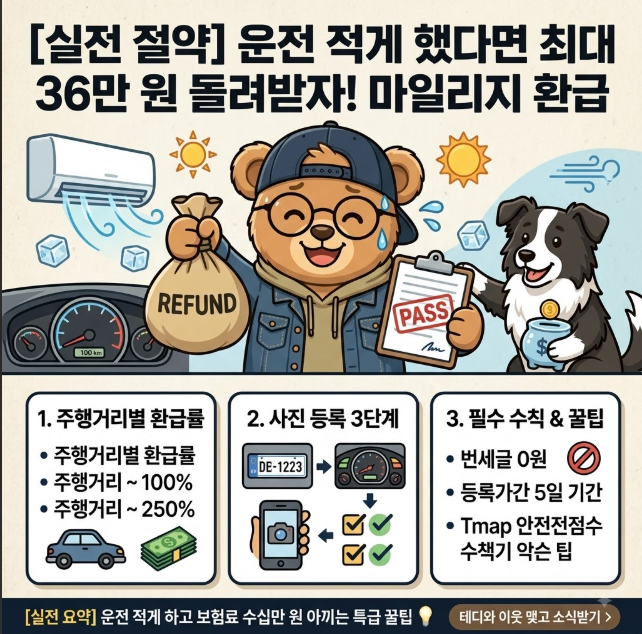
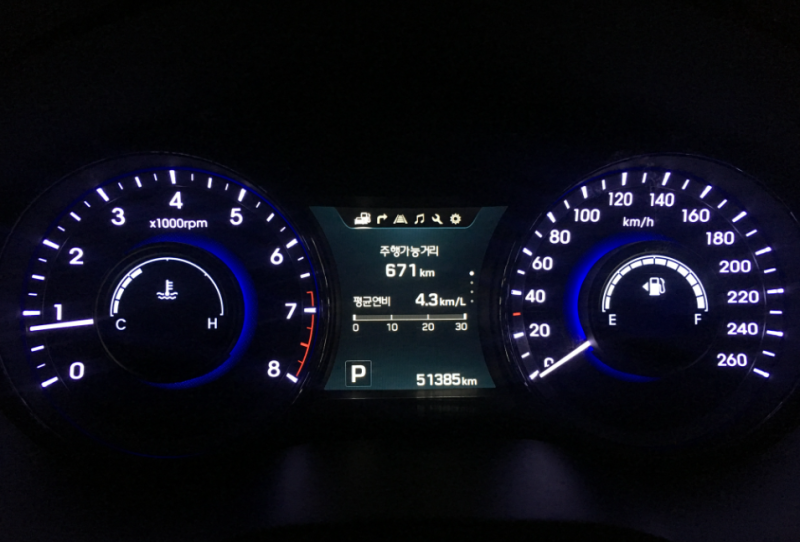
실제 사용자들은 연간 주행거리가 15,000km 미만일 경우 보험료 절감 효과가 매우 크다고 평가합니다. 그러나 일반적인 마일리지 특약의 경우, 자동 가입임에도 불구하고 만기 시 운전자가 직접 계기판 사진을 제출해야만 환급받을 수 있다는 점이 중요한 특징입니다.
정부 자료에 따르면 약 32%의 가입자가 이러한 절차를 놓쳐 환급을 받지 못하는 것으로 나타나 주의가 필요합니다.
따라서 '탄만큼내는자동차보험'을 선택하거나 마일리지 특약을 활용할 때는 단순히 '얼마나 아낄 수 있는지'보다 '무엇을 기준으로 어떻게 측정하고 환급받는지'를 먼저 확인하는 것이 중요합니다.
보험사별로 상이한 사진 제출 기한을 반드시 숙지해야 하며, 블랙박스나 안전운전 점수 등 추가 할인 특약을 함께 고려하면 더욱 큰 절감 효과를 얻을 수 있습니다.
특히 캐롯 퍼마일과 같은 상품들은 기존의 선납 방식과 달리 후불제 및 주행거리 기반의 혁신적인 시스템을 도입하여 많은 관심을 모으고 있습니다. 이러한 변화는 불필요한 보험료 지출을 줄이고자 하는 소비자들의 요구를 반영하고 있습니다.
실제 사용자들은 연간 주행거리가 15,000km 미만일 경우 보험료 절감 효과가 매우 크다고 평가합니다. 그러나 일반적인 마일리지 특약의 경우, 자동 가입임에도 불구하고 만기 시 운전자가 직접 계기판 사진을 제출해야만 환급받을 수 있다는 점이 중요한 특징입니다.
정부 자료에 따르면 약 32%의 가입자가 이러한 절차를 놓쳐 환급을 받지 못하는 것으로 나타나 주의가 필요합니다.
따라서 '탄만큼내는자동차보험'을 선택하거나 마일리지 특약을 활용할 때는 단순히 '얼마나 아낄 수 있는지'보다 '무엇을 기준으로 어떻게 측정하고 환급받는지'를 먼저 확인하는 것이 중요합니다.
보험사별로 상이한 사진 제출 기한을 반드시 숙지해야 하며, 블랙박스나 안전운전 점수 등 추가 할인 특약을 함께 고려하면 더욱 큰 절감 효과를 얻을 수 있습니다.