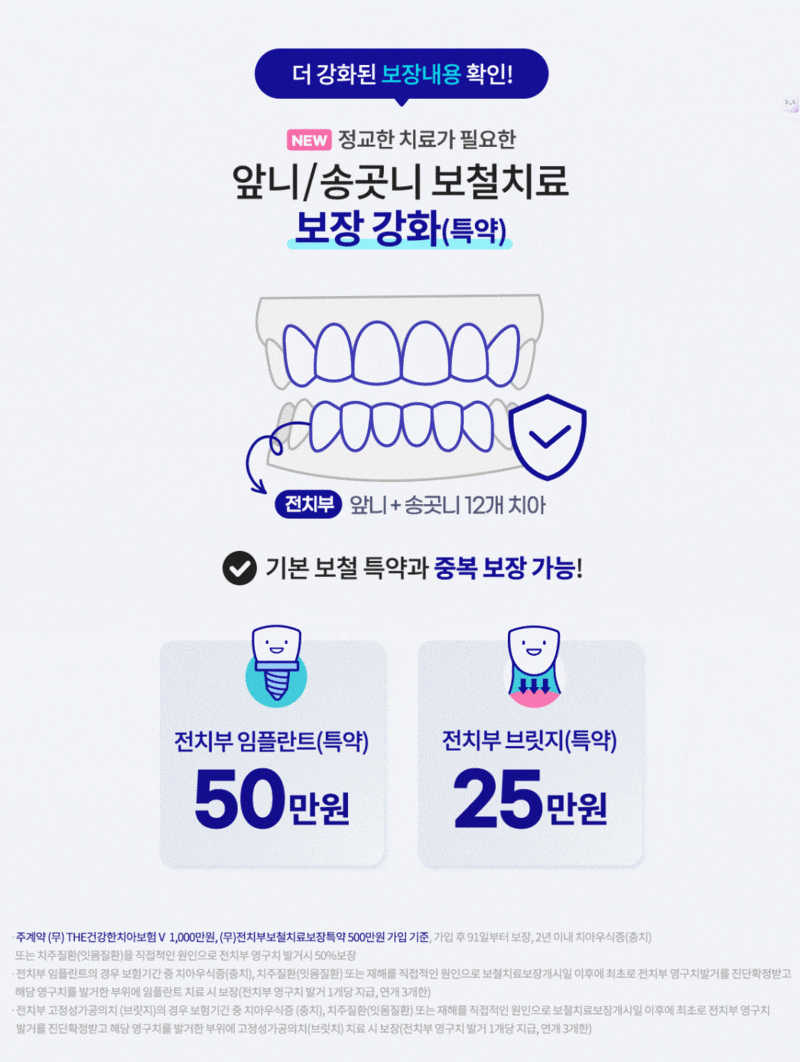


치아보험다이렉트 가입 시 단순히 월 보험료가 저렴하다는 이유만으로 상품을 선택해서는 안 됩니다. 보험다모아에서 1차 비교 후, 각 보험사 공식 다이렉트 홈페이지에서 임플란트 보장 개수, 크라운 한도, 갱신 주기 등 세부 조건을 직접 확인해야 합니다.
설계사 전화 없이 금융당국 공식 포털 '보험다모아'와 AI를 활용해 월 2만 원대로 치아보험에 가입한 실제 사례도 있습니다. 치아보험다이렉트 가입 시 단순히 월 보험료가 저렴하다는 이유만으로 상품을 선택하는 것은 위험합니다.
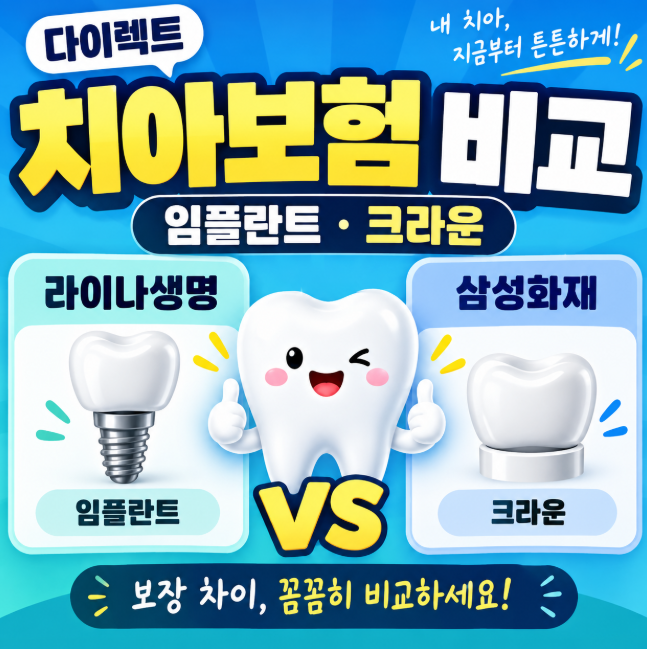
실제 치과 치료 시 핵심인 임플란트 보장 개수, 크라운 한도, 면책 및 감액 기간, 갱신 주기 등 세부 조건은 보험사별로 크게 다르기 때문입니다. 라이나생명과 삼성화재 등 주요 보험사 상품만 비교해도 임플란트 보장 개수에서 명확한 차이를 보입니다.
따라서 현명한 치아보험다이렉트 선택을 위해서는 두 단계의 비교 과정이 필수적입니다. 먼저 금융당국이 운영하는 '보험다모아'와 같은 공공 포털에서 여러 보험사의 상품 유형과 대략적인 보험료를 1차적으로 비교해 후보군을 정합니다.
이후, 선정된 보험사의 공식 다이렉트 홈페이지에서 본인의 정확한 정보와 원하는 보장 특약을 입력하고 실제 보험료를 다시 계산해야 합니다. 이 과정에서 각 치료별 가입금액과 보장 개수, 갱신 여부 등을 꼼꼼히 확인하는 것이 중요합니다.
설계사와의 통화 없이 '보험다모아' 데이터를 활용해 월 2만 원대의 치아보험다이렉트에 성공적으로 가입한 사회초년생 사례처럼, 충분한 정보 탐색과 비교를 통해 자신에게 가장 적합한 상품을 찾을 수 있습니다.
눈앞의 저렴한 보험료보다는 미래 치과 치료 부담을 실질적으로 덜어줄 수 있는 보장 내용을 중심으로 치아보험다이렉트를 선택해야 후회 없는 가입이 될 것입니다.
설계사 전화 없이 금융당국 공식 포털 '보험다모아'와 AI를 활용해 월 2만 원대로 치아보험에 가입한 실제 사례도 있습니다. 치아보험다이렉트 가입 시 단순히 월 보험료가 저렴하다는 이유만으로 상품을 선택하는 것은 위험합니다.
실제 치과 치료 시 핵심인 임플란트 보장 개수, 크라운 한도, 면책 및 감액 기간, 갱신 주기 등 세부 조건은 보험사별로 크게 다르기 때문입니다. 라이나생명과 삼성화재 등 주요 보험사 상품만 비교해도 임플란트 보장 개수에서 명확한 차이를 보입니다.
따라서 현명한 치아보험다이렉트 선택을 위해서는 두 단계의 비교 과정이 필수적입니다. 먼저 금융당국이 운영하는 '보험다모아'와 같은 공공 포털에서 여러 보험사의 상품 유형과 대략적인 보험료를 1차적으로 비교해 후보군을 정합니다.
이후, 선정된 보험사의 공식 다이렉트 홈페이지에서 본인의 정확한 정보와 원하는 보장 특약을 입력하고 실제 보험료를 다시 계산해야 합니다. 이 과정에서 각 치료별 가입금액과 보장 개수, 갱신 여부 등을 꼼꼼히 확인하는 것이 중요합니다.
설계사와의 통화 없이 '보험다모아' 데이터를 활용해 월 2만 원대의 치아보험다이렉트에 성공적으로 가입한 사회초년생 사례처럼, 충분한 정보 탐색과 비교를 통해 자신에게 가장 적합한 상품을 찾을 수 있습니다.
눈앞의 저렴한 보험료보다는 미래 치과 치료 부담을 실질적으로 덜어줄 수 있는 보장 내용을 중심으로 치아보험다이렉트를 선택해야 후회 없는 가입이 될 것입니다.