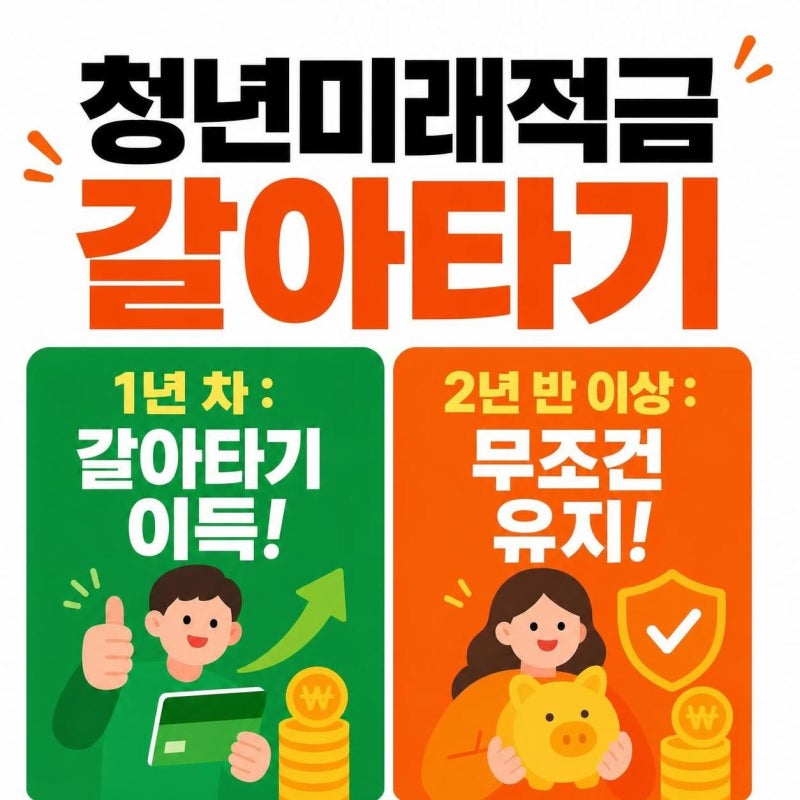

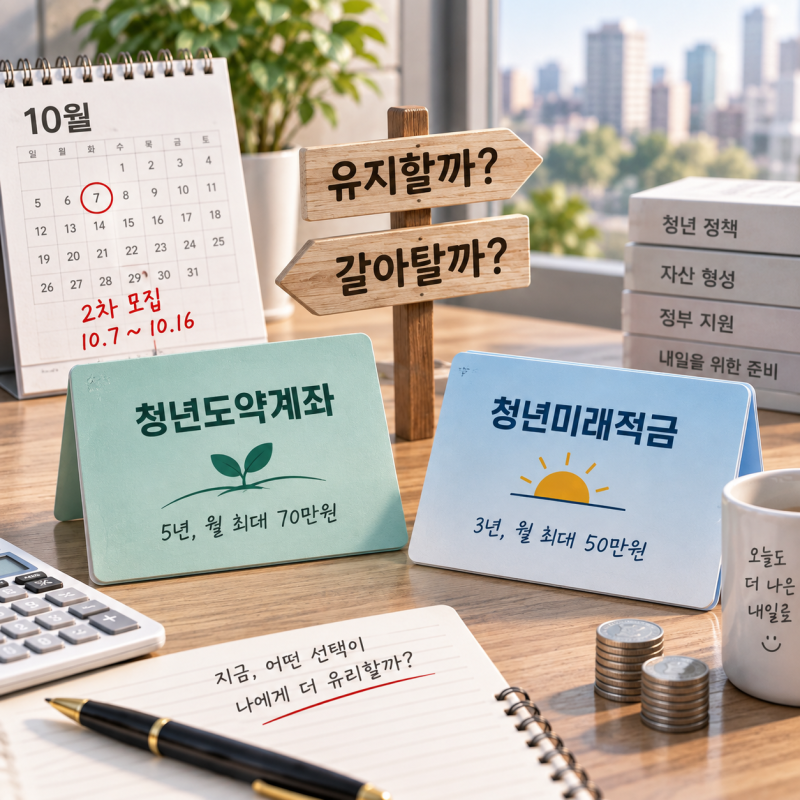
청년도약계좌 가입자는 청년미래적금으로 갈아탈 수 있으나, 가입 기간에 따라 유불리가 달라집니다. 가입 1년 이내라면 갈아타는 것이 유리하며, 2년 반 이상 가입했다면 기존 계좌를 유지하는 것이 이득입니다.
갈아탈 때는 청년도약계좌를 먼저 해지하지 않고, 특별중도해지 절차를 통해 정부기여금과 비과세 혜택을 유지해야 합니다. 청년도약계좌 가입자들 사이에서 청년미래적금으로 갈아타야 할지 고민하는 목소리가 커지고 있습니다.
특히 2차 모집에서 '갈아타기' 기회가 주어지면서, 기존 가입자들은 자신의 상황에 맞춰 어떤 선택이 더 유리할지 신중하게 판단해야 합니다.
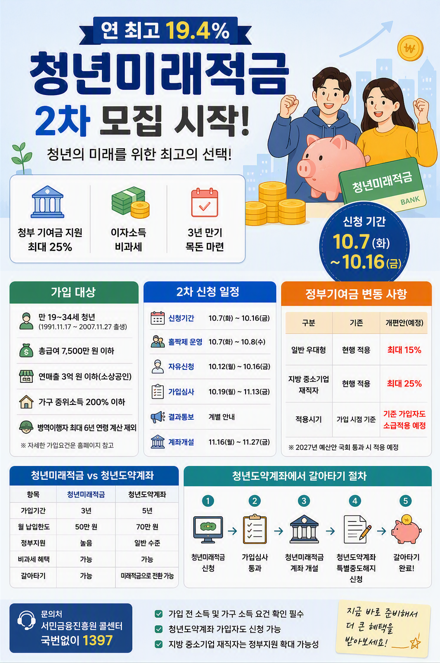
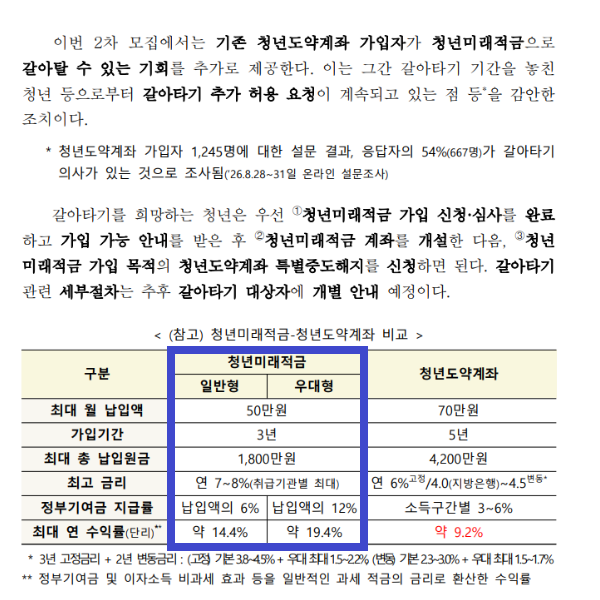
두 상품은 만기 기간, 월 납입 한도, 정부기여금 매칭 비율 등에서 차이가 있어, 무조건적인 전환보다는 개인의 저축 목표와 기간을 고려한 전략이 필요합니다. 가장 중요한 판단 기준은 바로 '가입 기간'입니다.
청년도약계좌 가입 후 1년 안팎이라면 청년미래적금으로 갈아타는 것이 총수령액과 시간 효율 면에서 훨씬 유리합니다. 3년 만기로 자금을 빠르게 회전시키고 우대 정부기여금을 챙길 수 있기 때문입니다.
반면, 가입한 지 2년 반(30개월 이상)을 넘었다면 기존 청년도약계좌를 유지하는 것이 이득입니다. 또한, 갈아타기 시에는 절차를 반드시 지켜야 합니다.
청년도약계좌를 먼저 해지하면 정부기여금과 비과세 혜택을 잃을 수 있으므로, 청년미래적금 가입 신청 및 심사 후 계좌 개설을 완료한 뒤 '특별중도해지'를 신청해야 합니다.
이처럼 청년도약계좌 갈아타기는 단순히 상품을 바꾸는 것을 넘어, 자신의 가입 기간과 정확한 절차를 이해하는 것이 핵심입니다. 특별중도해지 제도를 활용하면 기존에 쌓았던 정부기여금과 이자소득 비과세 혜택을 그대로 유지하면서 새로운 상품으로 전환할 수 있습니다.
따라서 섣부른 판단보다는 금융위원회의 안내와 전문가의 조언을 참고하여 본인에게 최적의 선택을 하는 것이 중요합니다.
갈아탈 때는 청년도약계좌를 먼저 해지하지 않고, 특별중도해지 절차를 통해 정부기여금과 비과세 혜택을 유지해야 합니다. 청년도약계좌 가입자들 사이에서 청년미래적금으로 갈아타야 할지 고민하는 목소리가 커지고 있습니다.
특히 2차 모집에서 '갈아타기' 기회가 주어지면서, 기존 가입자들은 자신의 상황에 맞춰 어떤 선택이 더 유리할지 신중하게 판단해야 합니다.
두 상품은 만기 기간, 월 납입 한도, 정부기여금 매칭 비율 등에서 차이가 있어, 무조건적인 전환보다는 개인의 저축 목표와 기간을 고려한 전략이 필요합니다. 가장 중요한 판단 기준은 바로 '가입 기간'입니다.
청년도약계좌 가입 후 1년 안팎이라면 청년미래적금으로 갈아타는 것이 총수령액과 시간 효율 면에서 훨씬 유리합니다. 3년 만기로 자금을 빠르게 회전시키고 우대 정부기여금을 챙길 수 있기 때문입니다.
반면, 가입한 지 2년 반(30개월 이상)을 넘었다면 기존 청년도약계좌를 유지하는 것이 이득입니다. 또한, 갈아타기 시에는 절차를 반드시 지켜야 합니다.
청년도약계좌를 먼저 해지하면 정부기여금과 비과세 혜택을 잃을 수 있으므로, 청년미래적금 가입 신청 및 심사 후 계좌 개설을 완료한 뒤 '특별중도해지'를 신청해야 합니다.
이처럼 청년도약계좌 갈아타기는 단순히 상품을 바꾸는 것을 넘어, 자신의 가입 기간과 정확한 절차를 이해하는 것이 핵심입니다. 특별중도해지 제도를 활용하면 기존에 쌓았던 정부기여금과 이자소득 비과세 혜택을 그대로 유지하면서 새로운 상품으로 전환할 수 있습니다.
따라서 섣부른 판단보다는 금융위원회의 안내와 전문가의 조언을 참고하여 본인에게 최적의 선택을 하는 것이 중요합니다.