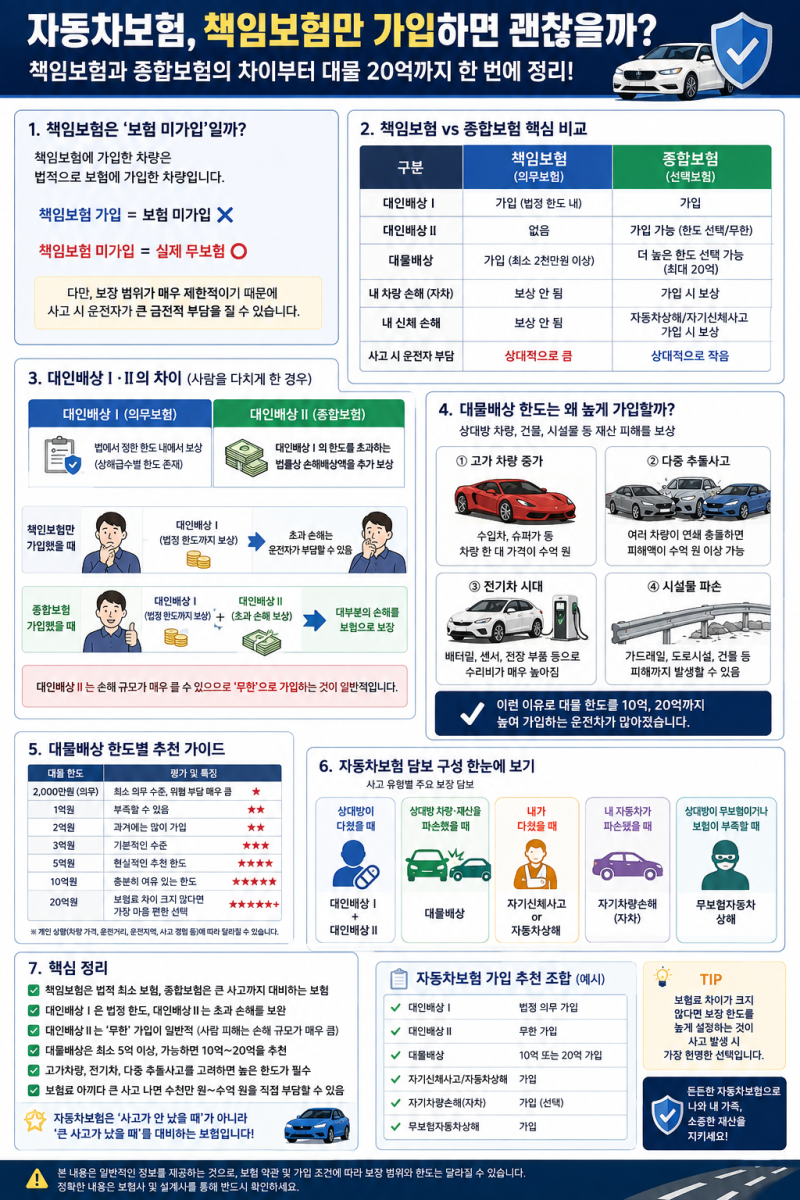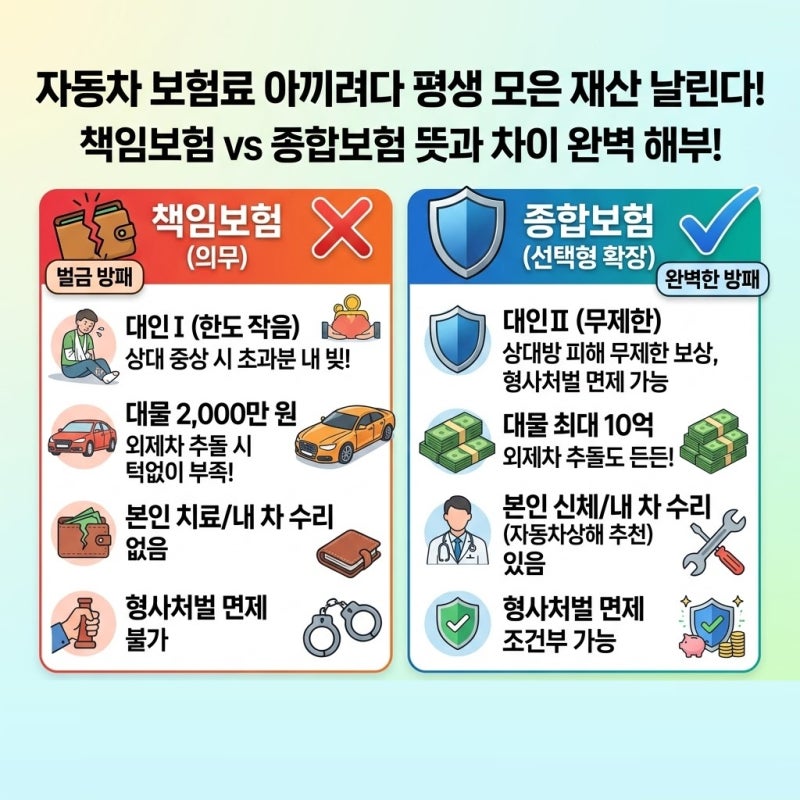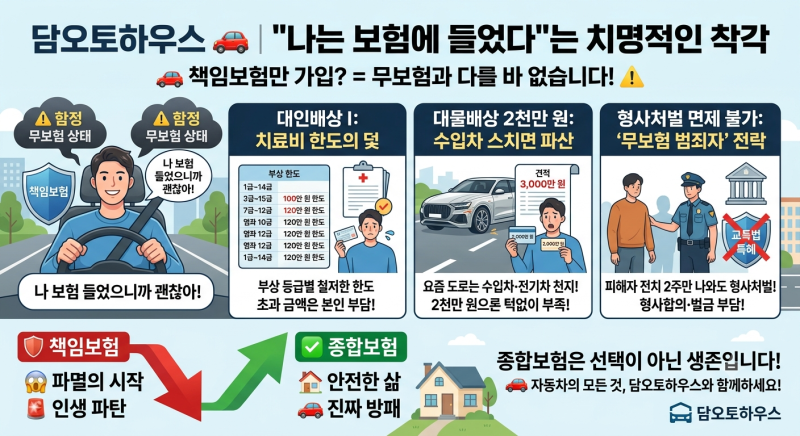

자동차 책임보험은 의무 가입이지만 본인 피해 보장이 없고, 상대방 피해 보상 한도가 낮아 큰 사고 시 막대한 개인 부담과 형사처벌 위험이 따릅니다.
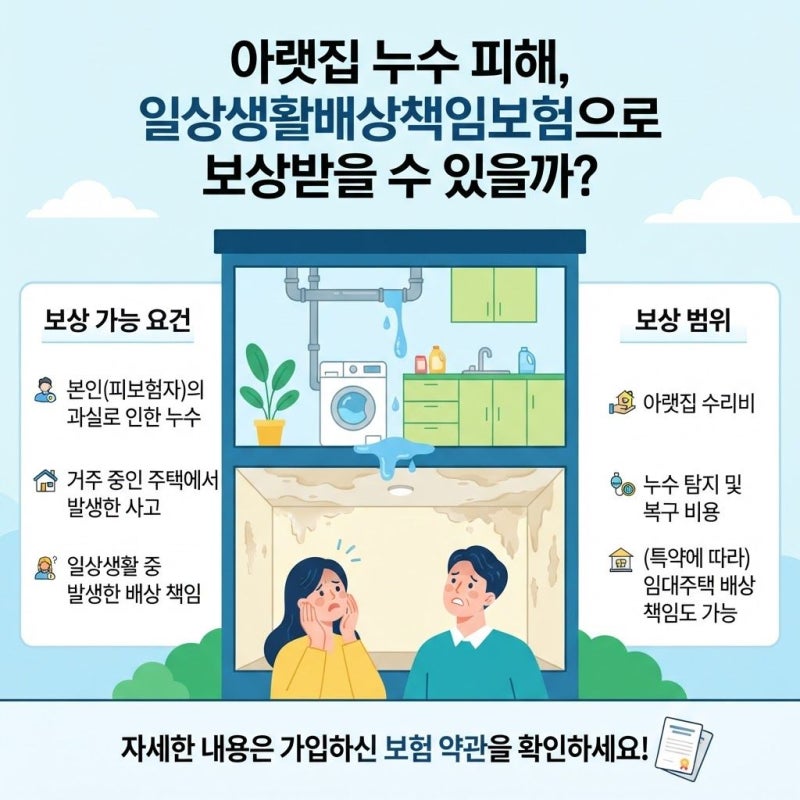
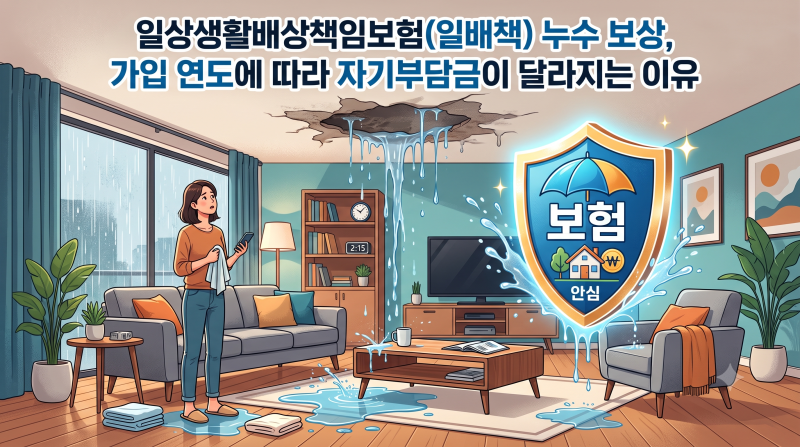
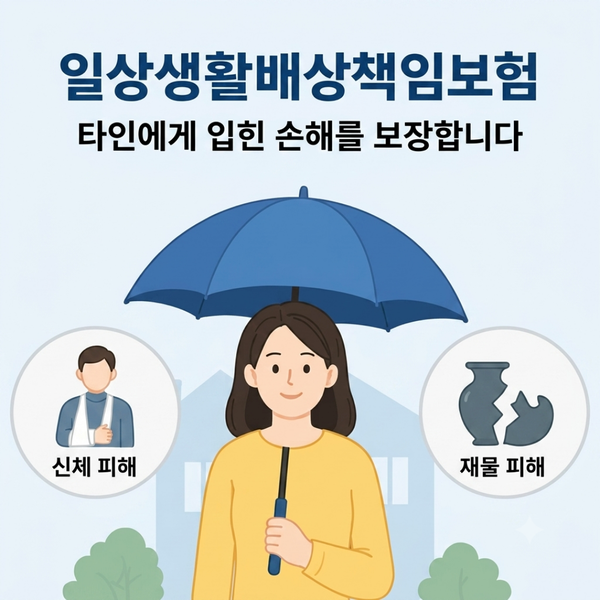
일상생활배상책임보험은 타인의 피해를 보상하며, 본인 손해는 제외되고, 자기부담금은 대물 20만원, 누수 50만원 등으로 사고 유형에 따라 다릅니다.
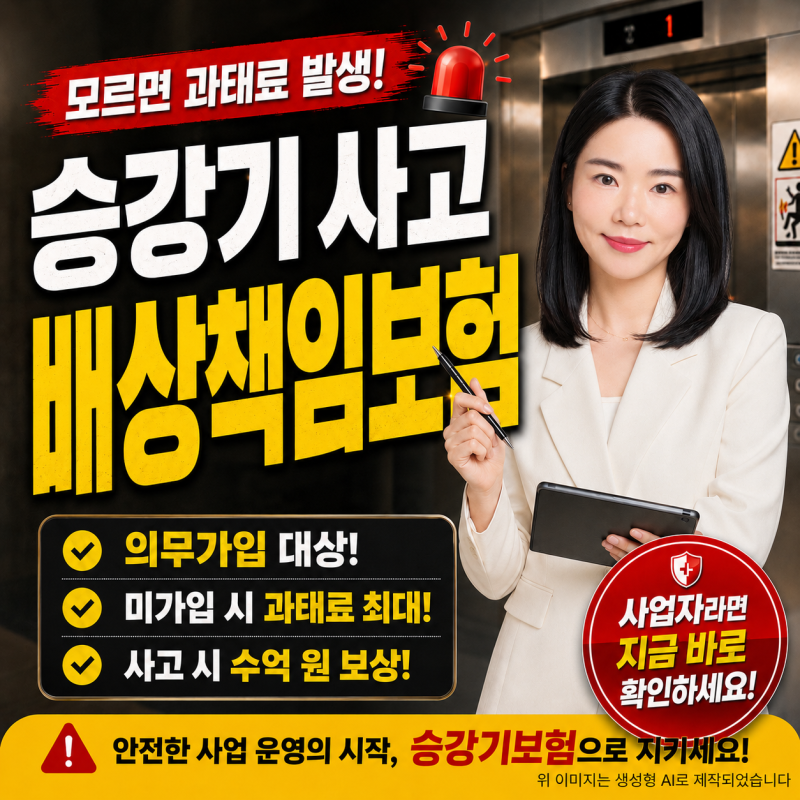
승강기 사고배상책임보험은 관리주체의 의무 가입 사항으로, 미가입 시 과태료가 부과되며, 사망 사고 시 실제 손해액과 무관하게 최소 2천만원이 지급됩니다. 책임보험은 우리 생활에 필수적인 의무 보험이지만, 그 보장 범위에 대한 오해가 많습니다.
단순히 가입했다는 사실만으로 안심하기보다는, 각 책임보험의 정확한 내용과 한계를 파악하는 것이 중요합니다. 이 글에서는 다양한 책임보험의 숨겨진 실체를 분석합니다.
자동차 책임보험은 의무 가입이지만, 상대방 중상 시 1.5억 초과분은 개인의 빚이 되며 본인 피해는 보상되지 않습니다. 형사처벌 면제도 불가합니다. 일상생활배상책임보험은 타인 피해만 보상하고 본인 손해는 제외되며, 누수 사고 자기부담금이 대물 사고보다 높습니다.
승강기 책임보험은 관리주체 의무 가입으로 미가입 시 과태료가 부과됩니다. 결론적으로 책임보험은 최소한의 안전망일 뿐, 모든 위험을 막기에는 역부족입니다.
각 보험의 한계를 정확히 이해하고, 자신의 상황에 맞춰 종합보험이나 추가 특약을 통해 보장 범위를 넓히는 현명한 선택이 필요합니다.
일상생활배상책임보험은 타인의 피해를 보상하며, 본인 손해는 제외되고, 자기부담금은 대물 20만원, 누수 50만원 등으로 사고 유형에 따라 다릅니다.
승강기 사고배상책임보험은 관리주체의 의무 가입 사항으로, 미가입 시 과태료가 부과되며, 사망 사고 시 실제 손해액과 무관하게 최소 2천만원이 지급됩니다. 책임보험은 우리 생활에 필수적인 의무 보험이지만, 그 보장 범위에 대한 오해가 많습니다.
단순히 가입했다는 사실만으로 안심하기보다는, 각 책임보험의 정확한 내용과 한계를 파악하는 것이 중요합니다. 이 글에서는 다양한 책임보험의 숨겨진 실체를 분석합니다.
자동차 책임보험은 의무 가입이지만, 상대방 중상 시 1.5억 초과분은 개인의 빚이 되며 본인 피해는 보상되지 않습니다. 형사처벌 면제도 불가합니다. 일상생활배상책임보험은 타인 피해만 보상하고 본인 손해는 제외되며, 누수 사고 자기부담금이 대물 사고보다 높습니다.
승강기 책임보험은 관리주체 의무 가입으로 미가입 시 과태료가 부과됩니다. 결론적으로 책임보험은 최소한의 안전망일 뿐, 모든 위험을 막기에는 역부족입니다.
각 보험의 한계를 정확히 이해하고, 자신의 상황에 맞춰 종합보험이나 추가 특약을 통해 보장 범위를 넓히는 현명한 선택이 필요합니다.