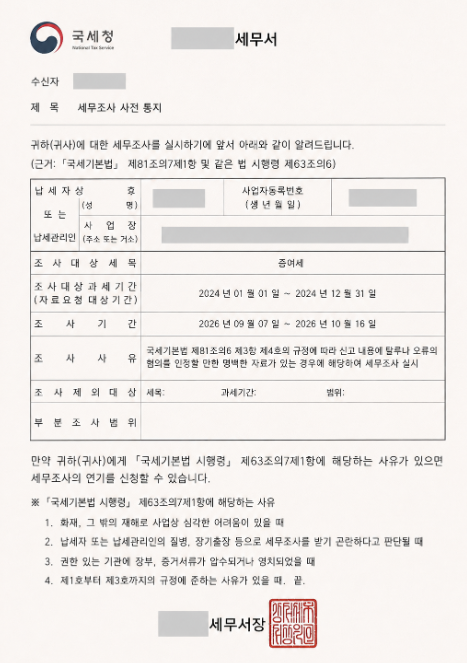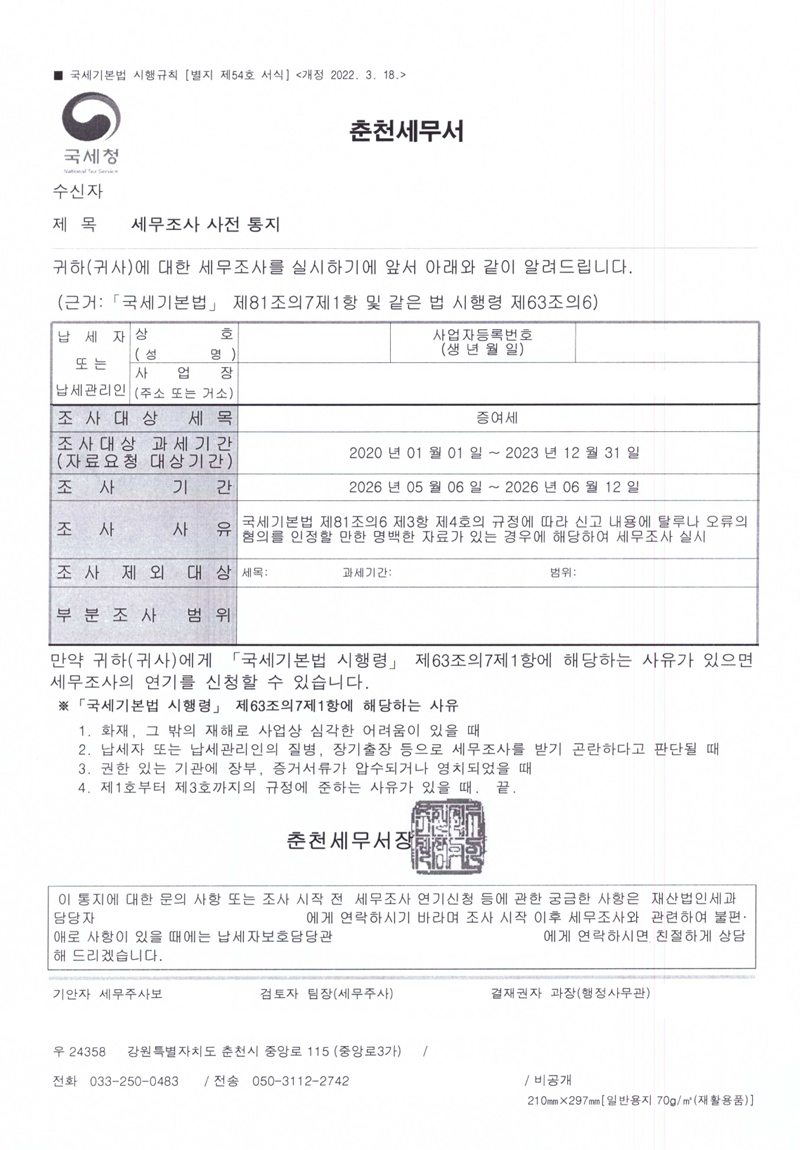
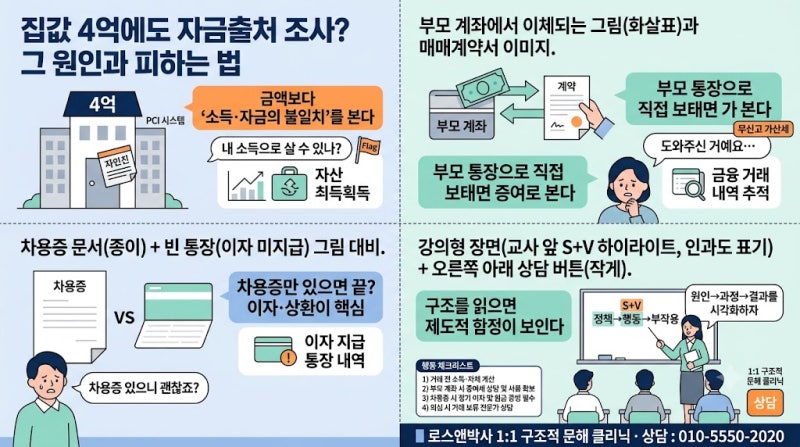
최근 부동산 가치 변동과 국세청의 과세 인프라 고도화로 인해 자녀나 가족 간 재산 이동에 대한 국세청의 검증 기준이 매우 엄격해졌습니다. 특히 아파트·분양권 거래, 채무 상환, 고액 자산 취득 과정에서 자금 출처를 제대로 입증하지 못하면 예상치 못한 세무조사 통지서를 받을 수 있습니다. 많은 이들이 고가 주택만 세무조사 대상이라고 생각하지만, 4억 원대 주택 구매 시에도 자금 출처 조사가 나오는 사례가 증가하고 있습니다.
국세청은 PCI(Property, Consumption and Income) 시스템을 통해 재산 산출·소비·소득을 연계 분석하여 자금 출처를 정밀하게 검증합니다. 소득 대비 비정상적으로 높은 자산 취득은 편법 증여 혐의로 분류될 수 있으며, 부모나 친인척의 계좌에서 직접 입금된 증여세 미신고 자금 사용은 세무조사를 부르는 대표적인 위험 행위로 지적됩니다. 세무조사는 부동산 취득자료, 소득 및 생활비 분석, 추정 예금 역산 등 세 단계를 거쳐 대상자를 선정합니다.
증여세 공제는 수증자 기준으로 10년간 합산 적용되며, 직계존속 공제 5,000만 원은 부모·조부모 전체 합산 기준입니다. 따라서 장기적인 자산 승계 계획을 세워 미리 분할 증여하는 것이 효과적인 절세 전략입니다. 세무조사 착수 시에는 예금잔액증명원과 부동산 취득 관련 실제 이체 내역 등 자금 원천 소명 필수 자료를 철저히 준비해야 합니다.