많은 아파트 거주자들이 관리비에 포함된 단체 화재보험이 모든 위험을 보장한다고 오해하지만, 이는 건물 자체의 최소한도만 보장하며 누수 사고 등 이웃 피해는 배상하지 않습니다.
실제 보험금 청구의 대다수는 화재가 아닌 배관 노후화로 인한 누수 사고이며, 이를 방어하는 핵심은 '가족일상생활배상책임' 특약입니다.
중간 수수료가 없는 온라인 다이렉트 주택화재보험비교사이트를 통해 순수 보장형 상품을 선택하는 것이 월 1만원대의 합리적인 비용으로 주거 리스크를 완벽하게 방어하는 가장 효과적인 방법입니다.
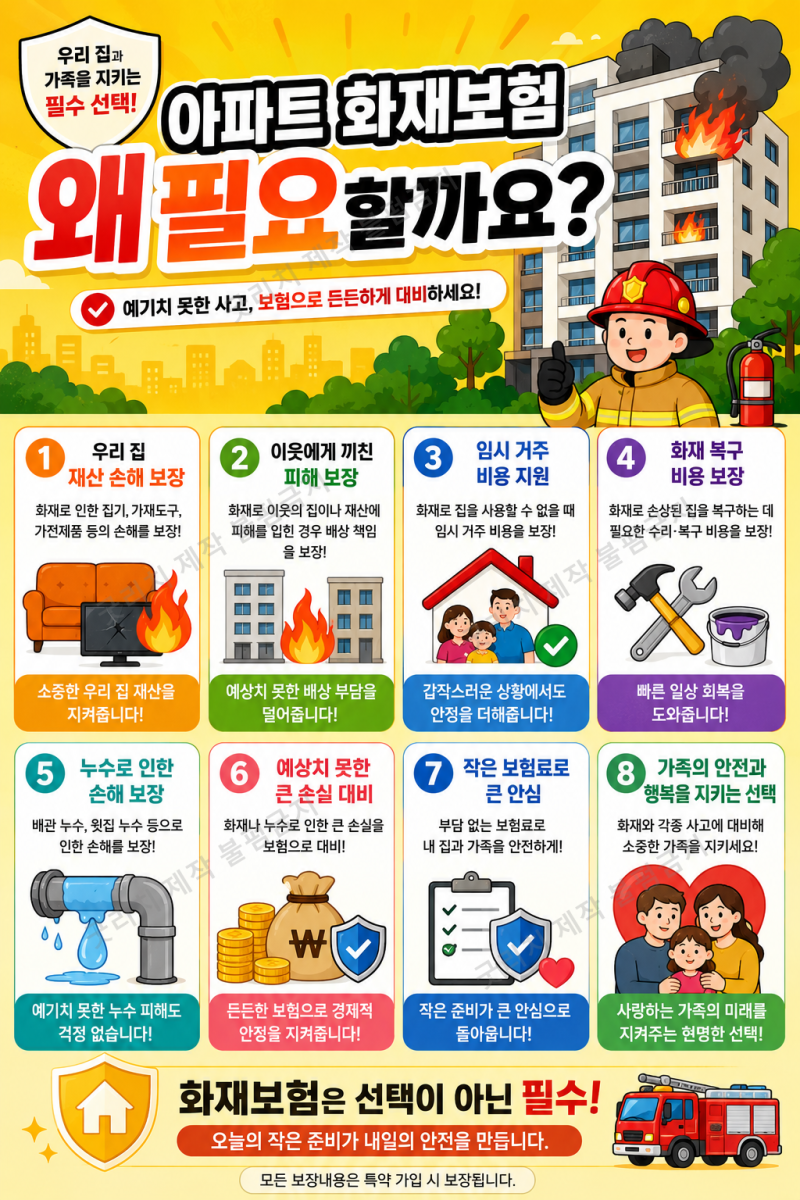
많은 분이 아파트에 거주하며 관리비에 포함된 단체 화재보험이 모든 위험을 커버한다고 생각하지만, 이는 큰 오해입니다.
실제로는 건물 자체의 최소한도만 보장할 뿐, 우리 집 배관 노후화로 인한 누수 사고로 아랫집에 피해를 입혔을 때 발생하는 배상 책임은 단 1원도 보장하지 않는 경우가 허다합니다. 이처럼 예상치 못한 주거 리스크는 가계의 재정 안정성을 크게 위협할 수 있습니다.
주택화재보험 가입자들이 실제로 보험금을 청구하는 가장 흔한 사례는 화재가 아닌 누수 사고입니다. 특히 아파트나 빌라와 같은 공동주택에서는 배관 문제로 인한 누수 피해가 빈번하게 발생하며, 이웃집에 대한 배상 책임은 수백만 원에 달할 수 있습니다.
이러한 거대한 지출 리스크를 방어하기 위한 핵심 특약이 바로 '가족일상생활배상책임' 담보입니다.
이 특약은 내가 거주하는 주택에서 발생한 누수로 인해 이웃집에 손해가 발생했을 때 실제 손해액을 보험사가 대신 정산해 주는 구조로, 반드시 가입 주소지와 피보험자의 거주지가 일치하는지 확인해야 합니다.
합리적인 주택화재보험을 선택하기 위해서는 주택화재보험비교사이트를 적극 활용하는 것이 중요합니다.
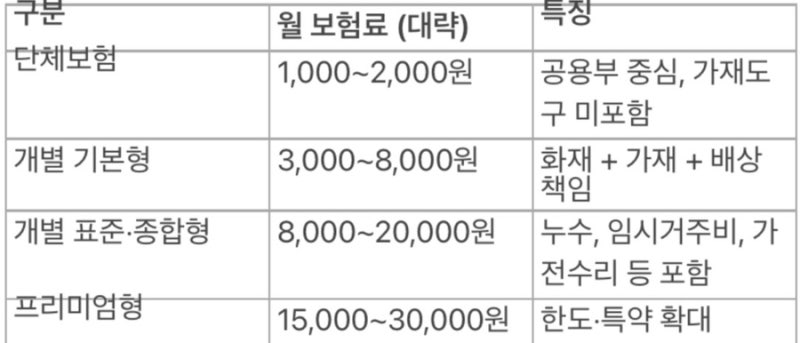
설계사를 통한 대면 가입 시 발생하는 사업비나 불필요한 적립 보험료를 제외하고, 순수하게 위험만 보장하는 소멸성, 즉 순수 보장형 상품을 다이렉트 채널을 통해 가입하면 월 1만 원대 초반의 비용으로 내 집과 이웃집의 리스크를 동시에 방어할 수 있습니다.
만기 환급형의 유혹에 흔들리지 않고 비교사이트를 통해 자신에게 꼭 필요한 보장만을 선택하여 장기적인 살림 자본을 효과적으로 사수하시길 바랍니다.
실제 보험금 청구의 대다수는 화재가 아닌 배관 노후화로 인한 누수 사고이며, 이를 방어하는 핵심은 '가족일상생활배상책임' 특약입니다.
중간 수수료가 없는 온라인 다이렉트 주택화재보험비교사이트를 통해 순수 보장형 상품을 선택하는 것이 월 1만원대의 합리적인 비용으로 주거 리스크를 완벽하게 방어하는 가장 효과적인 방법입니다.
많은 분이 아파트에 거주하며 관리비에 포함된 단체 화재보험이 모든 위험을 커버한다고 생각하지만, 이는 큰 오해입니다.
실제로는 건물 자체의 최소한도만 보장할 뿐, 우리 집 배관 노후화로 인한 누수 사고로 아랫집에 피해를 입혔을 때 발생하는 배상 책임은 단 1원도 보장하지 않는 경우가 허다합니다. 이처럼 예상치 못한 주거 리스크는 가계의 재정 안정성을 크게 위협할 수 있습니다.
주택화재보험 가입자들이 실제로 보험금을 청구하는 가장 흔한 사례는 화재가 아닌 누수 사고입니다. 특히 아파트나 빌라와 같은 공동주택에서는 배관 문제로 인한 누수 피해가 빈번하게 발생하며, 이웃집에 대한 배상 책임은 수백만 원에 달할 수 있습니다.
이러한 거대한 지출 리스크를 방어하기 위한 핵심 특약이 바로 '가족일상생활배상책임' 담보입니다.
이 특약은 내가 거주하는 주택에서 발생한 누수로 인해 이웃집에 손해가 발생했을 때 실제 손해액을 보험사가 대신 정산해 주는 구조로, 반드시 가입 주소지와 피보험자의 거주지가 일치하는지 확인해야 합니다.
합리적인 주택화재보험을 선택하기 위해서는 주택화재보험비교사이트를 적극 활용하는 것이 중요합니다.
설계사를 통한 대면 가입 시 발생하는 사업비나 불필요한 적립 보험료를 제외하고, 순수하게 위험만 보장하는 소멸성, 즉 순수 보장형 상품을 다이렉트 채널을 통해 가입하면 월 1만 원대 초반의 비용으로 내 집과 이웃집의 리스크를 동시에 방어할 수 있습니다.
만기 환급형의 유혹에 흔들리지 않고 비교사이트를 통해 자신에게 꼭 필요한 보장만을 선택하여 장기적인 살림 자본을 효과적으로 사수하시길 바랍니다.