
종신보험의 연금전환 기능은 노후 생활비 마련의 대안처럼 보이지만, 실제로는 예상보다 적은 연금 수령액과 치명적인 손실을 초래할 수 있어 주의가 필요합니다. 많은 가입자가 납입한 원금 전체가 아닌 사업비를 제외한 해약환급금을 기반으로 연금이 지급된다는 사실을 간과하고 있습니다. 이로 인해 일반 연금보험 대비 현저히 낮은 금액을 받게 되며, 과거 고금리 확정 이율 상품의 경우 연금 전환 시 낮은 공시 이율로 강등되어 이자 손해가 발생하기도 합니다.
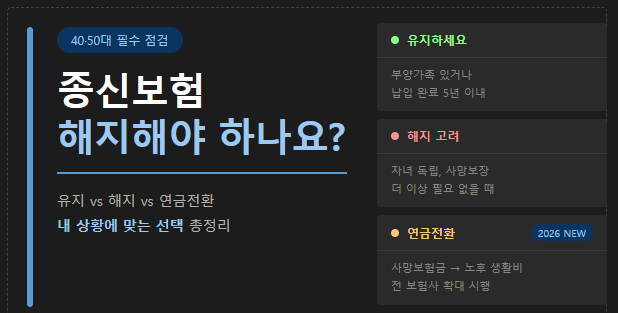
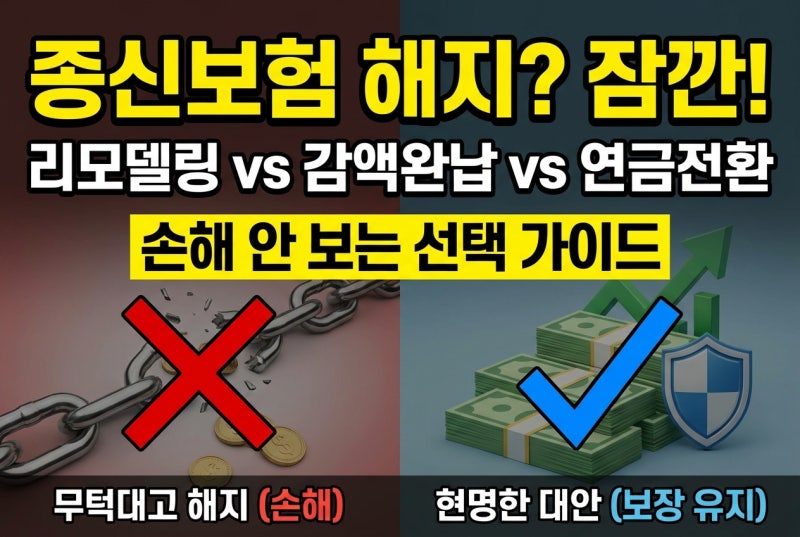
실사용자들은 종신보험을 연금으로 전환하는 순간 사망보험금과 함께 가입 당시의 알짜 특약들이 모두 사라진다는 점을 가장 큰 단점으로 꼽습니다. 법적으로 기존 종신보험이 해약 처리되는 것과 같기 때문입니다. 따라서 노후 생활비가 급하더라도 무작정 연금 전환을 선택하기보다는, 보험료를 0원으로 만드는 감액완납이나 약관대출 등 다른 대안을 먼저 검토하는 것이 유리하다는 의견이 많습니다.
특히 2025년 10월 말부터 도입될 사망보험금 유동화 제도는 기존에 연금전환 특약이 없던 종신보험도 사망보험금을 노후 생활 자금으로 활용할 수 있는 새로운 선택지를 제공합니다. 그러나 이 역시 사망 시 유족에게 남는 보장이 줄어들 수 있으므로, 가족 상황과 다른 노후 소득원을 종합적으로 고려하여 신중하게 결정해야 합니다. 연금 전환 전에는 반드시 본인의 상품이 대상인지 보험사에 확인하고, 전문가와 상담하여 자신에게 가장 적합한 방법을 찾는 것이 중요합니다.