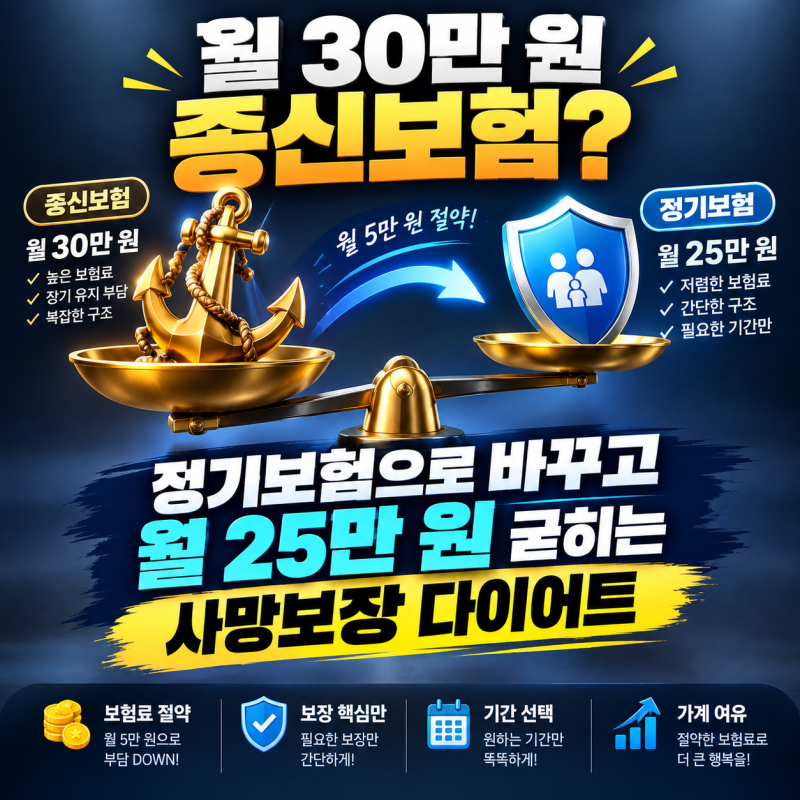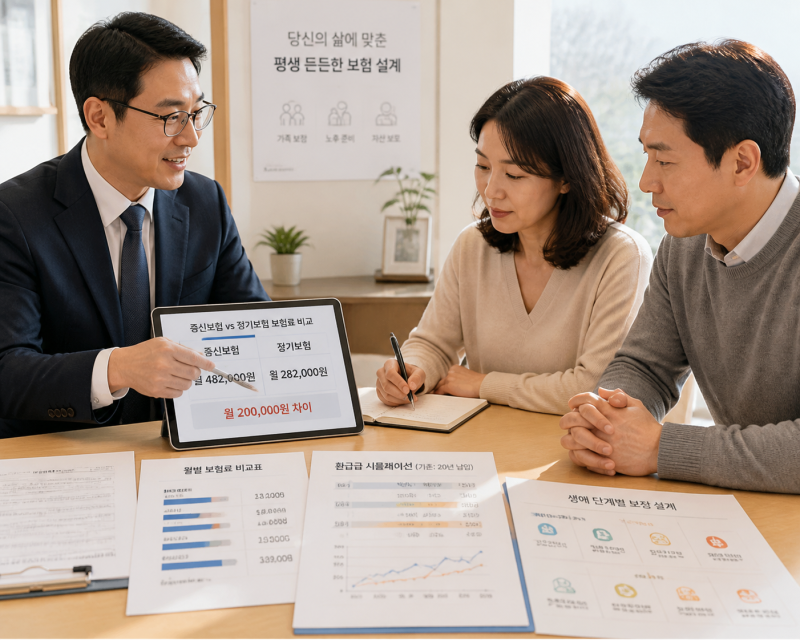
정기보험은 정해진 기간 동안 사망을 보장하며, 종신보험에 비해 보험료가 3~5배 저렴합니다. 종신보험은 평생 보장되지만 보험료가 비싸고, 정기보험은 기간 한정 보장으로 특정 기간의 사망 위험 대비에 적합합니다.
보장기간, 납입기간, 만기 후 선택지 등을 고려하여 자신의 상황에 맞는 정기보험을 선택하는 것이 중요합니다. 정기보험은 특정 기간 사망을 보장해 가족의 생활 안정을 돕는 금융 상품입니다. 하지만 종신보험과 차이를 몰라 불필요하게 높은 보험료를 내는 경우가 많습니다.
합리적인 보험 선택을 위해 두 보험의 핵심 차이를 이해하는 것이 필수입니다. 종신보험은 평생 사망을 보장하나, 정기보험은 정해진 기간 동안만 보장합니다. 이 기간 차이로 정기보험은 종신보험보다 3~5배 저렴할 수 있습니다.
월 15만원이던 종신보험료가 정기보험으로 전환 시 월 3~5만원 수준으로 줄어들어, 아낀 돈으로 재테크 여유를 확보할 수 있습니다. 정기보험 선택 시 '추천' 글보다 자신의 보장 필요 기간과 납입 여력을 분석해야 합니다.
보장 이유와 기간을 명확히 설정하고, 납입기간 및 만기 후 선택지까지 확인하는 것이 중요합니다. 불필요한 지출 없이 가족을 위한 든든한 안전망 구축에 현명한 재테크 전략이 필요합니다.
보장기간, 납입기간, 만기 후 선택지 등을 고려하여 자신의 상황에 맞는 정기보험을 선택하는 것이 중요합니다. 정기보험은 특정 기간 사망을 보장해 가족의 생활 안정을 돕는 금융 상품입니다. 하지만 종신보험과 차이를 몰라 불필요하게 높은 보험료를 내는 경우가 많습니다.
합리적인 보험 선택을 위해 두 보험의 핵심 차이를 이해하는 것이 필수입니다. 종신보험은 평생 사망을 보장하나, 정기보험은 정해진 기간 동안만 보장합니다. 이 기간 차이로 정기보험은 종신보험보다 3~5배 저렴할 수 있습니다.
월 15만원이던 종신보험료가 정기보험으로 전환 시 월 3~5만원 수준으로 줄어들어, 아낀 돈으로 재테크 여유를 확보할 수 있습니다. 정기보험 선택 시 '추천' 글보다 자신의 보장 필요 기간과 납입 여력을 분석해야 합니다.
보장 이유와 기간을 명확히 설정하고, 납입기간 및 만기 후 선택지까지 확인하는 것이 중요합니다. 불필요한 지출 없이 가족을 위한 든든한 안전망 구축에 현명한 재테크 전략이 필요합니다.