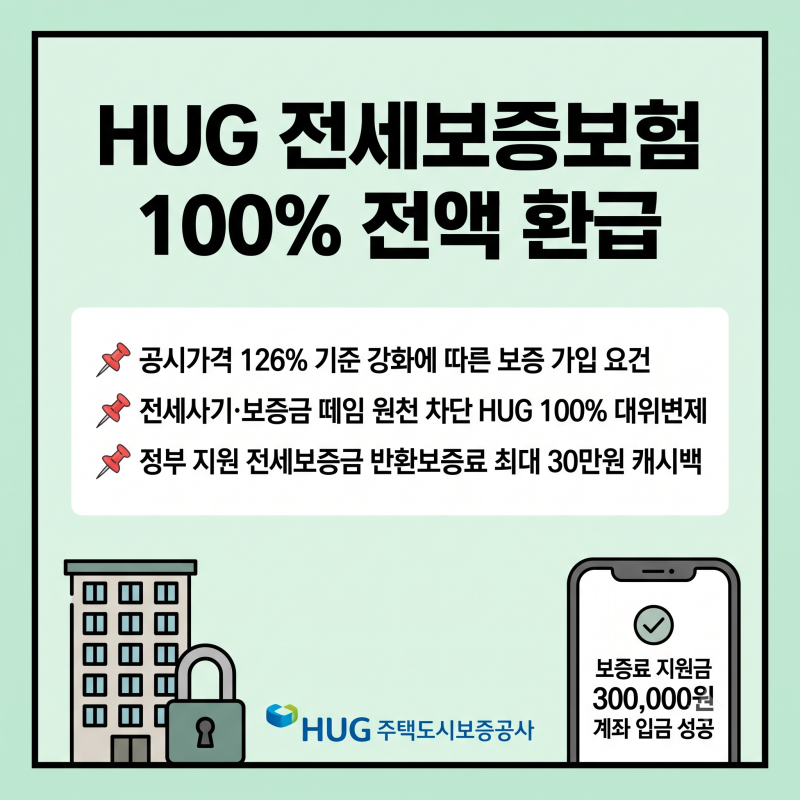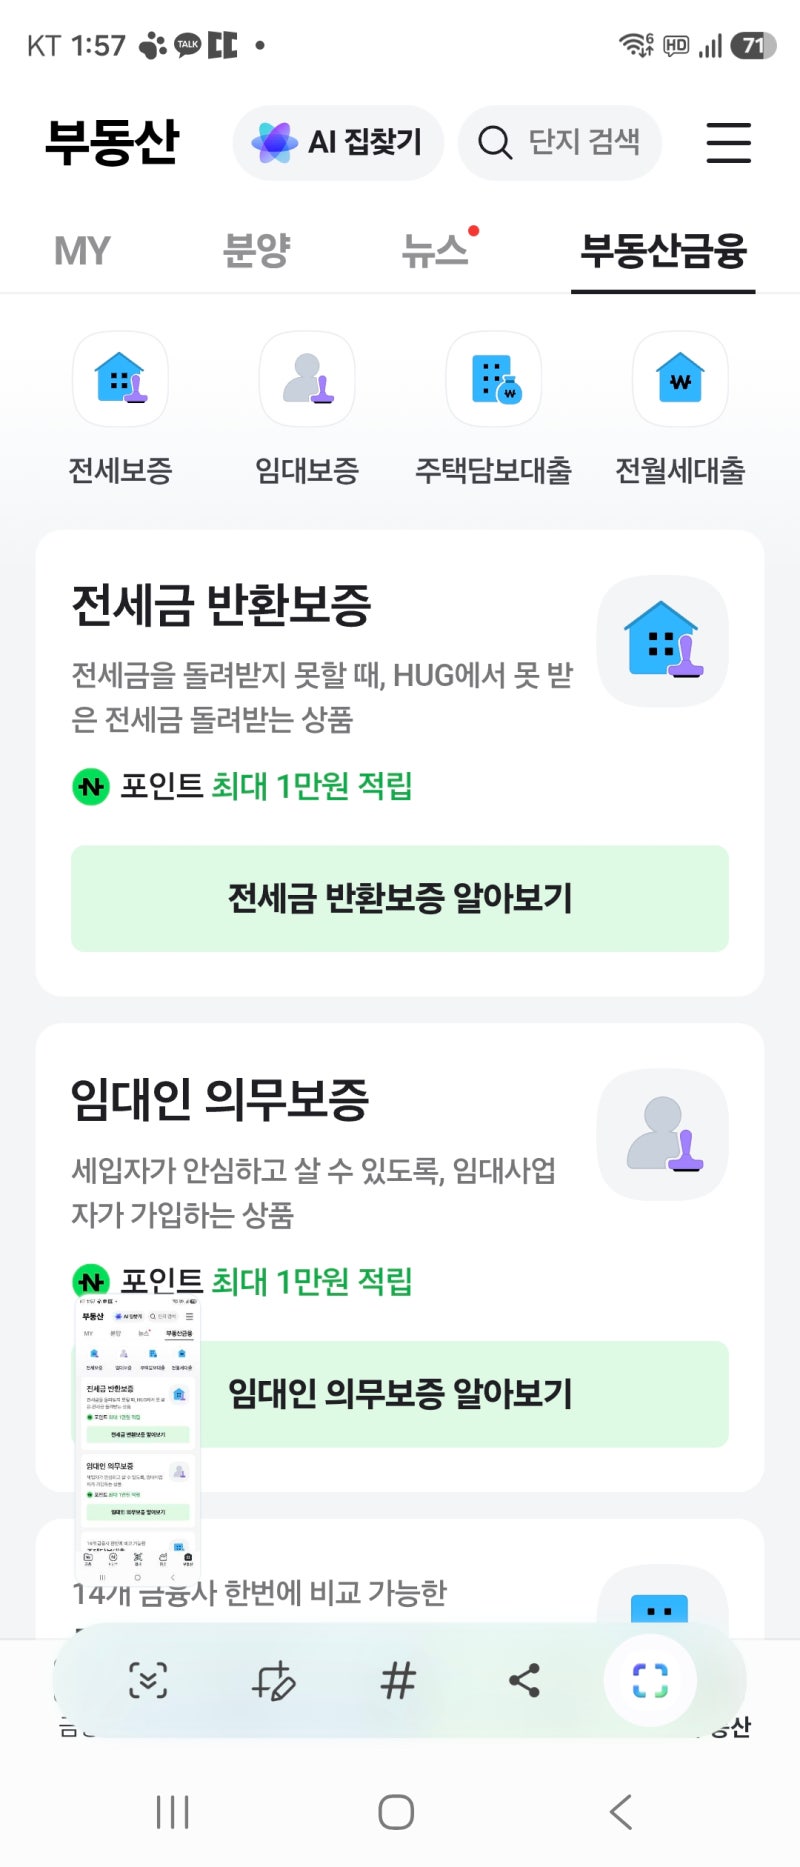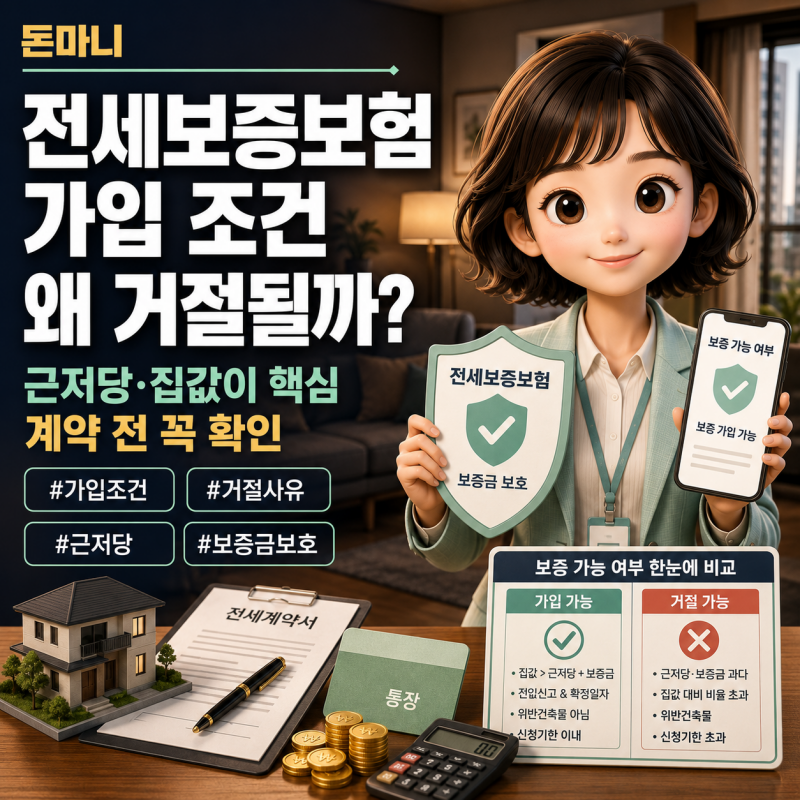
전세보증보험은 임대인이 전세보증금을 반환하지 못할 경우 보증기관이 대신 지급하는 제도입니다. 하지만 전세 계약을 했다고 무조건 가입되는 것이 아니며, 보증금 한도 외에 주택 가격과 선순위 채권, 등기부 상태 등 여러 조건을 충족해야 합니다.
특히 '전세보증금 + 선순위 채권이 주택 가격의 90% 이내'라는 기준은 가입 가능 여부를 결정하는 중요한 요인입니다. 전세 계약 시 임대인의 보증금 미반환 위험은 세입자들의 큰 불안 요소입니다.
전세보증보험은 이러한 위험에 대비하는 필수 안전장치로, 보증기관이 임대인 대신 보증금을 반환해줍니다. 그러나 단순히 계약했다고 가입되는 것이 아니며, 예상보다 까다로운 조건들이 존재해 계약 전 철저한 확인이 필요합니다.
가입의 핵심은 보증금 한도(수도권 7억, 비수도권 5억 이하) 외에 주택 가격과 선순위 채권 비율입니다. HUG 기준은 '전세보증금과 선순위 채권 합이 주택 가격의 90% 이내'여야 합니다. 선순위 채권은 임차인 보증금보다 우선 변제받을 담보대출 등을 의미합니다.
이 기준을 간과하면 가입이 어려울 수 있으니, 계약 전 등기부등본 확인이 필수입니다. 또한 계약 기간 1년 이상, 공인중개사 계약, 전입신고 및 확정일자 완료, 등기부등본상 소유권 제한 문제 없어야 합니다. 이 모든 조건을 충족해야 보증보험 가입이 가능합니다.
소중한 전세보증금을 지키기 위해선 계약 전 해당 주택의 가입 조건을 꼼꼼히 확인하는 것이 중요합니다.
특히 '전세보증금 + 선순위 채권이 주택 가격의 90% 이내'라는 기준은 가입 가능 여부를 결정하는 중요한 요인입니다. 전세 계약 시 임대인의 보증금 미반환 위험은 세입자들의 큰 불안 요소입니다.
전세보증보험은 이러한 위험에 대비하는 필수 안전장치로, 보증기관이 임대인 대신 보증금을 반환해줍니다. 그러나 단순히 계약했다고 가입되는 것이 아니며, 예상보다 까다로운 조건들이 존재해 계약 전 철저한 확인이 필요합니다.
가입의 핵심은 보증금 한도(수도권 7억, 비수도권 5억 이하) 외에 주택 가격과 선순위 채권 비율입니다. HUG 기준은 '전세보증금과 선순위 채권 합이 주택 가격의 90% 이내'여야 합니다. 선순위 채권은 임차인 보증금보다 우선 변제받을 담보대출 등을 의미합니다.
이 기준을 간과하면 가입이 어려울 수 있으니, 계약 전 등기부등본 확인이 필수입니다. 또한 계약 기간 1년 이상, 공인중개사 계약, 전입신고 및 확정일자 완료, 등기부등본상 소유권 제한 문제 없어야 합니다. 이 모든 조건을 충족해야 보증보험 가입이 가능합니다.
소중한 전세보증금을 지키기 위해선 계약 전 해당 주택의 가입 조건을 꼼꼼히 확인하는 것이 중요합니다.