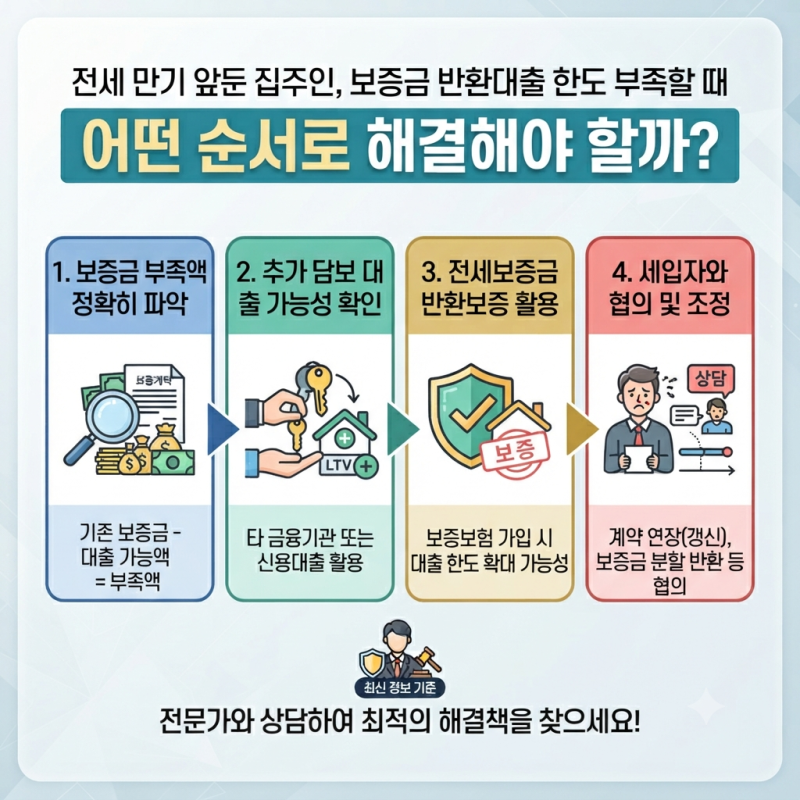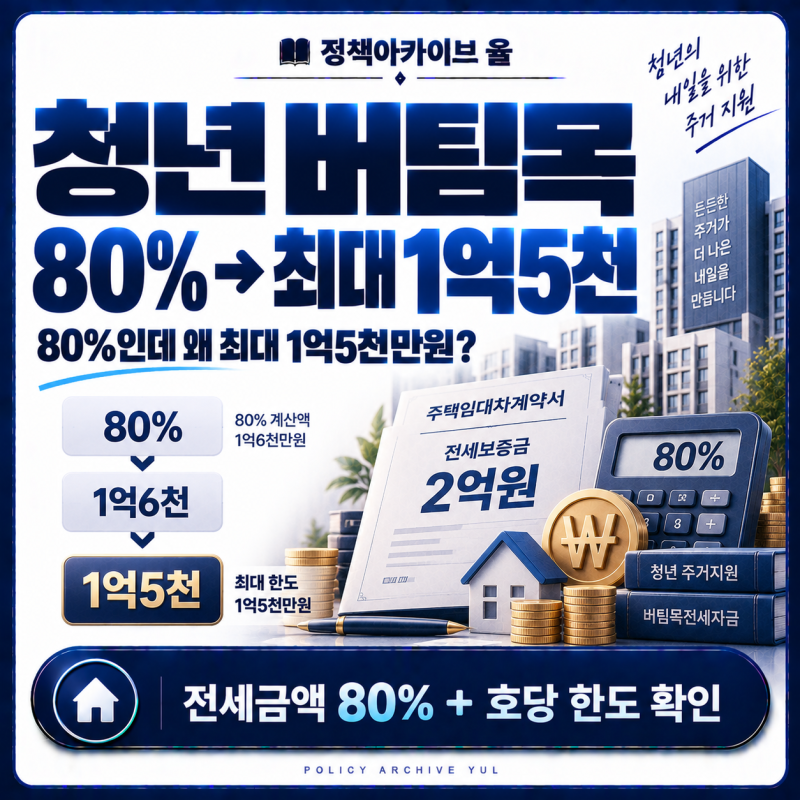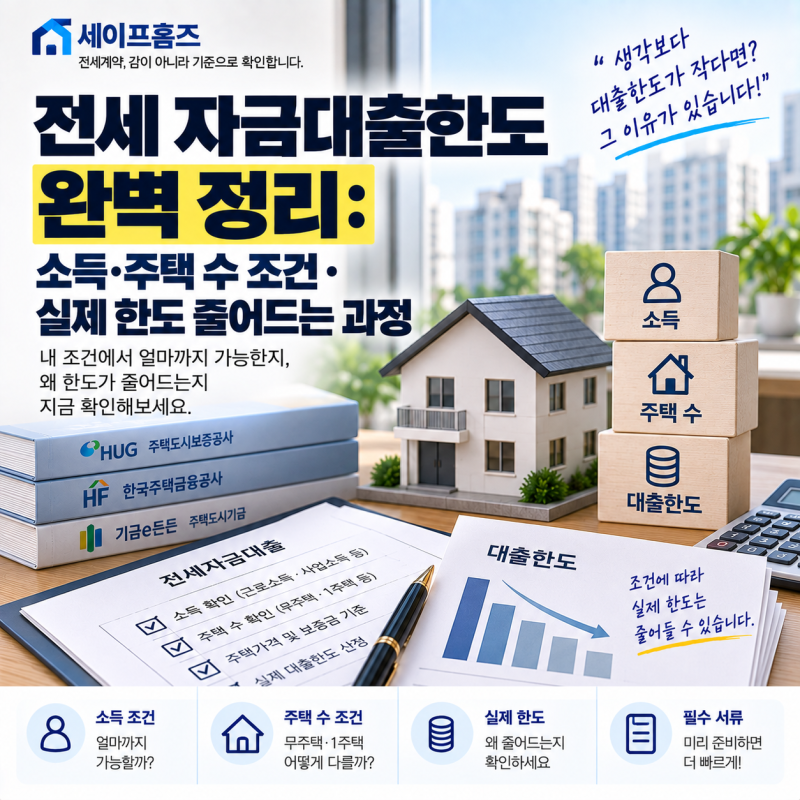
전세대출 금액 한도는 보증금 비율과 상품별 최대 한도 중 더 낮은 금액으로 결정됩니다. 특히 청년이나 신혼부부의 경우 일반 대출보다 한도가 높은 전용 상품을 먼저 확인하는 것이 유리합니다. 전세 계약 전 본인의 소득과 자산, 그리고 계약하려는 주택의 조건에 따라 한도가 크게 달라질 수 있으므로, 이를 미리 파악하는 것이 중요합니다.
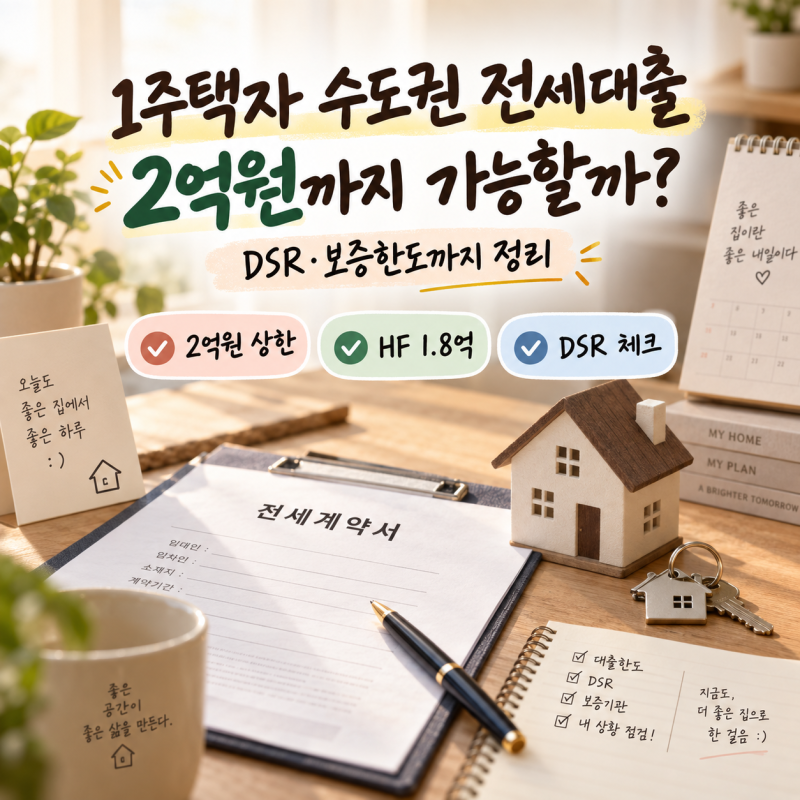
실제 블로그 후기들을 보면, 많은 사람들이 보증금의 80%를 받을 수 있을 것이라고 예상하지만, 상품별 최대 한도에 걸려 예상보다 적은 금액을 대출받는 경우가 많습니다. 한국주택금융공사(HF)나 주택도시보증공사(HUG)와 같은 보증기관의 보증 한도 산정 기준을 이해하는 것이 중요하며, 1주택자의 경우 한도가 더 낮아질 수 있습니다.
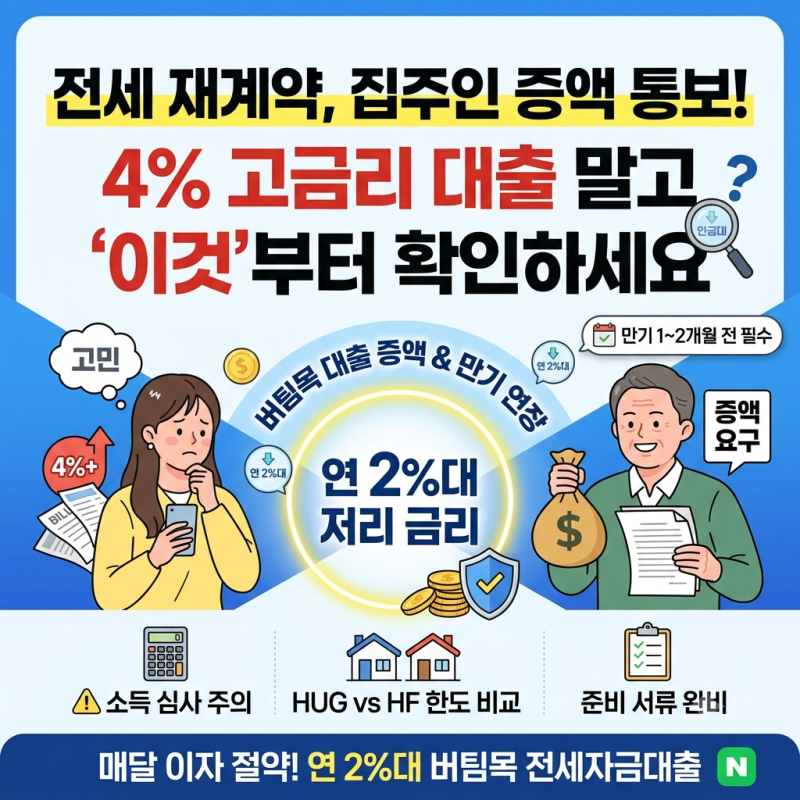
전세대출을 알아볼 때는 정부 지원 정책대출 대상 여부를 가장 먼저 확인해야 합니다. 버팀목 전세자금대출은 시중은행 일반 대출보다 금리가 훨씬 저렴하므로, 자격 요건을 충족한다면 1순위로 고려하는 것이 이득입니다. 또한, 보증기관(HF, HUG, SGI)에 따라 한도와 조건이 달라지므로, 본인 상황에 가장 유리한 상품을 선택하는 것이 필요합니다.