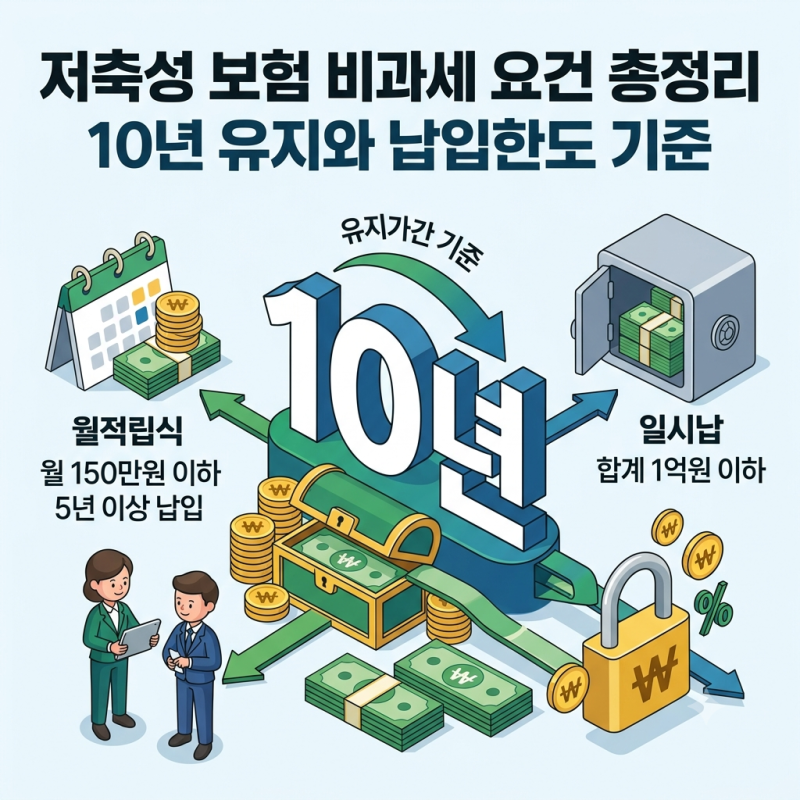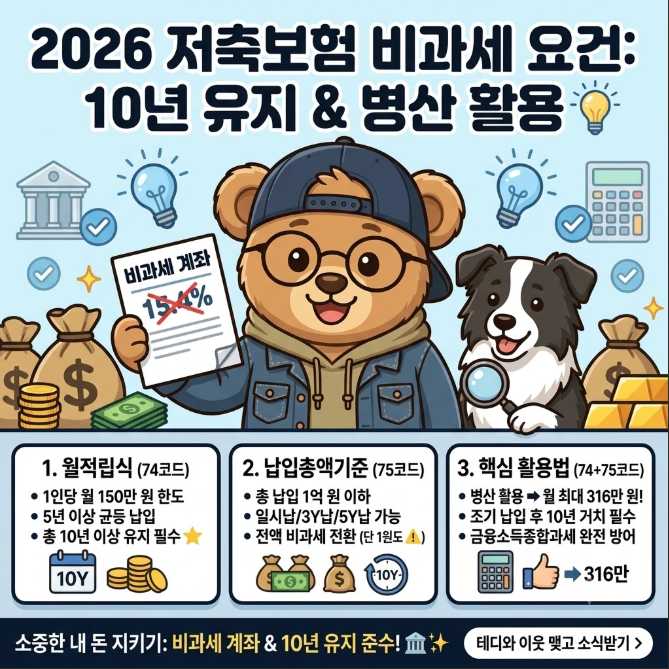

저축보험은 장기적인 목돈 마련과 노후 대비를 위한 금융 상품으로 주목받고 있습니다. 특히 보험차익에 대한 비과세 혜택은 많은 투자자의 관심을 끄는 핵심 요소입니다. 하지만 단순히 10년 유지 조건만으로는 비과세 혜택을 온전히 누리기 어렵다는 점이 중요한 특징으로 부각되고 있습니다.
실제 블로그 후기에서는 10년 유지 시 무조건 비과세라는 오해가 많았으나, 가입 시기, 납입 방식, 보험료 규모 등 세부 요건을 충족해야만 비과세가 적용됩니다. 또한 높은 환급률이 곧 높은 연수익률을 의미하지 않으며, 사업비 차감으로 인해 초기 해지 시 원금 손실이 발생할 수 있다는 점이 단점으로 지적됩니다.
저축보험 가입 전에는 예상 환급률을 연이율처럼 해석하지 않고 실제 연수익률(IRR)을 확인하는 것이 중요합니다. 특히 2017년 4월 1일 이후 계약의 경우 월 보험료 150만원 한도 등 세법상 비과세 요건을 꼼꼼히 확인해야 합니다. 중도 인출이나 계약 변경 이력도 비과세 여부에 영향을 미치므로 보험사에 정확한 과세 여부를 문의하는 것이 현명합니다.