저신용자가 은행이나 2금융권에서 대출이 어려울 때 대부업체를 알아보는 경우가 많습니다. 이때 무작정 검색하여 나오는 업체에 신청하기보다는, 정식 등록 여부와 우수 대부업체 선정 기준을 먼저 확인하는 것이 중요합니다. 특히 신용점수가 낮거나 소득 증빙이 어려운 경우, 또는 현재 연체 중인 상황에서도 대부업체 대출을 고려할 수 있으나, 업체별 심사 기준이 다르므로 신중한 접근이 필요합니다.
블로거들은 대부업 대출 시 금융당국이 공개한 우수대부업자 명단을 확인하고, 실제 연락한 회사의 법인명, 대표번호, 등록번호가 일치하는지 대조할 것을 강조합니다. 또한, 저금리 혜택을 놓치지 않기 위해 여러 업체에 서류를 반복 제출하기 전에 우수대부업자의 공식 상품 조건을 비교하고, 법정 최고금리와 수수료를 함께 확인하여 불필요한 비용을 줄이는 방법을 제시하고 있습니다. 중개업체가 대출 실행 전에 보증료나 작업비를 요구하는 경우 송금 전 반드시 정상적인 비용인지 확인해야 한다고 조언합니다.
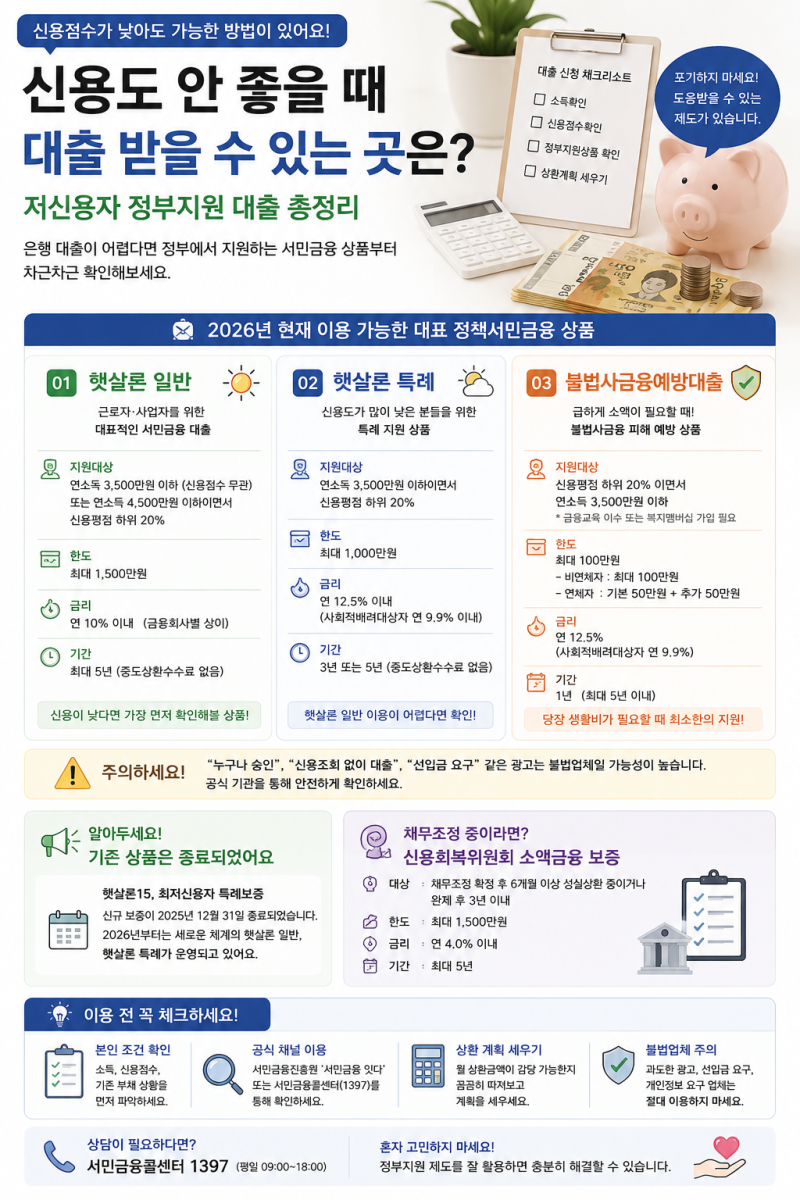
실제 대출 조건을 비교할 때는 광고의 최저금리만 볼 것이 아니라, 매달 빠져나가는 원금과 이자를 합친 실제 부담액을 계산하여 비교하는 것이 현명합니다. 또한, 대출 전 업체 정보, 금리, 부대비용, 상환 방식 등을 서면으로 꼼꼼히 확인하고, 개인 명의 계좌나 메신저만 제시하거나 대출 전 선입금을 요구하는 업체는 주의해야 합니다. 이러한 세부적인 확인 과정을 통해 저신용자도 안전하고 합리적인 대부업 대출을 이용할 수 있습니다.