사망보험금은 일반사망, 질병사망, 재해사망, 상해사망 등 원인에 따라 지급 조건과 보험료, 실제 보험금이 달라질 수 있습니다. 특히 재해사망 특약이 크게 설정된 경우, 암이나 심장질환 같은 질병 사망 시에는 기대보다 적은 보험금이 지급될 수 있어 주의가 필요합니다.
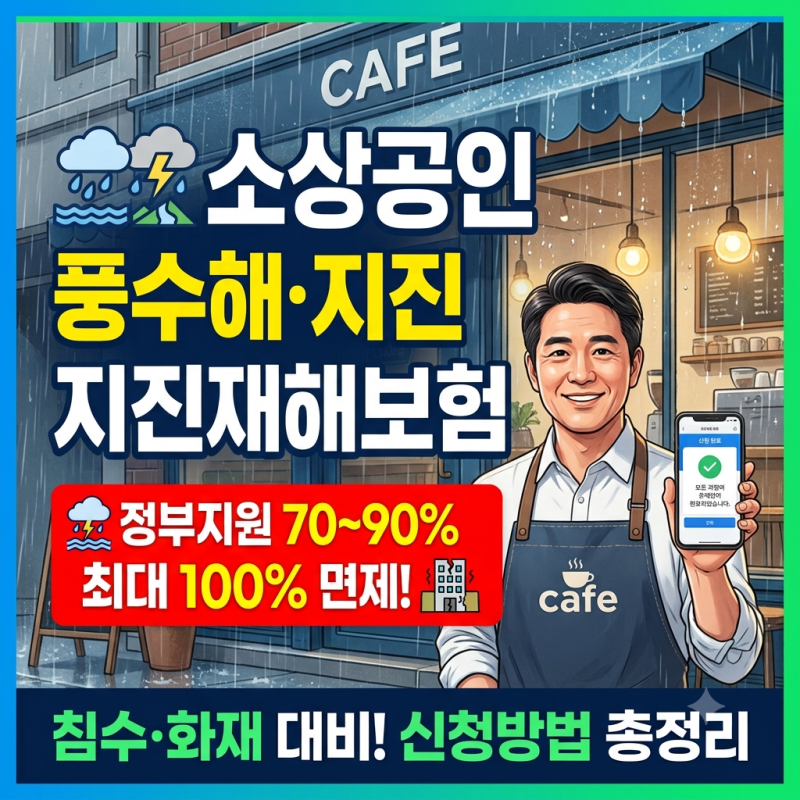
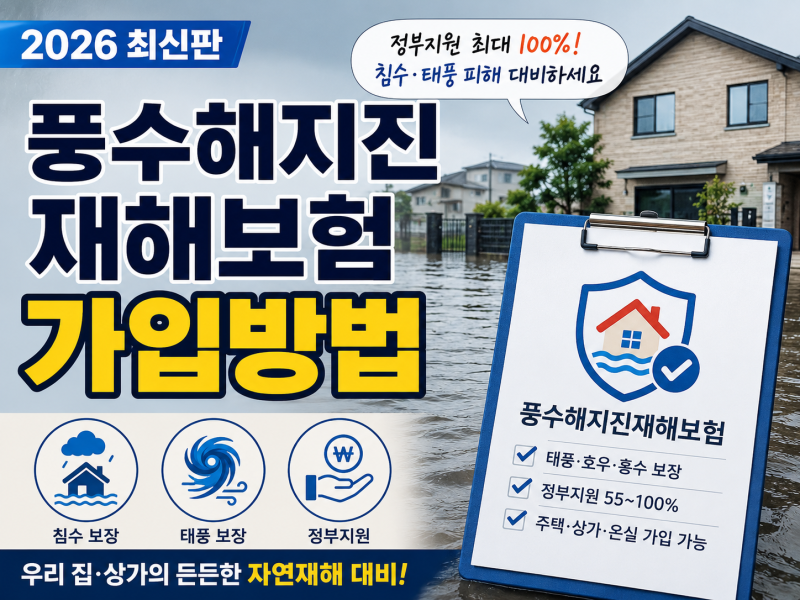
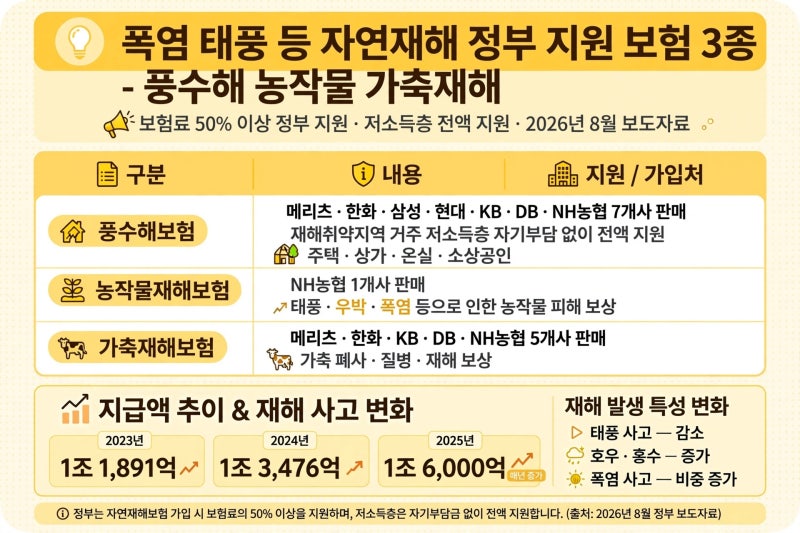
풍수해·지진재해보험은 태풍, 지진 등 자연재해로 인한 재산 피해를 보상하며, 정부가 보험료 일부를 지원하는 정책보험입니다. 사망보험금 3억 원에 안심하기 쉽지만, 실제 재해보험금 지급은 사망 원인에 따라 크게 달라집니다.
일반사망, 질병사망, 재해사망, 상해사망 등 보험 약관의 세부 분류를 정확히 이해해야 합니다. 특히 질병 사망률이 높은 현실에서, 재해사망 특약에만 집중된 보험은 정작 필요한 순간에 예상보다 적은 보장을 받을 수 있습니다.
생명보험의 '재해사망'은 약관상 재해분류표에 명시된 경우에만 보장되며, 손해보험의 '상해사망'은 급격성, 우연성, 외래성을 기준으로 판단합니다.
일반사망보험금이 적고 재해사망 특약만 크게 설정된 계약이라면, 암 같은 질병으로 사망 시 기대보다 훨씬 적은 보험금만 수령할 수 있습니다. 자신의 주요 사망 위험에 대한 보장이 충분한지 꼼꼼히 확인해야 합니다.
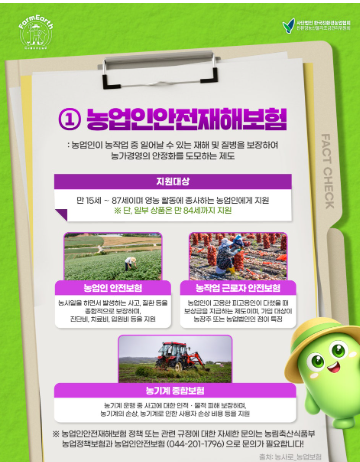
근로자 재해보장보험은 근로기준법과 산재보험법에 따라 요양, 휴업, 유족 보상 등을 제공하며, 풍수해·지진재해보험은 정부 지원으로 자연재해 피해를 보상합니다.
이처럼 다양한 재해보험의 특성과 보장 내용을 정확히 이해하고, 전문가와 상담하여 자신에게 가장 적합한 보험을 선택하는 것이 현명한 재정 관리의 시작입니다.
풍수해·지진재해보험은 태풍, 지진 등 자연재해로 인한 재산 피해를 보상하며, 정부가 보험료 일부를 지원하는 정책보험입니다. 사망보험금 3억 원에 안심하기 쉽지만, 실제 재해보험금 지급은 사망 원인에 따라 크게 달라집니다.
일반사망, 질병사망, 재해사망, 상해사망 등 보험 약관의 세부 분류를 정확히 이해해야 합니다. 특히 질병 사망률이 높은 현실에서, 재해사망 특약에만 집중된 보험은 정작 필요한 순간에 예상보다 적은 보장을 받을 수 있습니다.
생명보험의 '재해사망'은 약관상 재해분류표에 명시된 경우에만 보장되며, 손해보험의 '상해사망'은 급격성, 우연성, 외래성을 기준으로 판단합니다.
일반사망보험금이 적고 재해사망 특약만 크게 설정된 계약이라면, 암 같은 질병으로 사망 시 기대보다 훨씬 적은 보험금만 수령할 수 있습니다. 자신의 주요 사망 위험에 대한 보장이 충분한지 꼼꼼히 확인해야 합니다.
근로자 재해보장보험은 근로기준법과 산재보험법에 따라 요양, 휴업, 유족 보상 등을 제공하며, 풍수해·지진재해보험은 정부 지원으로 자연재해 피해를 보상합니다.
이처럼 다양한 재해보험의 특성과 보장 내용을 정확히 이해하고, 전문가와 상담하여 자신에게 가장 적합한 보험을 선택하는 것이 현명한 재정 관리의 시작입니다.