

교통사고 상대방이 책임보험만 가입했더라도 피해자는 치료와 보상을 받을 수 있으나, 대인배상Ⅰ에는 상해급수별 법정 한도가 적용됩니다. 일반적으로 오해하는 자동차보험 8주룰은 치료를 8주까지만 받을 수 있다는 의미가 아닙니다.
이는 경상환자가 8주를 초과해 치료받을 경우 의료적 필요성을 확인하는 절차가 새로 도입되는 것입니다. 자동차사고 발생 시 보험 처리 이해는 필수적입니다. 상대방이 책임보험만 가입했거나, 최근 변경된 자동차보험 8주룰에 대한 오해로 혼란을 겪는 경우가 많습니다.
책임보험의 보상 한도와 8주룰의 실제 내용을 핵심만 살펴보겠습니다. 교통사고 상대방이 책임보험(대인배상Ⅰ)만 가입했더라도 피해자는 치료와 보상을 받을 수 있습니다.
하지만 대인배상Ⅰ은 상해급수에 따라 최대 3천만원(1급)부터 최소 50만원(14급)까지 법정 보상한도가 정해져 있습니다. 사망 및 후유장해 또한 최고 1억 5천만원 한도가 적용되므로, 한도 초과 손해 발생 시 추가 대응 방안을 모색해야 합니다.
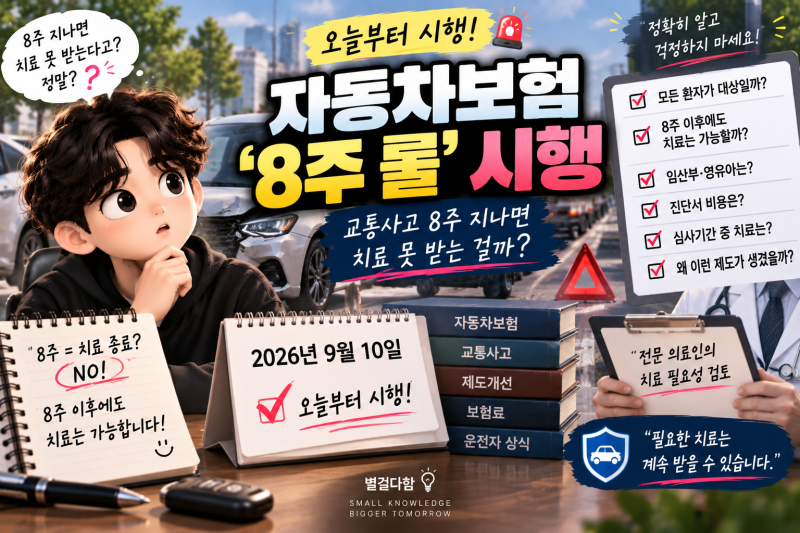
2026년 9월 10일부터 시행되는 자동차보험 8주룰은 치료가 8주까지만 가능하다는 의미가 아닙니다. 이는 상해등급 12~14급 경상환자가 8주를 초과 치료받을 경우, 의료적 필요성을 확인하는 절차가 추가되는 것입니다.
사고일로부터 7주 이내 서류 제출 후 전문 의료인 검토를 통해 계속 치료받을 수 있습니다. 8주 후 치료비 자동 중단은 오해입니다. 자동차사고 보험은 책임보험 한도와 8주룰의 정확한 내용을 숙지하는 것이 중요합니다.
관련 정보를 미리 파악하여 사고 발생 시 올바른 절차로 정당한 보상을 받을 수 있도록 대비합시다.
이는 경상환자가 8주를 초과해 치료받을 경우 의료적 필요성을 확인하는 절차가 새로 도입되는 것입니다. 자동차사고 발생 시 보험 처리 이해는 필수적입니다. 상대방이 책임보험만 가입했거나, 최근 변경된 자동차보험 8주룰에 대한 오해로 혼란을 겪는 경우가 많습니다.
책임보험의 보상 한도와 8주룰의 실제 내용을 핵심만 살펴보겠습니다. 교통사고 상대방이 책임보험(대인배상Ⅰ)만 가입했더라도 피해자는 치료와 보상을 받을 수 있습니다.
하지만 대인배상Ⅰ은 상해급수에 따라 최대 3천만원(1급)부터 최소 50만원(14급)까지 법정 보상한도가 정해져 있습니다. 사망 및 후유장해 또한 최고 1억 5천만원 한도가 적용되므로, 한도 초과 손해 발생 시 추가 대응 방안을 모색해야 합니다.
2026년 9월 10일부터 시행되는 자동차보험 8주룰은 치료가 8주까지만 가능하다는 의미가 아닙니다. 이는 상해등급 12~14급 경상환자가 8주를 초과 치료받을 경우, 의료적 필요성을 확인하는 절차가 추가되는 것입니다.
사고일로부터 7주 이내 서류 제출 후 전문 의료인 검토를 통해 계속 치료받을 수 있습니다. 8주 후 치료비 자동 중단은 오해입니다. 자동차사고 보험은 책임보험 한도와 8주룰의 정확한 내용을 숙지하는 것이 중요합니다.
관련 정보를 미리 파악하여 사고 발생 시 올바른 절차로 정당한 보상을 받을 수 있도록 대비합시다.