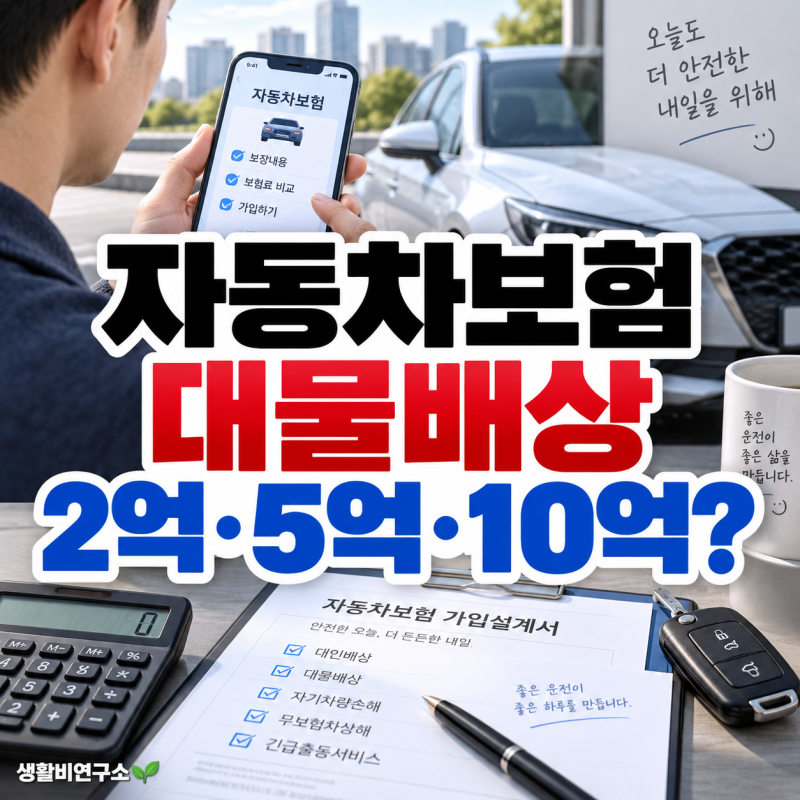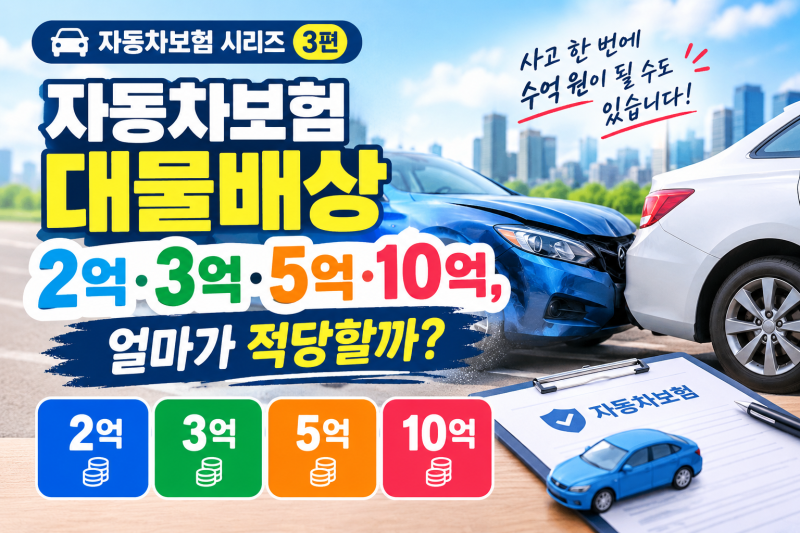
자동차보험 대물배상은 상대방 차량이나 재물 파손 시 보상하는 담보로, 2천만 원은 법적 의무 최소 기준입니다. 고가 차량 사고나 연쇄 추돌, 시설물 손상 등 대형 사고 시 손해액이 커질 수 있어 2천만 원으로는 부족할 수 있습니다.
운전 환경과 보험료 차이를 고려하여 대물배상 한도를 5억 또는 10억 원 이상으로 높이는 것을 전문가들은 권장합니다. 자동차보험 가입 시 대물배상 한도 설정에 대한 고민이 많습니다.
법적 의무 가입 금액인 2천만 원이 과연 충분한지, 아니면 더 높은 한도를 선택해야 할지 많은 운전자들이 궁금해합니다. 특히 고가 차량이 늘어나고 복잡한 사고가 잦아지면서 대물배상의 중요성은 더욱 커지고 있습니다.
이 글에서는 자동차보험 대물배상 한도를 어떻게 설정해야 합리적일지, 실제 사례와 전문가 의견을 바탕으로 자세히 알아보겠습니다. 대물배상은 자동차 사고로 인해 상대방의 차량이나 건물, 시설물 등 재산에 손해를 입혔을 때 이를 보상하는 담보입니다.
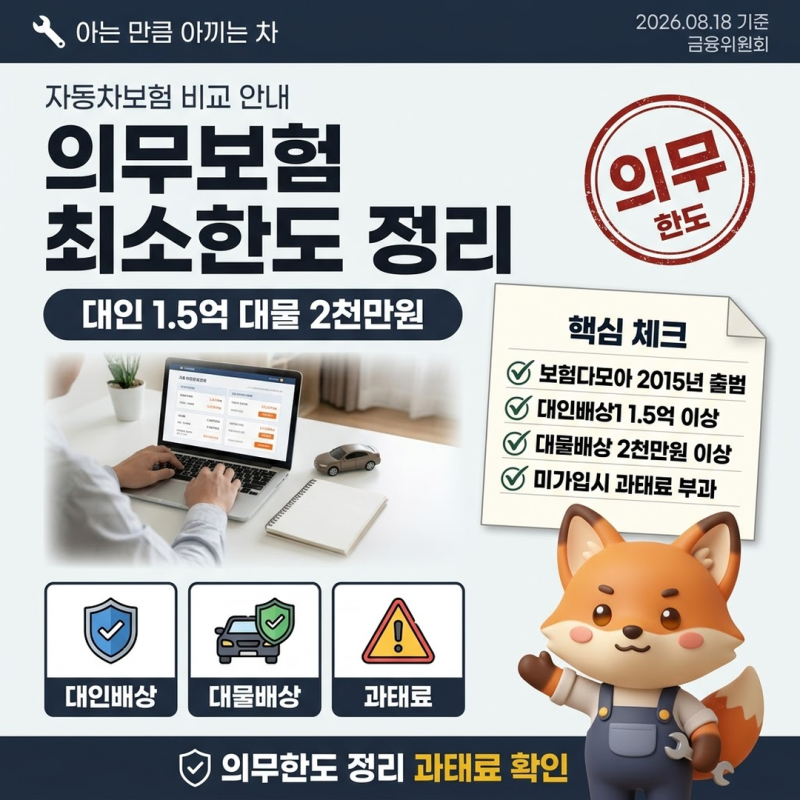
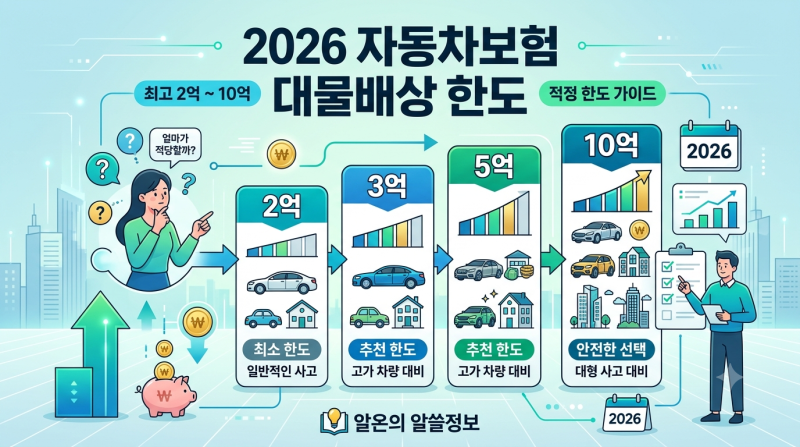
현행법상 자가용은 대인배상Ⅰ과 대물배상 2천만 원 이상을 의무적으로 가입해야 합니다. 하지만 2천만 원은 최소한의 기준일 뿐, 현실적인 사고 상황에서는 턱없이 부족할 수 있습니다.
예를 들어, 고가의 수입차와 사고가 나거나 여러 대의 차량이 연쇄 추돌하는 경우, 혹은 건물이나 도로 시설물까지 파손되는 대형 사고가 발생하면 손해배상액은 수억 원에 달할 수 있습니다. 이때 가입한 대물배상 한도를 초과하는 금액은 운전자가 직접 부담해야 합니다.
많은 전문가들은 대물배상 한도를 최소 5억 원, 가능하면 10억 원으로 설정할 것을 권장합니다. 흥미로운 점은 대물배상 한도를 2천만 원에서 10억 원으로 높여도 전체 보험료에서 차지하는 비중이 생각보다 크지 않다는 것입니다.
보험사별로 차이가 있지만, 몇만 원 수준의 추가 보험료로 잠재적인 수억 원의 위험을 대비할 수 있습니다.
따라서 도심 운전이 잦거나 고가 차량이 많은 지역을 주로 운행한다면, 보험료 부담을 관리하면서도 충분한 보장을 확보하기 위해 대물 한도를 높이는 것을 적극적으로 고려해볼 필요가 있습니다.
자동차보험 대물배상 한도는 단순히 의무 가입 금액만 볼 것이 아니라, 자신의 운전 환경과 발생 가능한 사고의 규모를 종합적으로 판단하여 결정해야 합니다. 보험료 비교 시에는 반드시 동일한 대물배상 한도를 기준으로 삼아야 정확한 가격 차이를 확인할 수 있습니다.
몇만 원의 추가 비용으로 수억 원의 잠재적 손해를 막을 수 있는 대물배상 한도 상향은 현명한 운전자라면 반드시 고려해야 할 필수적인 선택입니다.
운전 환경과 보험료 차이를 고려하여 대물배상 한도를 5억 또는 10억 원 이상으로 높이는 것을 전문가들은 권장합니다. 자동차보험 가입 시 대물배상 한도 설정에 대한 고민이 많습니다.
법적 의무 가입 금액인 2천만 원이 과연 충분한지, 아니면 더 높은 한도를 선택해야 할지 많은 운전자들이 궁금해합니다. 특히 고가 차량이 늘어나고 복잡한 사고가 잦아지면서 대물배상의 중요성은 더욱 커지고 있습니다.
이 글에서는 자동차보험 대물배상 한도를 어떻게 설정해야 합리적일지, 실제 사례와 전문가 의견을 바탕으로 자세히 알아보겠습니다. 대물배상은 자동차 사고로 인해 상대방의 차량이나 건물, 시설물 등 재산에 손해를 입혔을 때 이를 보상하는 담보입니다.
현행법상 자가용은 대인배상Ⅰ과 대물배상 2천만 원 이상을 의무적으로 가입해야 합니다. 하지만 2천만 원은 최소한의 기준일 뿐, 현실적인 사고 상황에서는 턱없이 부족할 수 있습니다.
예를 들어, 고가의 수입차와 사고가 나거나 여러 대의 차량이 연쇄 추돌하는 경우, 혹은 건물이나 도로 시설물까지 파손되는 대형 사고가 발생하면 손해배상액은 수억 원에 달할 수 있습니다. 이때 가입한 대물배상 한도를 초과하는 금액은 운전자가 직접 부담해야 합니다.
많은 전문가들은 대물배상 한도를 최소 5억 원, 가능하면 10억 원으로 설정할 것을 권장합니다. 흥미로운 점은 대물배상 한도를 2천만 원에서 10억 원으로 높여도 전체 보험료에서 차지하는 비중이 생각보다 크지 않다는 것입니다.
보험사별로 차이가 있지만, 몇만 원 수준의 추가 보험료로 잠재적인 수억 원의 위험을 대비할 수 있습니다.
따라서 도심 운전이 잦거나 고가 차량이 많은 지역을 주로 운행한다면, 보험료 부담을 관리하면서도 충분한 보장을 확보하기 위해 대물 한도를 높이는 것을 적극적으로 고려해볼 필요가 있습니다.
자동차보험 대물배상 한도는 단순히 의무 가입 금액만 볼 것이 아니라, 자신의 운전 환경과 발생 가능한 사고의 규모를 종합적으로 판단하여 결정해야 합니다. 보험료 비교 시에는 반드시 동일한 대물배상 한도를 기준으로 삼아야 정확한 가격 차이를 확인할 수 있습니다.
몇만 원의 추가 비용으로 수억 원의 잠재적 손해를 막을 수 있는 대물배상 한도 상향은 현명한 운전자라면 반드시 고려해야 할 필수적인 선택입니다.