실손보험은 1세대부터 4세대까지 가입 시기에 따라 갱신 주기와 보험료 인상률 구조가 다릅니다. 1, 2세대 실손은 3~5년 주기 갱신 시 인상 폭이 크고, 4세대는 비급여 이용량에 따라 최대 300%까지 할증될 수 있습니다.
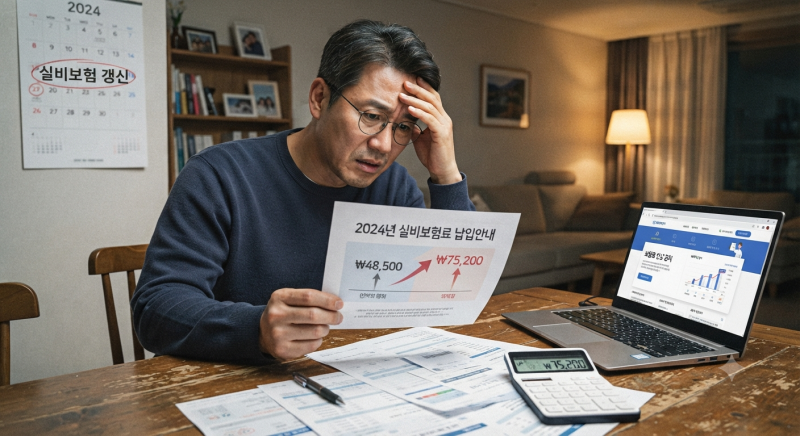
갱신 보험료는 연령 증가, 전체 손해율, 의료수가 상승 등 여러 요인이 복합적으로 반영되어 개인별 인상률이 다릅니다. 실손보험은 대한민국 국민 대다수가 가입한 필수 보험이지만, 갱신 시점마다 오르는 보험료 때문에 많은 가입자가 부담을 느낍니다.
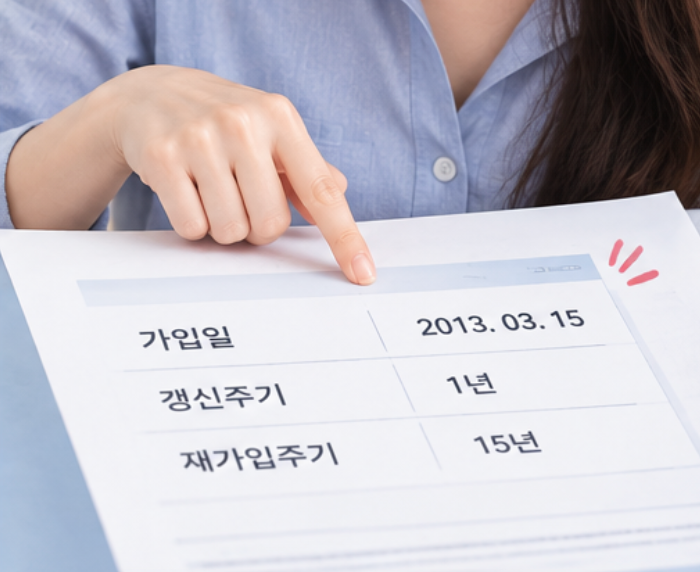
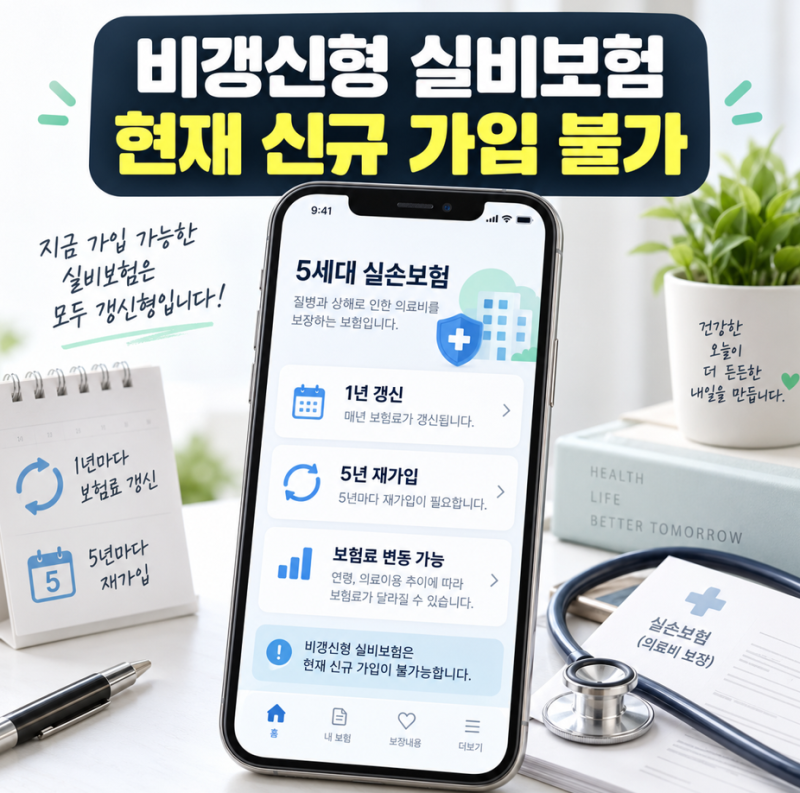
비갱신형 실손보험은 존재하지 않으며, 모든 실손보험은 일정한 주기마다 위험률과 의료 이용량을 반영해 보험료가 재산정되는 갱신형 구조입니다. 가입 시기에 따라 1세대부터 4세대까지 각기 다른 갱신 주기와 인상률 구조를 이해하는 것이 중요합니다.
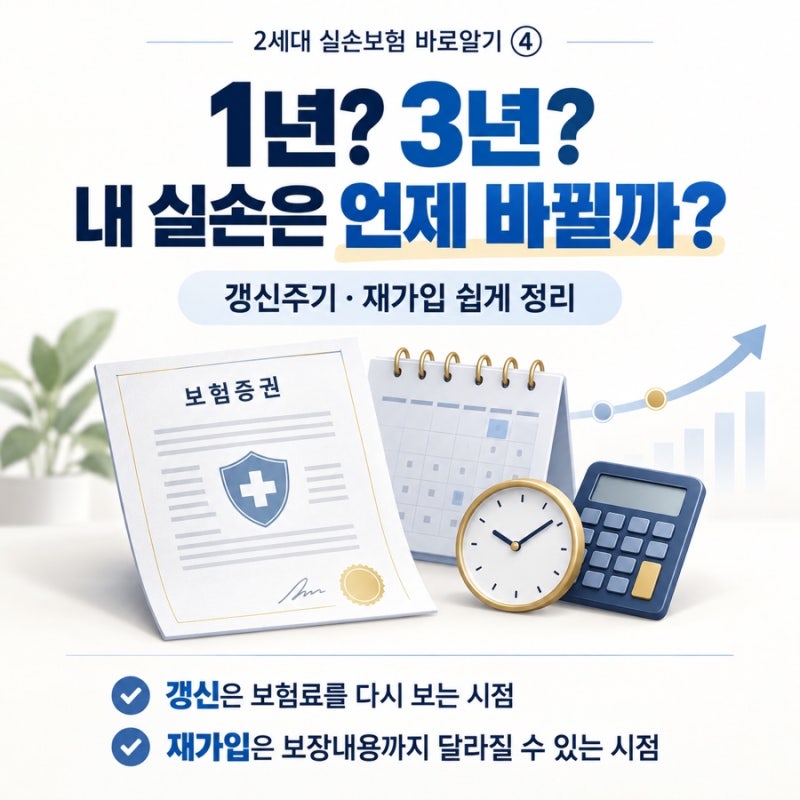
과거 1, 2세대 실손보험은 3년 또는 5년 단위 갱신 시 누적된 연령 증가 위험률과 손해율이 한 번에 반영되어 체감 인상 폭이 매우 큽니다.
반면 3, 4세대 실손은 1년마다 갱신되며, 특히 4세대는 비급여 이용량에 따라 보험료가 차등 적용되는 할인·할증 제도를 도입했습니다. 비급여 치료를 많이 이용하면 최대 300%까지 할증될 수 있어 개인별 관리가 필수적입니다.
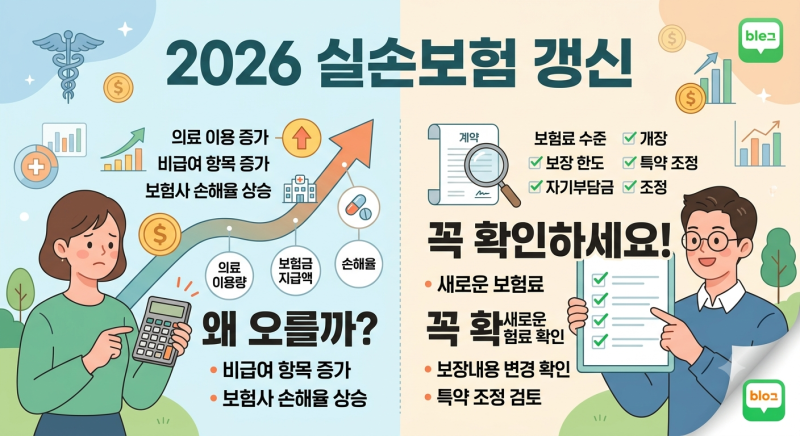
실손보험료 인상 주된 이유는 연령 증가, 가입자 그룹 전체 손해율 증가, 의료수가 및 물가 상승입니다. 갱신 안내서 확인 시 종합보험 특약 포함 여부를 파악하고 주계약과 실손 특약 보험료를 분리하여 실제 인상 폭을 계산해야 합니다.
무작정 해지나 전환보다 자신의 계약 조건을 면밀히 확인하고 상황에 맞는 최적의 선택을 위한 정보 분석이 선행되어야 합니다.
갱신 보험료는 연령 증가, 전체 손해율, 의료수가 상승 등 여러 요인이 복합적으로 반영되어 개인별 인상률이 다릅니다. 실손보험은 대한민국 국민 대다수가 가입한 필수 보험이지만, 갱신 시점마다 오르는 보험료 때문에 많은 가입자가 부담을 느낍니다.
비갱신형 실손보험은 존재하지 않으며, 모든 실손보험은 일정한 주기마다 위험률과 의료 이용량을 반영해 보험료가 재산정되는 갱신형 구조입니다. 가입 시기에 따라 1세대부터 4세대까지 각기 다른 갱신 주기와 인상률 구조를 이해하는 것이 중요합니다.
과거 1, 2세대 실손보험은 3년 또는 5년 단위 갱신 시 누적된 연령 증가 위험률과 손해율이 한 번에 반영되어 체감 인상 폭이 매우 큽니다.
반면 3, 4세대 실손은 1년마다 갱신되며, 특히 4세대는 비급여 이용량에 따라 보험료가 차등 적용되는 할인·할증 제도를 도입했습니다. 비급여 치료를 많이 이용하면 최대 300%까지 할증될 수 있어 개인별 관리가 필수적입니다.
실손보험료 인상 주된 이유는 연령 증가, 가입자 그룹 전체 손해율 증가, 의료수가 및 물가 상승입니다. 갱신 안내서 확인 시 종합보험 특약 포함 여부를 파악하고 주계약과 실손 특약 보험료를 분리하여 실제 인상 폭을 계산해야 합니다.
무작정 해지나 전환보다 자신의 계약 조건을 면밀히 확인하고 상황에 맞는 최적의 선택을 위한 정보 분석이 선행되어야 합니다.