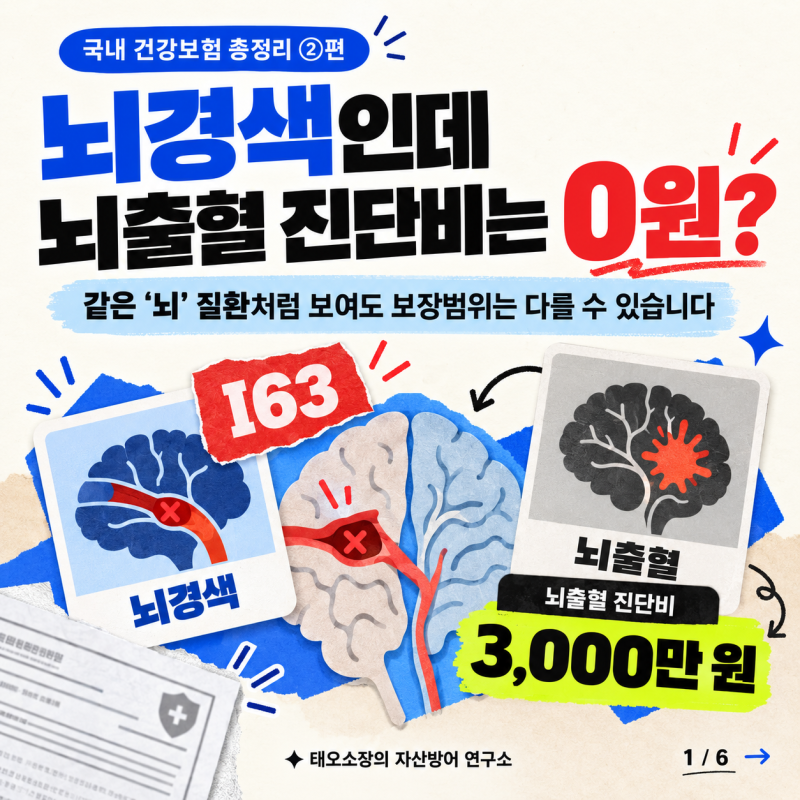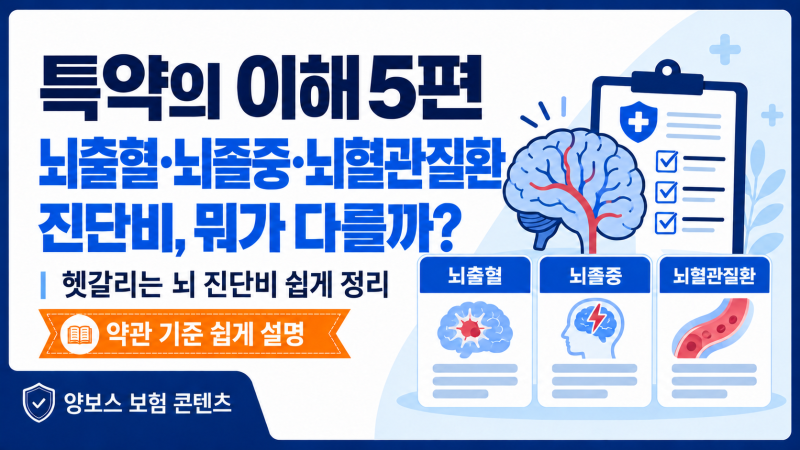
뇌출혈, 뇌졸중, 뇌혈관질환 진단비는 보장 범위가 다르며, 뇌혈관질환 진단비가 가장 넓은 범위를 보장합니다. 뇌출혈 진단비만으로는 뇌경색 진단 시 보장을 받지 못할 수 있으므로, 가입한 보험의 약관상 질병분류코드와 진단 조건을 확인해야 합니다.
뇌혈관질환 진단비를 받았더라도 재활 및 간병 비용은 별도의 담보를 통해 보장되므로, 치료 이후의 생활 준비를 위해 추가 확인이 필요합니다. 뇌출혈, 뇌졸중, 뇌혈관질환 진단비는 이름이 비슷해 같은 보장으로 오해하기 쉽습니다.
하지만 실제 보험 약관상 보장 범위는 명확히 다릅니다. 적절한 보험금을 받기 위해 이 차이를 정확히 이해하는 것이 중요합니다. 단순히 진단비 금액만으로 충분하다 판단하기보다, 가입 보험의 세부 약관을 면밀히 살펴봐야 합니다.
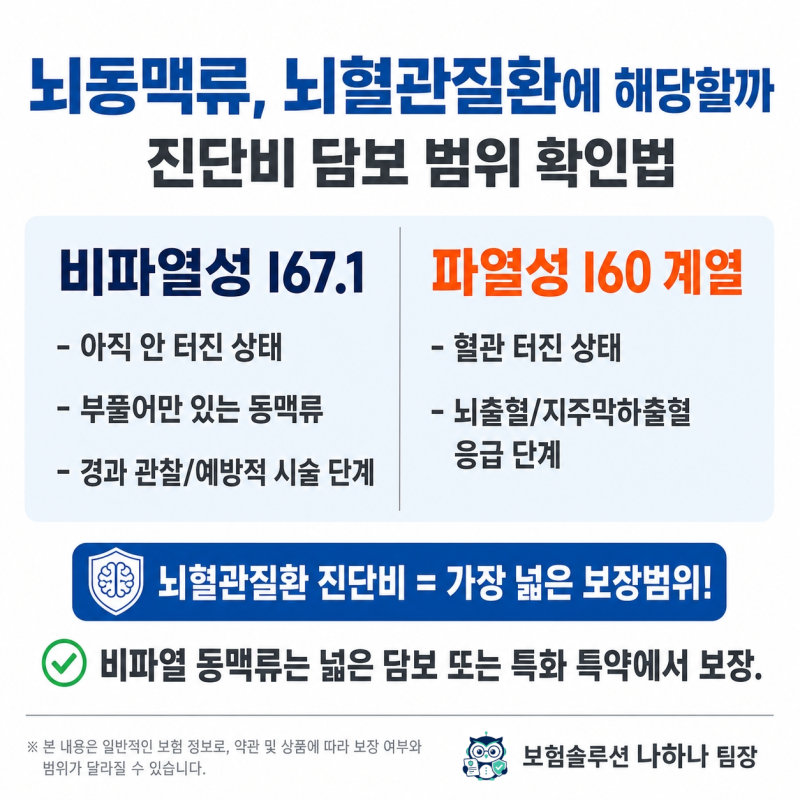
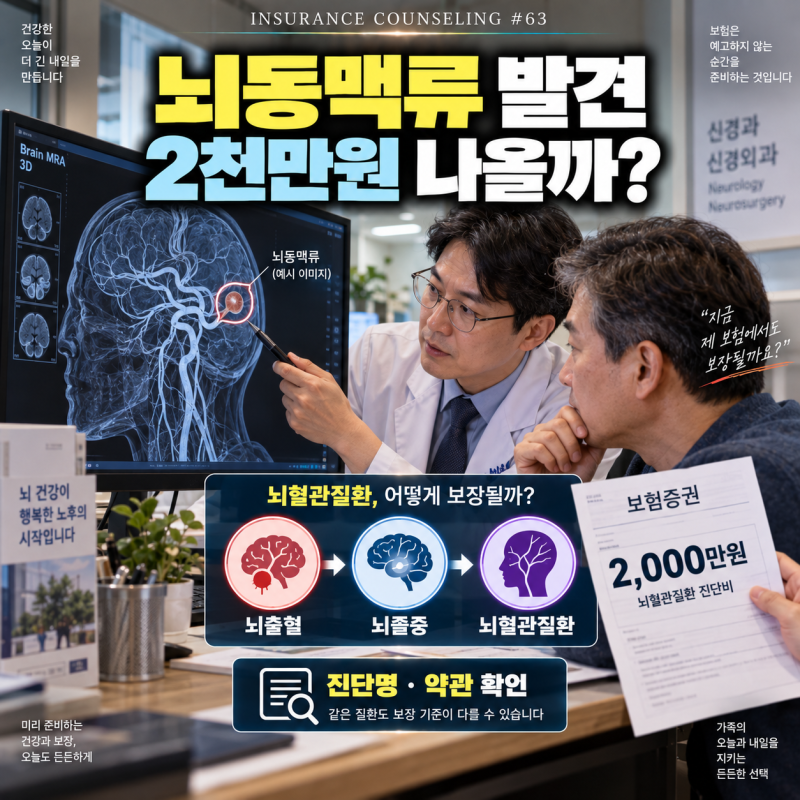
가장 넓은 보장 범위는 뇌혈관질환 진단비이며, 다음이 뇌졸중 진단비, 가장 좁은 범위가 뇌출혈 진단비입니다. 특히 뇌출혈 진단비만으로는 뇌경색 진단 시 보장을 받지 못할 수 있습니다.
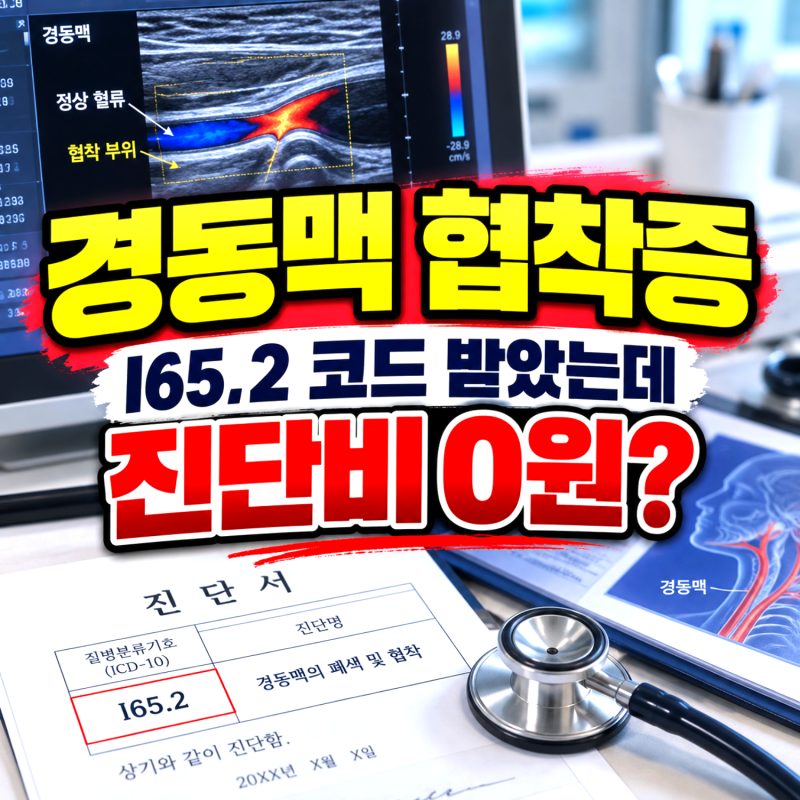
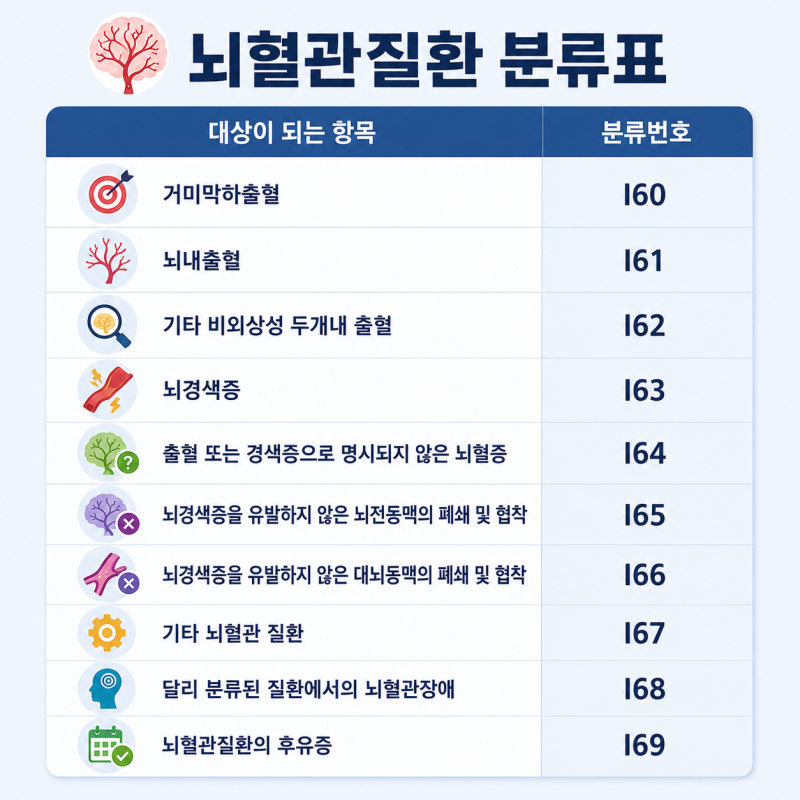
뇌졸중은 뇌경색과 뇌출혈을 모두 포함하며, 뇌혈관질환은 더 많은 질병군을 아우릅니다. 따라서 보험 가입 시 KCD 코드와 약관상 진단 조건을 반드시 확인해야 합니다. 뇌혈관질환 진단비를 확보했더라도 치료 이후의 모든 준비가 끝난 것은 아닙니다.
진단비는 질병 진단 시 일시금으로 지급되지만, 장기 재활 치료나 간병 비용은 별도 담보로 보장됩니다. 재활 입원비, 간병인 사용 비용 등은 실손보험이나 간병 관련 특약에서 따로 확인해야 합니다.
뇌혈관질환 대비 보험은 진단비뿐만 아니라 치료 후 회복 과정까지 고려한 종합 설계가 필수적입니다.
뇌혈관질환 진단비를 받았더라도 재활 및 간병 비용은 별도의 담보를 통해 보장되므로, 치료 이후의 생활 준비를 위해 추가 확인이 필요합니다. 뇌출혈, 뇌졸중, 뇌혈관질환 진단비는 이름이 비슷해 같은 보장으로 오해하기 쉽습니다.
하지만 실제 보험 약관상 보장 범위는 명확히 다릅니다. 적절한 보험금을 받기 위해 이 차이를 정확히 이해하는 것이 중요합니다. 단순히 진단비 금액만으로 충분하다 판단하기보다, 가입 보험의 세부 약관을 면밀히 살펴봐야 합니다.
가장 넓은 보장 범위는 뇌혈관질환 진단비이며, 다음이 뇌졸중 진단비, 가장 좁은 범위가 뇌출혈 진단비입니다. 특히 뇌출혈 진단비만으로는 뇌경색 진단 시 보장을 받지 못할 수 있습니다.
뇌졸중은 뇌경색과 뇌출혈을 모두 포함하며, 뇌혈관질환은 더 많은 질병군을 아우릅니다. 따라서 보험 가입 시 KCD 코드와 약관상 진단 조건을 반드시 확인해야 합니다. 뇌혈관질환 진단비를 확보했더라도 치료 이후의 모든 준비가 끝난 것은 아닙니다.
진단비는 질병 진단 시 일시금으로 지급되지만, 장기 재활 치료나 간병 비용은 별도 담보로 보장됩니다. 재활 입원비, 간병인 사용 비용 등은 실손보험이나 간병 관련 특약에서 따로 확인해야 합니다.
뇌혈관질환 대비 보험은 진단비뿐만 아니라 치료 후 회복 과정까지 고려한 종합 설계가 필수적입니다.