
자동차보험 동일증권은 2대 이상 차량의 보험을 같은 보험사에서 하나의 계약으로 묶어 관리하는 방식입니다. 이는 관리 편의성을 높이고 사고 발생 시 보험료 할증 부담을 여러 차량으로 분산시키는 장점이 있습니다.
특히 개별 가입 시 발생할 수 있는 F등급 할증 전이를 막아 사고 없던 차량의 보험료 폭등을 방지할 수 있어 다차량 보유자에게 유리합니다. 차량 두 대 이상을 보유한 가정이라면 자동차보험 갱신 시 '동일증권'이라는 용어를 접하게 됩니다.
이는 여러 차량의 보험 계약을 같은 보험사에서 하나의 체계로 묶어 관리하는 방식으로, 단순히 보험료를 절감하는 것을 넘어 효율적인 보험 관리를 가능하게 합니다.
하지만 무조건 유리하다고 단정하기보다는 그 장단점을 명확히 이해하고 자신의 상황에 맞는 최적의 선택을 하는 것이 중요합니다.
자동차보험 동일증권은 동일한 피보험자가 소유한 2대 이상의 차량을 같은 보험회사에 가입하고, 보험기간의 만료일을 같게 맞춰 하나의 증권으로 관리하는 방식입니다. 이 방식의 가장 큰 장점은 관리 편의성입니다.
차량마다 달랐던 보험 만기일을 일치시켜 갱신 시기를 한 번에 관리할 수 있어 번거로움을 줄여줍니다. 더욱 중요한 것은 사고 발생 시 보험료 할인·할증 관리에 미치는 영향입니다.
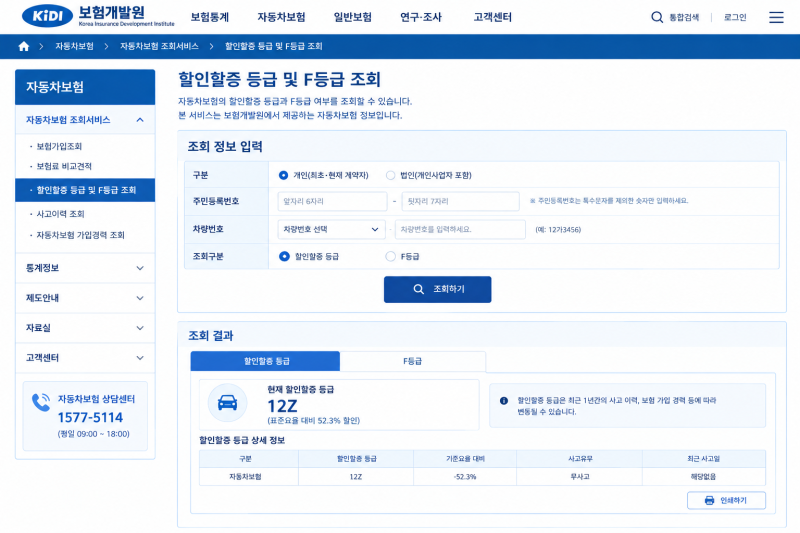
개별 가입 시 한 차량에서 사고가 발생하면 사고가 없던 다른 차량까지 보험료가 폭등하는 'F등급 할증 전이'의 함정에 빠질 수 있습니다. 하지만 동일증권으로 묶으면 이 불리한 F등급이 삭제되고 일반 Z등급으로 전환되어 요율 부담이 내려갑니다.
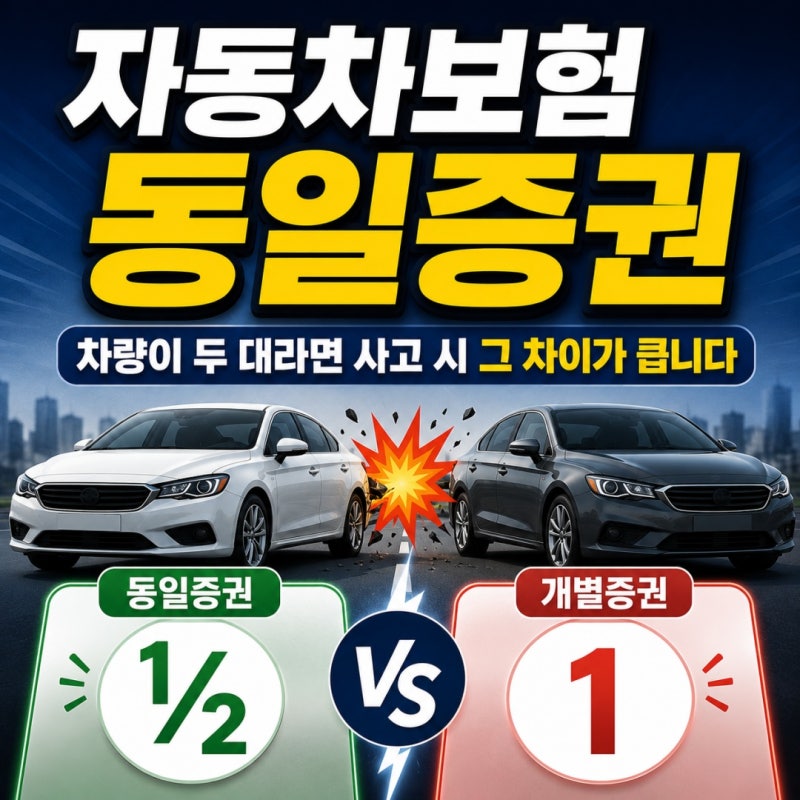
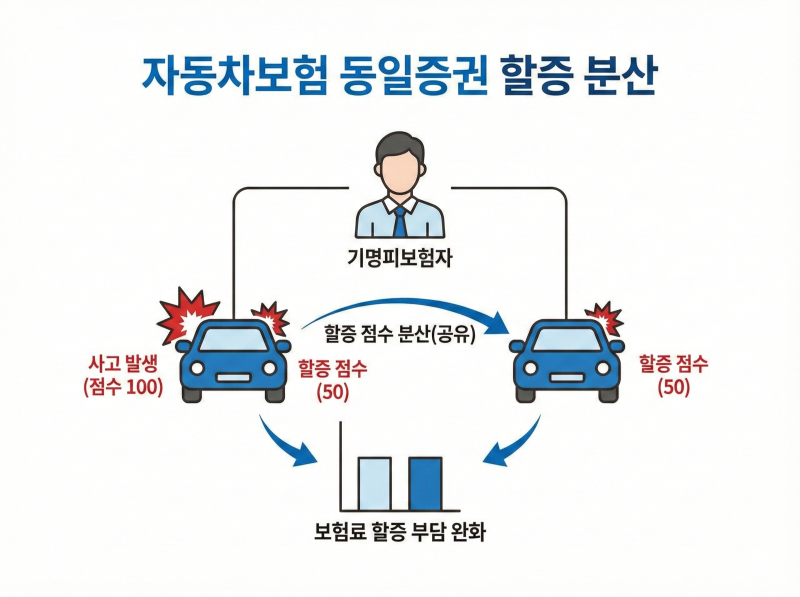
사고가 나더라도 할증 점수가 차량 수만큼 분산되어 전체 보험료 폭등을 효과적으로 방지할 수 있습니다. 예를 들어, 2대 차량의 경우 사고 할증 점수가 0.5점씩 분산되는 효과를 기대할 수 있습니다. 물론 동일증권이 항상 보험료를 낮춰주는 만능 해결책은 아닙니다.
차량 종류, 연식, 가입 경력, 운전자 범위, 사고 이력, 특약 등 다양한 요소가 보험료에 영향을 미치며, 사고점수 분산 또한 정확히 N분의 1로 적용되는 것은 아닙니다.
또한, 만기일이 다른 차량을 동일증권으로 묶으려면 먼저 만기가 돌아오는 차량의 보험기간을 다른 차량의 만기일에 맞춰 단기 계약으로 가입한 후 다음 갱신 때 통합하는 과정이 필요할 수 있어 초기에는 다소 번거로울 수 있습니다.
자동차보험 동일증권은 다차량 보유자에게 관리의 효율성과 사고 시 보험료 부담 완화라는 큰 이점을 제공합니다. 특히 개별 가입 시 발생할 수 있는 예상치 못한 보험료 폭등을 막는 강력한 방어막이 될 수 있습니다.
하지만 개인의 차량 운용 패턴과 사고 이력, 보험사별 요율 등을 종합적으로 고려하여 자신에게 가장 유리한 가입 방식을 선택하는 것이 현명합니다. 갱신 전 반드시 여러 보험사의 조건을 비교하고 전문가와 상담하여 최적의 동일증권 가입 전략을 세우시길 바랍니다.
특히 개별 가입 시 발생할 수 있는 F등급 할증 전이를 막아 사고 없던 차량의 보험료 폭등을 방지할 수 있어 다차량 보유자에게 유리합니다. 차량 두 대 이상을 보유한 가정이라면 자동차보험 갱신 시 '동일증권'이라는 용어를 접하게 됩니다.
이는 여러 차량의 보험 계약을 같은 보험사에서 하나의 체계로 묶어 관리하는 방식으로, 단순히 보험료를 절감하는 것을 넘어 효율적인 보험 관리를 가능하게 합니다.
하지만 무조건 유리하다고 단정하기보다는 그 장단점을 명확히 이해하고 자신의 상황에 맞는 최적의 선택을 하는 것이 중요합니다.
자동차보험 동일증권은 동일한 피보험자가 소유한 2대 이상의 차량을 같은 보험회사에 가입하고, 보험기간의 만료일을 같게 맞춰 하나의 증권으로 관리하는 방식입니다. 이 방식의 가장 큰 장점은 관리 편의성입니다.
차량마다 달랐던 보험 만기일을 일치시켜 갱신 시기를 한 번에 관리할 수 있어 번거로움을 줄여줍니다. 더욱 중요한 것은 사고 발생 시 보험료 할인·할증 관리에 미치는 영향입니다.
개별 가입 시 한 차량에서 사고가 발생하면 사고가 없던 다른 차량까지 보험료가 폭등하는 'F등급 할증 전이'의 함정에 빠질 수 있습니다. 하지만 동일증권으로 묶으면 이 불리한 F등급이 삭제되고 일반 Z등급으로 전환되어 요율 부담이 내려갑니다.
사고가 나더라도 할증 점수가 차량 수만큼 분산되어 전체 보험료 폭등을 효과적으로 방지할 수 있습니다. 예를 들어, 2대 차량의 경우 사고 할증 점수가 0.5점씩 분산되는 효과를 기대할 수 있습니다. 물론 동일증권이 항상 보험료를 낮춰주는 만능 해결책은 아닙니다.
차량 종류, 연식, 가입 경력, 운전자 범위, 사고 이력, 특약 등 다양한 요소가 보험료에 영향을 미치며, 사고점수 분산 또한 정확히 N분의 1로 적용되는 것은 아닙니다.
또한, 만기일이 다른 차량을 동일증권으로 묶으려면 먼저 만기가 돌아오는 차량의 보험기간을 다른 차량의 만기일에 맞춰 단기 계약으로 가입한 후 다음 갱신 때 통합하는 과정이 필요할 수 있어 초기에는 다소 번거로울 수 있습니다.
자동차보험 동일증권은 다차량 보유자에게 관리의 효율성과 사고 시 보험료 부담 완화라는 큰 이점을 제공합니다. 특히 개별 가입 시 발생할 수 있는 예상치 못한 보험료 폭등을 막는 강력한 방어막이 될 수 있습니다.
하지만 개인의 차량 운용 패턴과 사고 이력, 보험사별 요율 등을 종합적으로 고려하여 자신에게 가장 유리한 가입 방식을 선택하는 것이 현명합니다. 갱신 전 반드시 여러 보험사의 조건을 비교하고 전문가와 상담하여 최적의 동일증권 가입 전략을 세우시길 바랍니다.