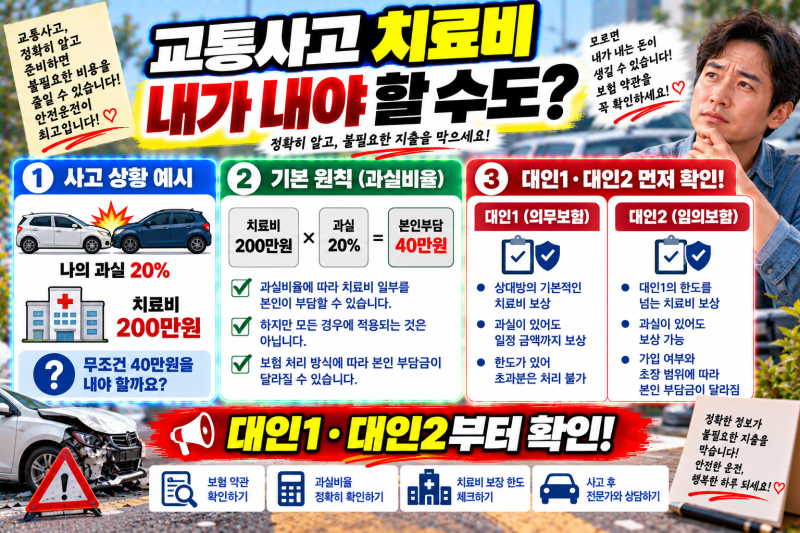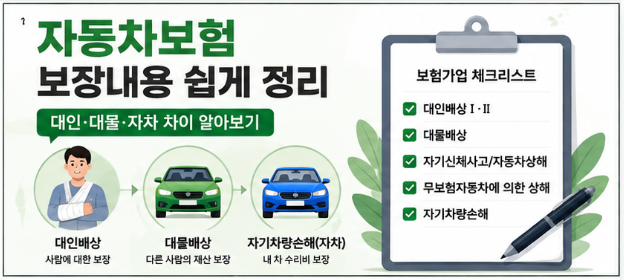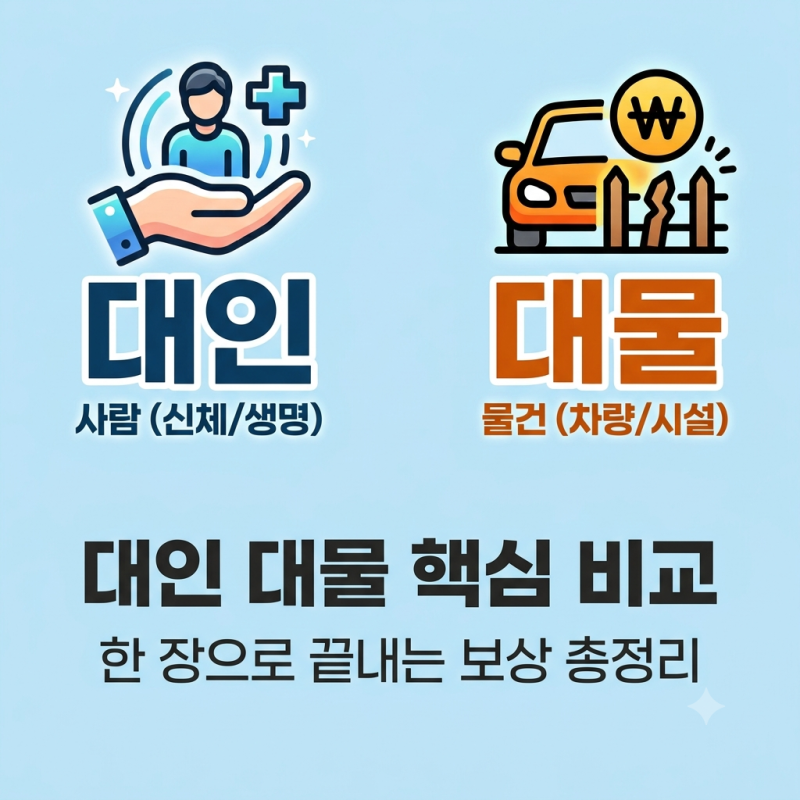
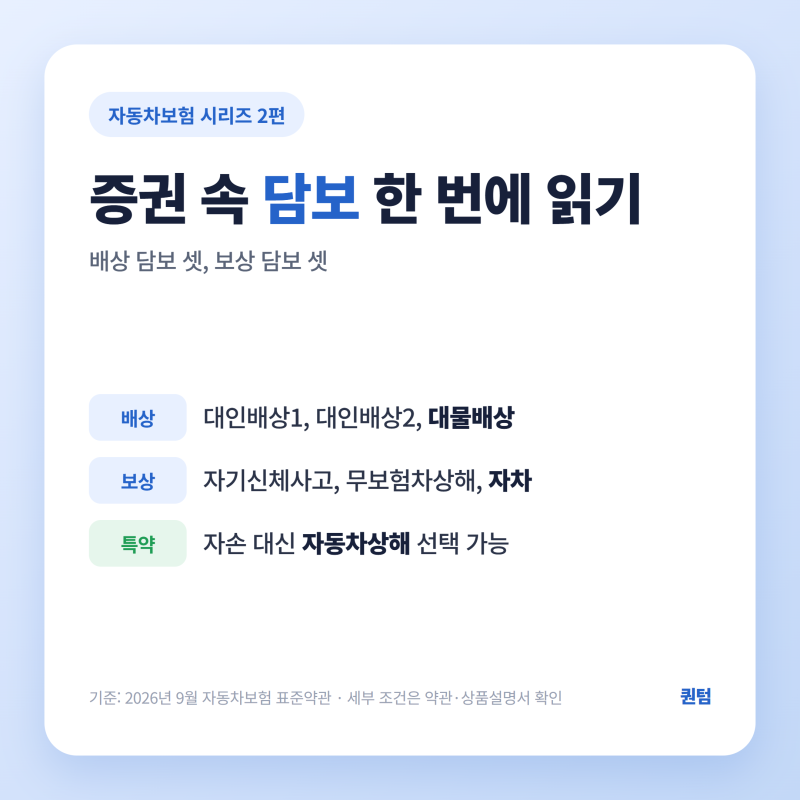
자동차보험의 핵심 담보 중 하나인 대인배상은 사고 시 타인의 인명 피해를 보상하는 중요한 항목입니다. 특히 대인배상1은 의무 가입 담보로, 법적으로 정해진 한도 내에서 피해를 보상하며, 이 한도를 초과하는 손해는 대인배상2를 통해 보상받게 됩니다.
많은 운전자가 대인배상2를 무한으로 가입하여 만일의 사고에 대비하는 추세입니다. 실제 블로그 후기들을 살펴보면, 대인배상2를 무한으로 설정하는 것이 사실상 종합보험의 핵심적인 역할을 한다고 분석합니다.
그러나 대인배상2는 기명피보험자의 부모, 배우자, 자녀 등 가족이 다친 경우에는 보상하지 않는다는 중요한 예외 조항이 있습니다. 따라서 내 차에 탑승한 가족의 피해까지 고려한다면 자기신체사고나 자동차상해 담보의 중요성이 더욱 커집니다.
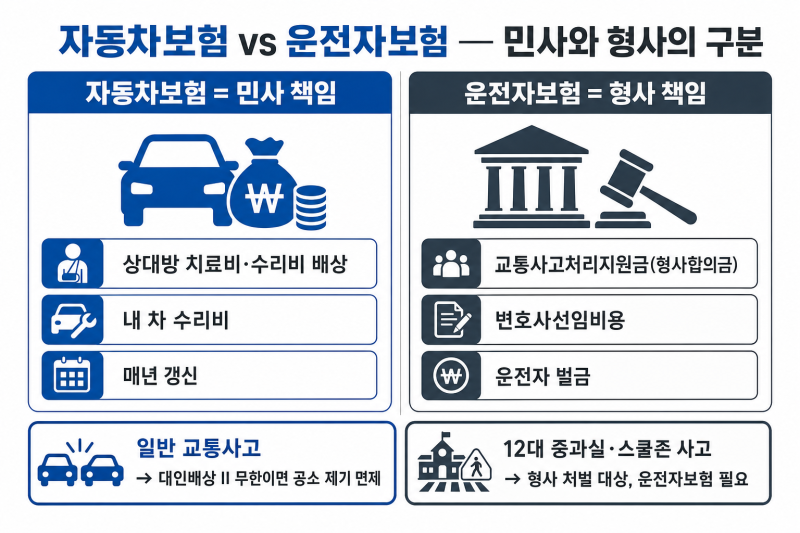
대인배상2를 무한으로 가입할 경우, 억 단위의 배상액을 방어할 수 있을 뿐만 아니라, 특정 사고 시 공소 면제 효과까지 얻을 수 있어 실익이 매우 큽니다.
최소 가입 한도와 비교했을 때 연간 보험료 차이가 크지 않으므로, 자동차보험 가입 시 대인배상1과 대인배상2의 차이를 정확히 이해하고 무한 가입을 적극적으로 고려하는 것이 현명한 선택입니다.