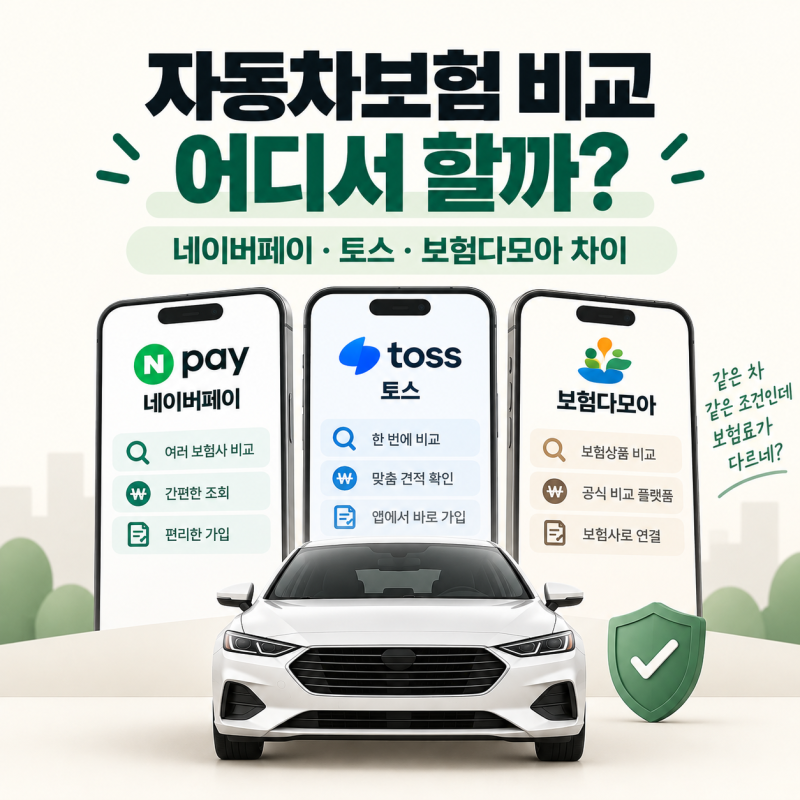
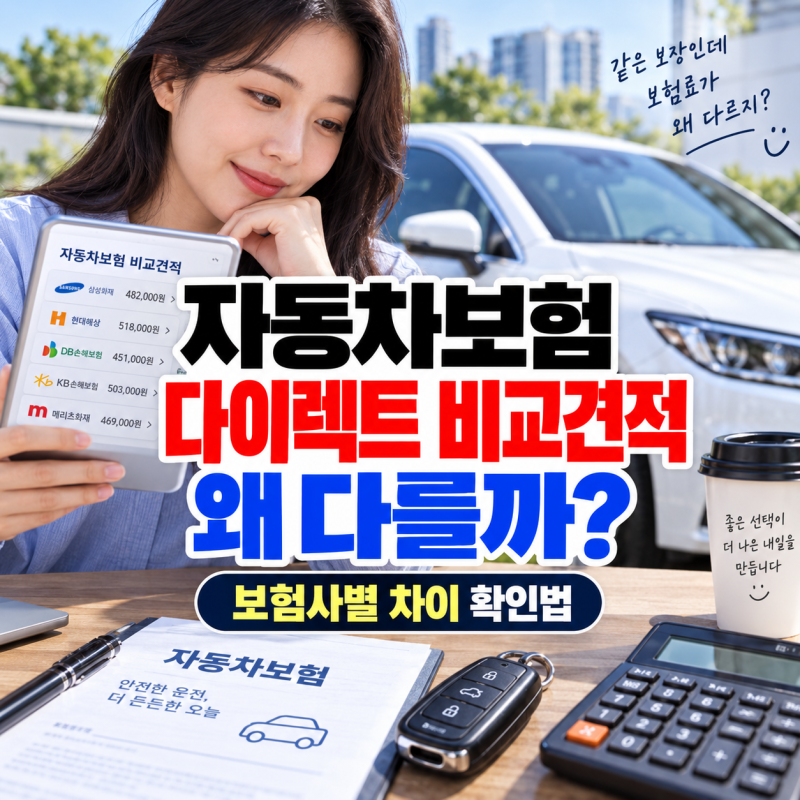
자동차보험 가격비교 시 같은 조건이라 생각해도 보험사별 보험료는 제각각인 경우가 많습니다. 이는 보험사마다 자체 사고 통계, 손해율, 운영 비용 등 원가 계산 방식이 다르기 때문입니다.
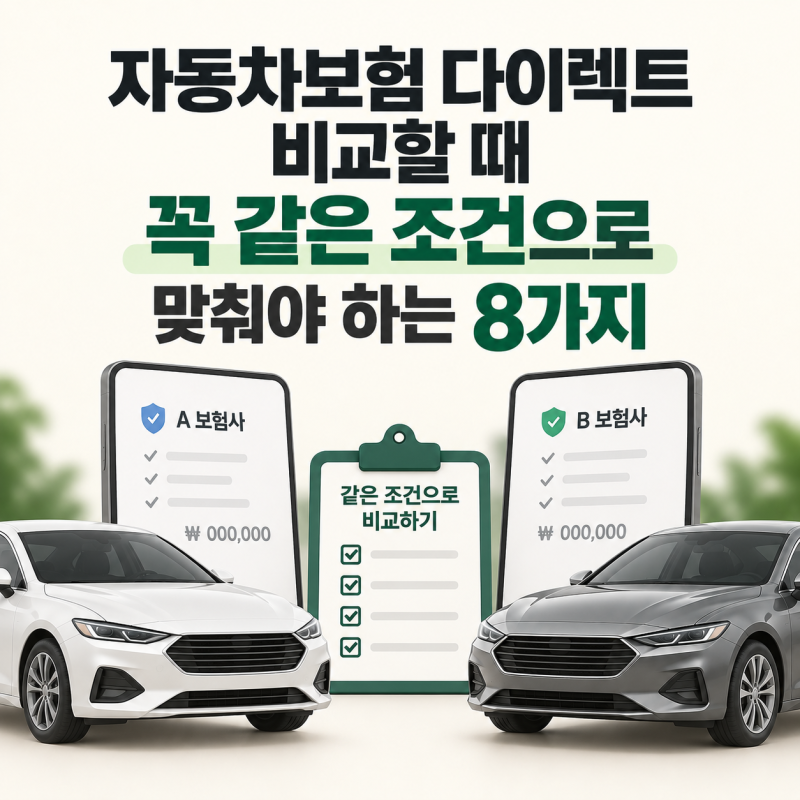
정확한 비교를 위해서는 차량 정보, 운전자 범위, 보장 한도 등 핵심 조건을 모든 보험사에 동일하게 적용해야 합니다. 자동차보험 갱신 시 여러 보험사의 다이렉트 견적을 받아보면, 같은 조건이라 생각해도 보험료가 제각각인 경우가 많습니다.
단순히 가격이 싸다고 좋은 보험이라 단정하기 어려운 이유가 여기에 있습니다. 보험사별 자동차보험료가 다른 가장 큰 이유는 각 보험사가 보유한 자체 통계와 운영 비용이 다르기 때문입니다.
보험개발원은 가격 자유화 이후 보험사들이 고유의 사고 통계, 손해율, 운영비를 바탕으로 순보험료를 산출한다고 설명합니다. 이는 마치 같은 자동차 수리 견적이 정비소마다 다른 것과 유사합니다.
심지어 동일 보험사 내에서도 인터넷 가입과 전화 가입 등 경로에 따라 보험료가 달라질 수 있어, '다이렉트'라는 이름만으로 같은 가격을 기대해서는 안 됩니다.
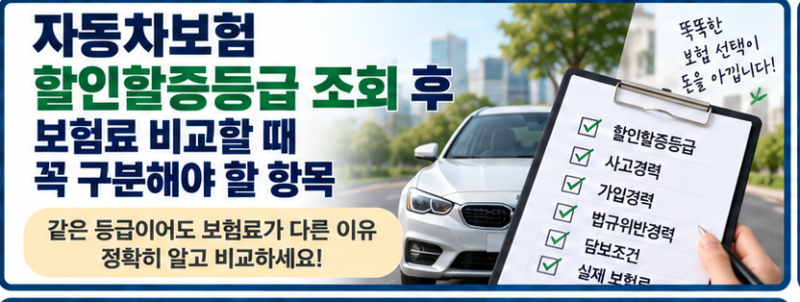
따라서 정확한 자동차보험 가격비교를 위해서는 차량 정보, 운전자 범위, 보장 한도 등 핵심 조건을 모든 보험사에 동일하게 적용해야 합니다.
단순히 최저가만 쫓기보다, 자신에게 필요한 보장 내용을 먼저 확정하고 그 조건에 맞춰 여러 보험사의 견적을 꼼꼼히 비교하는 것이 중요합니다. 이를 통해 합리적인 보험 선택을 할 수 있습니다.
정확한 비교를 위해서는 차량 정보, 운전자 범위, 보장 한도 등 핵심 조건을 모든 보험사에 동일하게 적용해야 합니다. 자동차보험 갱신 시 여러 보험사의 다이렉트 견적을 받아보면, 같은 조건이라 생각해도 보험료가 제각각인 경우가 많습니다.
단순히 가격이 싸다고 좋은 보험이라 단정하기 어려운 이유가 여기에 있습니다. 보험사별 자동차보험료가 다른 가장 큰 이유는 각 보험사가 보유한 자체 통계와 운영 비용이 다르기 때문입니다.
보험개발원은 가격 자유화 이후 보험사들이 고유의 사고 통계, 손해율, 운영비를 바탕으로 순보험료를 산출한다고 설명합니다. 이는 마치 같은 자동차 수리 견적이 정비소마다 다른 것과 유사합니다.
심지어 동일 보험사 내에서도 인터넷 가입과 전화 가입 등 경로에 따라 보험료가 달라질 수 있어, '다이렉트'라는 이름만으로 같은 가격을 기대해서는 안 됩니다.
따라서 정확한 자동차보험 가격비교를 위해서는 차량 정보, 운전자 범위, 보장 한도 등 핵심 조건을 모든 보험사에 동일하게 적용해야 합니다.
단순히 최저가만 쫓기보다, 자신에게 필요한 보장 내용을 먼저 확정하고 그 조건에 맞춰 여러 보험사의 견적을 꼼꼼히 비교하는 것이 중요합니다. 이를 통해 합리적인 보험 선택을 할 수 있습니다.