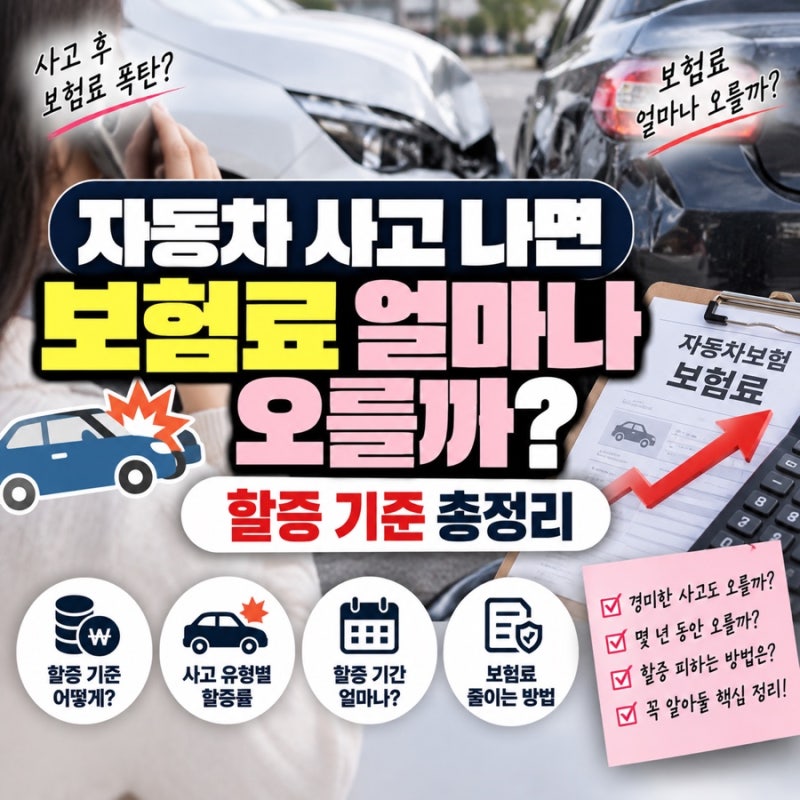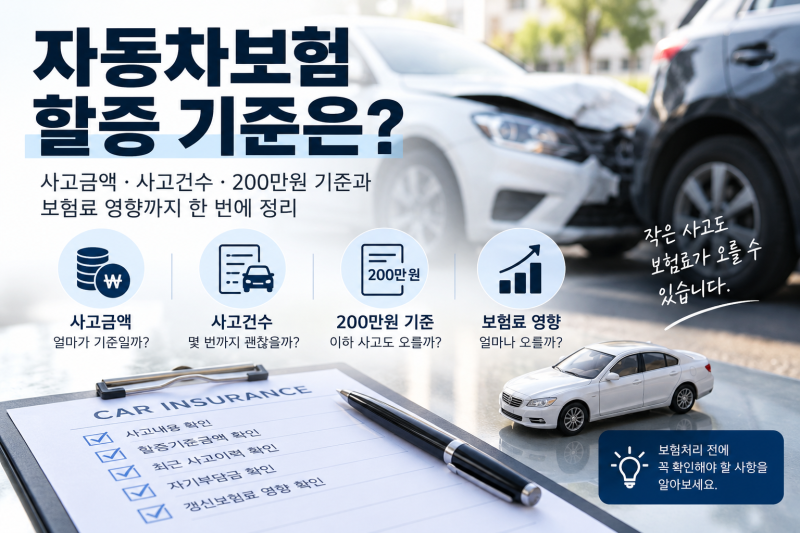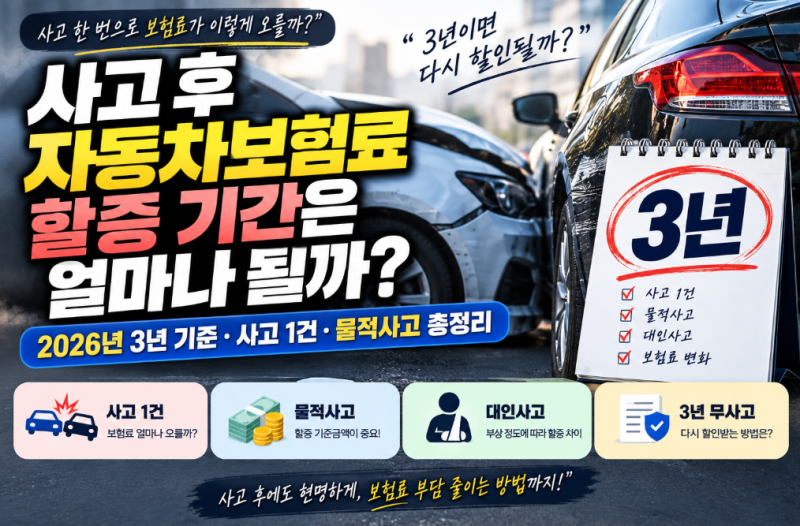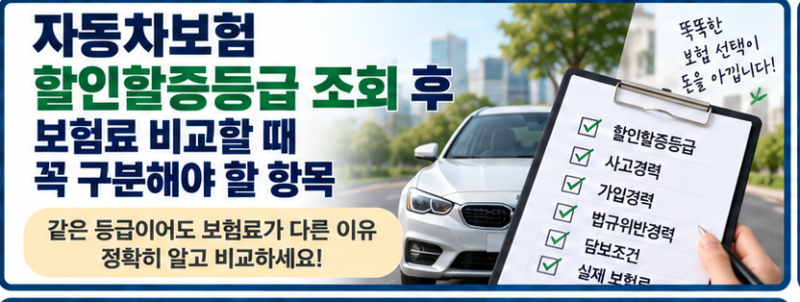
자동차보험 할증은 사고금액뿐 아니라 사고점수, 물적사고 할증기준금액, 최근 사고건수, 기존 할인·할증등급 등 여러 요인이 복합적으로 반영됩니다.
흔히 알려진 200만원 이하 사고는 보험료에 영향이 없다는 말은 절반만 맞는 것으로, 본인의 물적사고 할증기준금액과 사고건수요율에 따라 할증될 수 있습니다.
사고점수는 대인사고 여부, 피해 정도, 물적사고의 규모에 따라 다르게 부여되며, 이 점수가 할인·할증 등급 결정에 중요한 영향을 미칩니다. 자동차 사고 후 보험 처리를 고민할 때, 내년 자동차보험할증금액 걱정은 피할 수 없습니다.
'수리비 200만원 이하는 보험료에 영향이 없다'는 속설이 널리 퍼져 있지만, 이는 사실과 다릅니다. 할증은 단순히 사고 금액만으로 결정되지 않습니다.
자동차보험 할증은 사고금액 외에 사고점수, 물적사고 할증기준금액, 최근 사고건수, 기존 할인·할증등급 등 여러 요인이 복합 반영됩니다. 사고점수는 대인사고 여부, 피해 정도, 물적사고 규모에 따라 다르게 부여되며 등급 결정에 중요합니다.
200만원 이하 사고라도 본인 설정 물적사고 할증기준금액을 넘지 않아도, 사고 건수 기록은 무사고 할인을 중단시키거나 사고건수요율에 영향을 미쳐 보험료 인상으로 이어질 수 있습니다.
따라서 개인의 보험 가입 조건, 사고 내용, 과거 이력을 고려하여 보험사와 상담, 정확한 할증 예상치를 파악하고 신중하게 보험 처리 여부를 결정해야 합니다.
흔히 알려진 200만원 이하 사고는 보험료에 영향이 없다는 말은 절반만 맞는 것으로, 본인의 물적사고 할증기준금액과 사고건수요율에 따라 할증될 수 있습니다.
사고점수는 대인사고 여부, 피해 정도, 물적사고의 규모에 따라 다르게 부여되며, 이 점수가 할인·할증 등급 결정에 중요한 영향을 미칩니다. 자동차 사고 후 보험 처리를 고민할 때, 내년 자동차보험할증금액 걱정은 피할 수 없습니다.
'수리비 200만원 이하는 보험료에 영향이 없다'는 속설이 널리 퍼져 있지만, 이는 사실과 다릅니다. 할증은 단순히 사고 금액만으로 결정되지 않습니다.
자동차보험 할증은 사고금액 외에 사고점수, 물적사고 할증기준금액, 최근 사고건수, 기존 할인·할증등급 등 여러 요인이 복합 반영됩니다. 사고점수는 대인사고 여부, 피해 정도, 물적사고 규모에 따라 다르게 부여되며 등급 결정에 중요합니다.
200만원 이하 사고라도 본인 설정 물적사고 할증기준금액을 넘지 않아도, 사고 건수 기록은 무사고 할인을 중단시키거나 사고건수요율에 영향을 미쳐 보험료 인상으로 이어질 수 있습니다.
따라서 개인의 보험 가입 조건, 사고 내용, 과거 이력을 고려하여 보험사와 상담, 정확한 할증 예상치를 파악하고 신중하게 보험 처리 여부를 결정해야 합니다.