자동차보험료는 나이만으로 싸지지 않으며, 30대 중반이 가장 낮고 40대 후반부터 다시 오르는 연령요율 반전이 존재합니다. 매년 보험사별 손해율이 달라지므로, 네이버페이 등 비교 플랫폼을 통해 최저가 보험사를 찾는 것이 중요합니다.
운전점수 및 만보기 할인 특약, 차량 부속품 등록 등을 활용하면 두 자릿수 퍼센트의 보험료 할인을 받을 수 있습니다. 많은 운전자들이 자동차보험료는 나이가 들수록 자연히 싸질 것이라고 생각하지만, 실제로는 그렇지 않습니다.
보험개발원의 연령요율 자료에 따르면 30대 중반이 비교적 낮은 보험료를 보이며, 40대 후반부터는 다시 상승하여 50대까지 높은 수준이 이어지는 반전이 나타납니다.
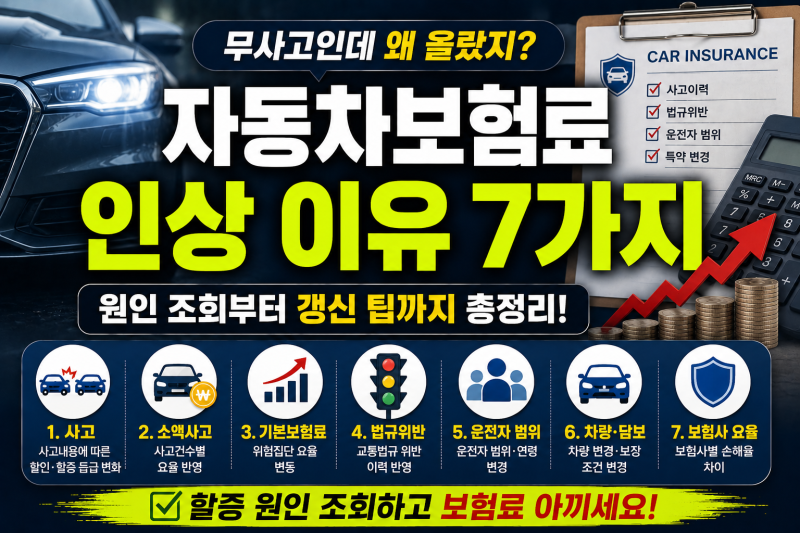
이는 단순히 나이 외에도 차종, 차량가액, 가입경력, 사고경력, 운전자 범위, 주행거리 등 다양한 요인이 복합적으로 작용하기 때문입니다. 따라서 '1년에 얼마가 적당하다'는 정답은 없으며, 같은 보장 조건에서 다른 보험사보다 비싼지 여부를 확인하는 것이 중요합니다.
자동차보험은 매년 보험사마다 손해율이 변동하기 때문에, 작년에 가장 저렴했던 곳이 올해도 최저가라는 보장이 없습니다. 이에 네이버페이와 같은 비교 플랫폼을 활용하여 여러 보험사의 견적을 한눈에 비교하는 것이 첫걸음입니다.
특히 놓치면 손해 볼 수 있는 할인 특약들을 적극 활용해야 합니다. TMAP이나 네이버 지도 안전운전점수 할인은 최대 10~25%까지, 토스나 헬스케어 앱의 만보기(걸음수) 할인은 약 5~9%까지 보험료를 절감할 수 있습니다.
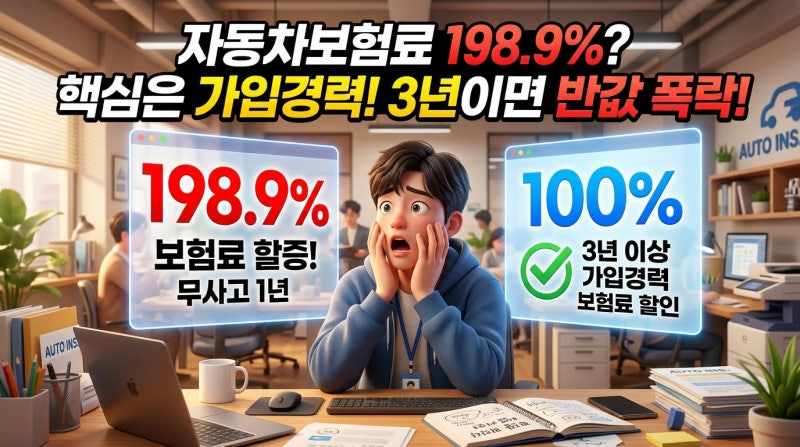
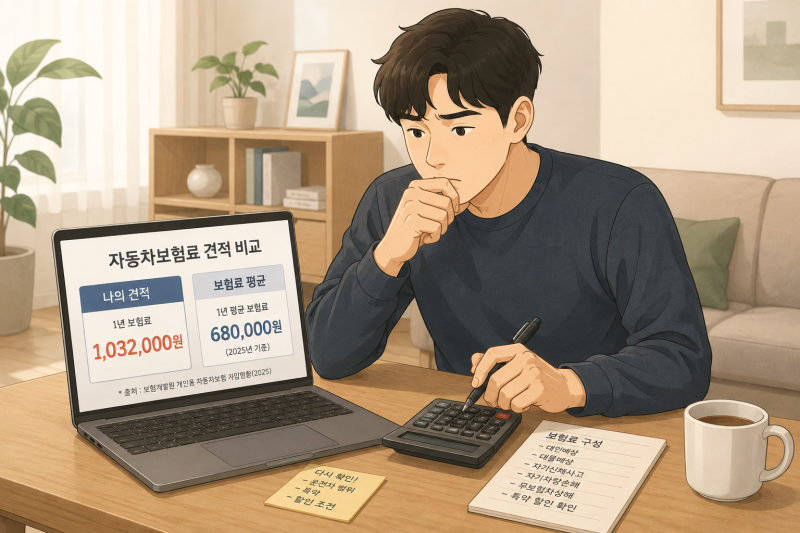
이 외에도 차량 부속품 등록 등 숨겨진 할인 요소를 꼼꼼히 챙기는 것이 중요합니다. 생애 첫 자동차보험 가입자나 12년 장롱면허처럼 가입 경력이 짧은 경우, 예상보다 훨씬 높은 보험료(예: 160만원)가 나올 수 있어 더욱 신중한 비교가 필요합니다.
보험료 금액 자체에만 집중하기보다는, 자신의 운전 조건과 차량 특성에 맞는 보장 내용을 충분히 확보하면서도 가장 합리적인 가격을 제시하는 보험사를 찾는 것이 현명합니다.
매년 갱신 시마다 이러한 비교와 할인 특약 확인 과정을 거친다면, 불필요한 지출을 줄이고 합리적인 자동차보험료를 유지할 수 있을 것입니다.
운전점수 및 만보기 할인 특약, 차량 부속품 등록 등을 활용하면 두 자릿수 퍼센트의 보험료 할인을 받을 수 있습니다. 많은 운전자들이 자동차보험료는 나이가 들수록 자연히 싸질 것이라고 생각하지만, 실제로는 그렇지 않습니다.
보험개발원의 연령요율 자료에 따르면 30대 중반이 비교적 낮은 보험료를 보이며, 40대 후반부터는 다시 상승하여 50대까지 높은 수준이 이어지는 반전이 나타납니다.
이는 단순히 나이 외에도 차종, 차량가액, 가입경력, 사고경력, 운전자 범위, 주행거리 등 다양한 요인이 복합적으로 작용하기 때문입니다. 따라서 '1년에 얼마가 적당하다'는 정답은 없으며, 같은 보장 조건에서 다른 보험사보다 비싼지 여부를 확인하는 것이 중요합니다.
자동차보험은 매년 보험사마다 손해율이 변동하기 때문에, 작년에 가장 저렴했던 곳이 올해도 최저가라는 보장이 없습니다. 이에 네이버페이와 같은 비교 플랫폼을 활용하여 여러 보험사의 견적을 한눈에 비교하는 것이 첫걸음입니다.
특히 놓치면 손해 볼 수 있는 할인 특약들을 적극 활용해야 합니다. TMAP이나 네이버 지도 안전운전점수 할인은 최대 10~25%까지, 토스나 헬스케어 앱의 만보기(걸음수) 할인은 약 5~9%까지 보험료를 절감할 수 있습니다.
이 외에도 차량 부속품 등록 등 숨겨진 할인 요소를 꼼꼼히 챙기는 것이 중요합니다. 생애 첫 자동차보험 가입자나 12년 장롱면허처럼 가입 경력이 짧은 경우, 예상보다 훨씬 높은 보험료(예: 160만원)가 나올 수 있어 더욱 신중한 비교가 필요합니다.
보험료 금액 자체에만 집중하기보다는, 자신의 운전 조건과 차량 특성에 맞는 보장 내용을 충분히 확보하면서도 가장 합리적인 가격을 제시하는 보험사를 찾는 것이 현명합니다.
매년 갱신 시마다 이러한 비교와 할인 특약 확인 과정을 거친다면, 불필요한 지출을 줄이고 합리적인 자동차보험료를 유지할 수 있을 것입니다.