연금저축보험은 세액공제 혜택에도 불구하고 사업비, 공시이율, 물가상승 등을 고려하지 않으면 실제 적립금이 예상보다 적을 수 있습니다. 가입 초기에는 해지환급금이 납입한 금액보다 적을 수 있으며, 세액공제만 보고 가입 시 중도해지로 더 큰 손실을 볼 위험이 있습니다.
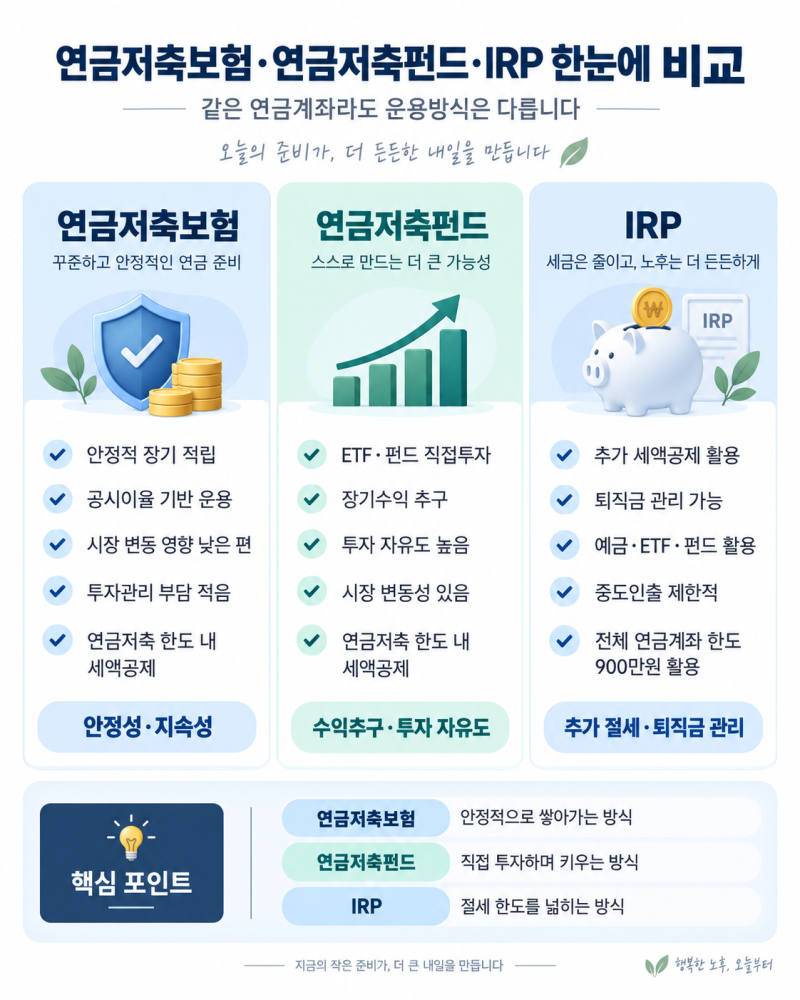
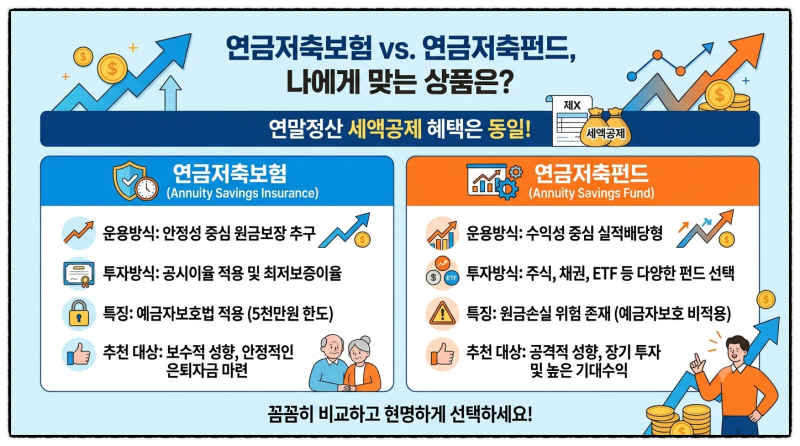
연금저축보험의 세액공제는 연금저축계좌의 혜택으로, 연금저축펀드 등 다른 상품에서도 받을 수 있어 운용 방식과 비용을 종합적으로 비교해야 합니다.
많은 분들이 연말정산 세액공제 혜택과 노후 대비를 위해 연금저축보험에 가입하지만, 막상 적립금을 확인하면 기대보다 적은 금액에 실망하는 경우가 많습니다.
이는 단순히 세액공제만 보고 가입하기보다 상품의 숨겨진 구조와 장기적인 영향을 이해하는 것이 얼마나 중요한지 보여줍니다. 연금저축보험은 은행 적금이나 연금저축펀드와는 다른 운용 구조를 가지고 있어, 가입 전 꼼꼼한 분석이 필수적입니다.
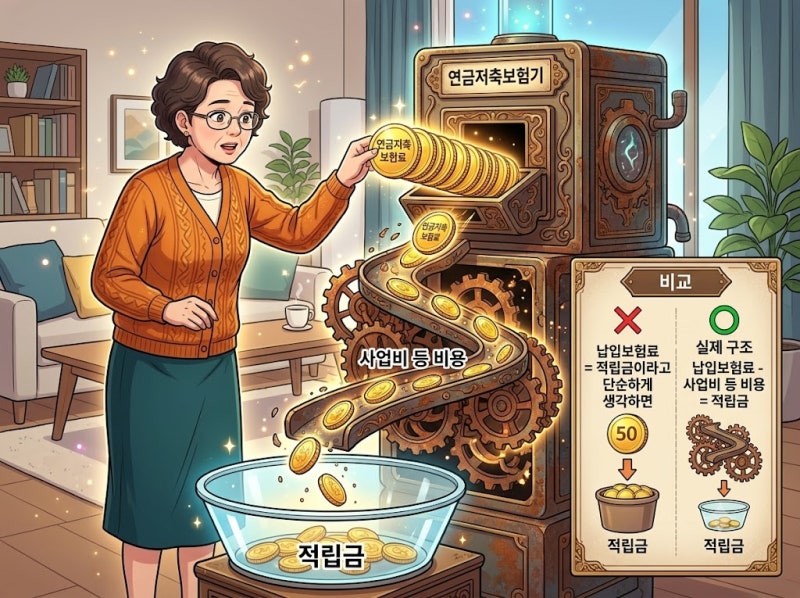
연금저축보험의 적립금이 예상보다 적은 주된 이유 중 하나는 바로 사업비입니다. 보험 상품은 계약 체결 및 유지에 필요한 비용이 발생하며, 특히 가입 초기에는 이 사업비로 인해 해지환급금이 납입 원금보다 적을 수 있습니다.
또한, 공시이율은 실제 투자 수익률과 다르며, 물가상승(인플레이션)을 고려하지 않으면 미래의 구매력이 현재보다 떨어질 수 있습니다.
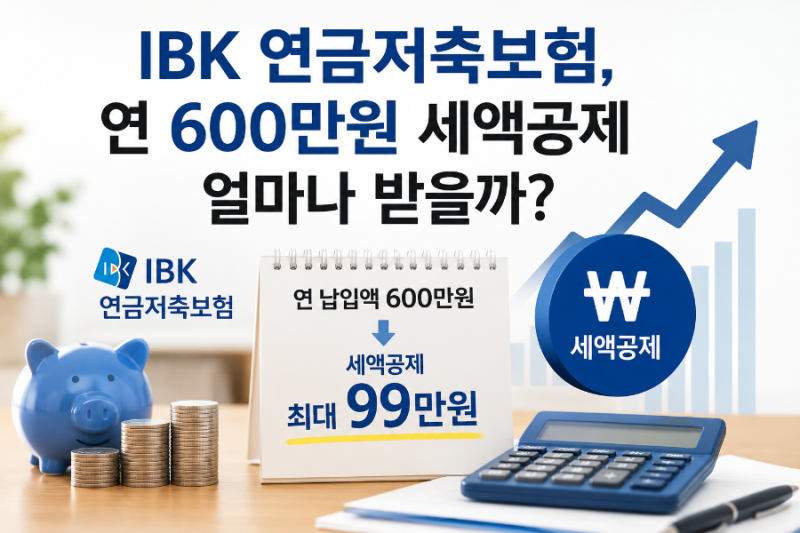
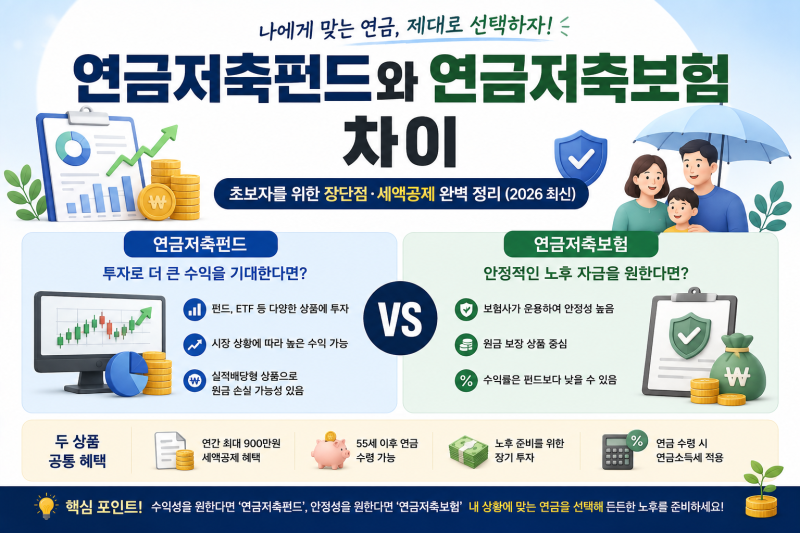
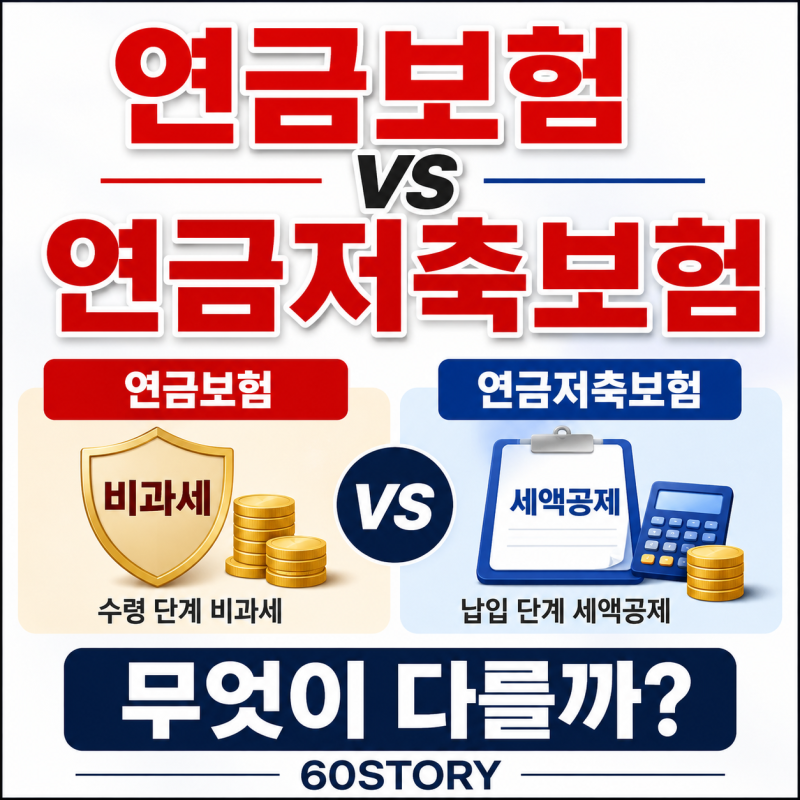
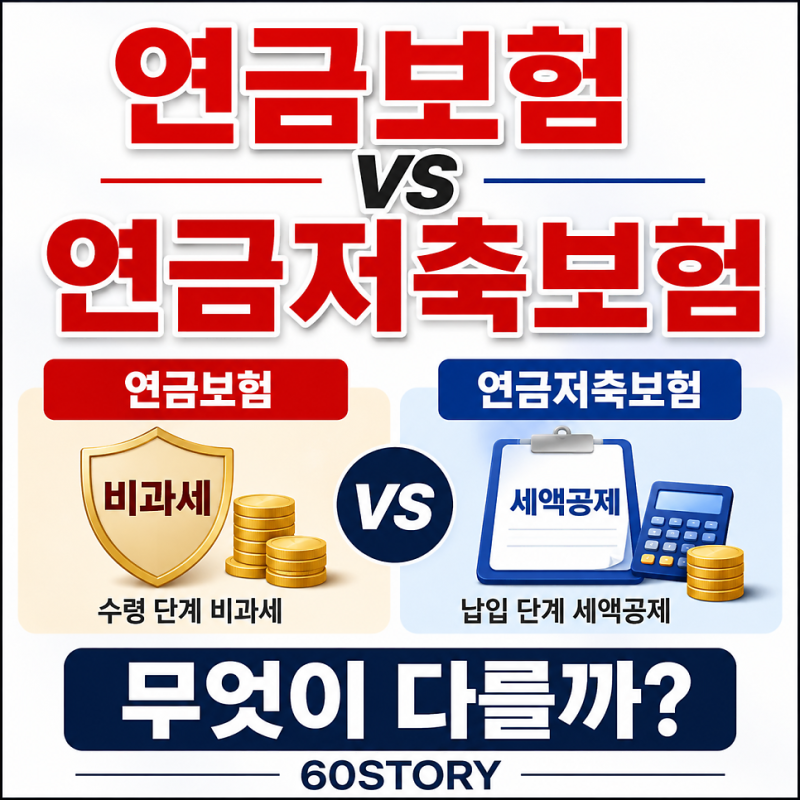
세액공제 역시 연금저축보험만의 고유한 혜택이 아니라 연금저축계좌 전반에 적용되는 것이므로, 연금저축펀드와 같은 다른 대안들도 함께 고려하여 자신에게 맞는 상품을 선택하는 지혜가 필요합니다.
결론적으로, 연금저축보험 가입을 고려한다면 눈앞의 세액공제 혜택만을 쫓기보다는 사업비, 공시이율의 변동성, 물가상승률, 그리고 중도해지 시 발생할 수 있는 손실 위험까지 종합적으로 판단해야 합니다.
상품설명서의 해지환급금 예시를 확인하고, 자신의 소득 흐름과 장기 유지 가능성을 면밀히 검토하여 후회 없는 노후 자금 계획을 세우시길 바랍니다. 현명한 선택만이 안정적인 노후를 보장할 수 있습니다.
연금저축보험의 세액공제는 연금저축계좌의 혜택으로, 연금저축펀드 등 다른 상품에서도 받을 수 있어 운용 방식과 비용을 종합적으로 비교해야 합니다.
많은 분들이 연말정산 세액공제 혜택과 노후 대비를 위해 연금저축보험에 가입하지만, 막상 적립금을 확인하면 기대보다 적은 금액에 실망하는 경우가 많습니다.
이는 단순히 세액공제만 보고 가입하기보다 상품의 숨겨진 구조와 장기적인 영향을 이해하는 것이 얼마나 중요한지 보여줍니다. 연금저축보험은 은행 적금이나 연금저축펀드와는 다른 운용 구조를 가지고 있어, 가입 전 꼼꼼한 분석이 필수적입니다.
연금저축보험의 적립금이 예상보다 적은 주된 이유 중 하나는 바로 사업비입니다. 보험 상품은 계약 체결 및 유지에 필요한 비용이 발생하며, 특히 가입 초기에는 이 사업비로 인해 해지환급금이 납입 원금보다 적을 수 있습니다.
또한, 공시이율은 실제 투자 수익률과 다르며, 물가상승(인플레이션)을 고려하지 않으면 미래의 구매력이 현재보다 떨어질 수 있습니다.
세액공제 역시 연금저축보험만의 고유한 혜택이 아니라 연금저축계좌 전반에 적용되는 것이므로, 연금저축펀드와 같은 다른 대안들도 함께 고려하여 자신에게 맞는 상품을 선택하는 지혜가 필요합니다.
결론적으로, 연금저축보험 가입을 고려한다면 눈앞의 세액공제 혜택만을 쫓기보다는 사업비, 공시이율의 변동성, 물가상승률, 그리고 중도해지 시 발생할 수 있는 손실 위험까지 종합적으로 판단해야 합니다.
상품설명서의 해지환급금 예시를 확인하고, 자신의 소득 흐름과 장기 유지 가능성을 면밀히 검토하여 후회 없는 노후 자금 계획을 세우시길 바랍니다. 현명한 선택만이 안정적인 노후를 보장할 수 있습니다.